研究档案
10/24 · 存储股价和基本面背离最大。
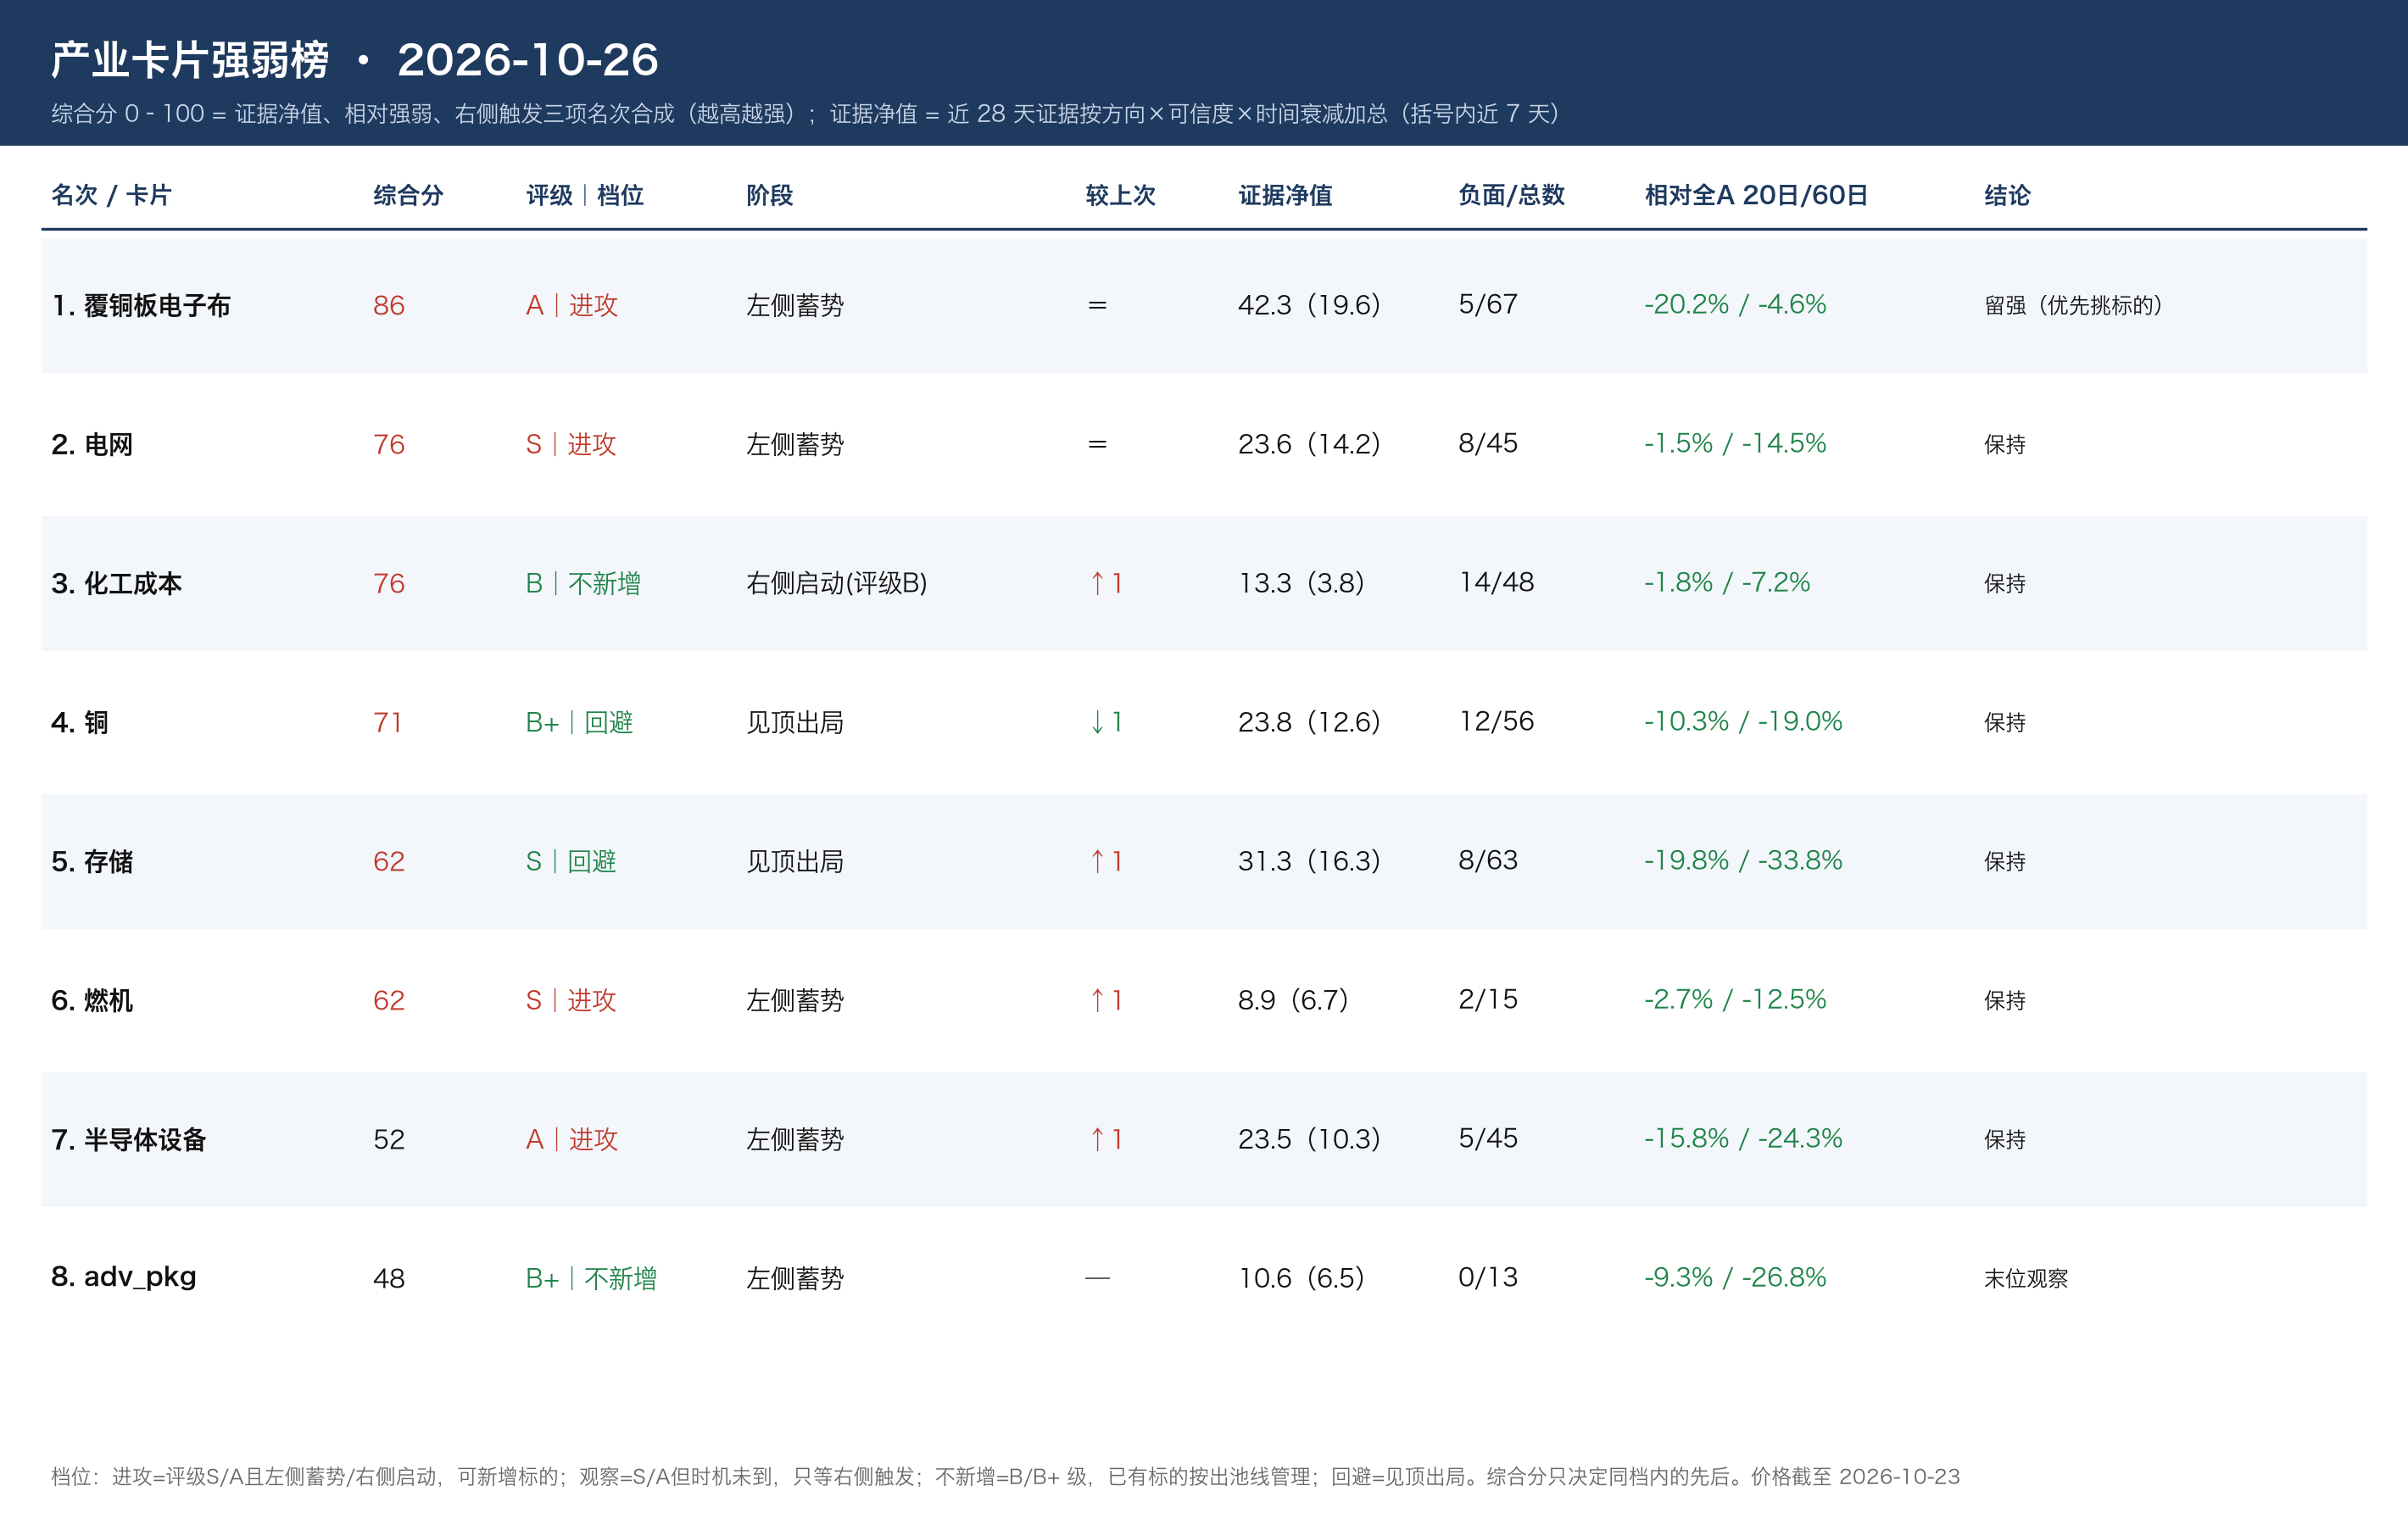
投研日报 10/25 · 结论(研报日 10/24 周六,价格截至 10/23 收盘):存储股价和基本面背离最大。据摩根大通统计,三星、SK 海力士、美光从 9 月高点平均跌了 42%,但野村和摩根大通都说存储厂 10 月已经把 2027 年的量和价锁进长协(违约罚金是年需求的 50–100%)。股价在提前交易「明年见顶」,订单上还看不到裂缝。
大盘与情绪:中性(+0;趋势- 宽度- 量能+ 情绪+) 沪深300 4105.3,低于 20 日线 4295.9;站上 20 日线的个股 20.0%;成交 1.97 万亿(20 日均量的 1.18 倍)。解读:周末没有新行情,档位与周五相同。高盛周报:本周沪深300 -1.6%,比港股(MSCI 中国 -4.6%)抗跌,国家队偏好的前 10 只 ETF 近两周净流入约 1,700 亿元,和「低位修复」的判断一致。
今天的新变化
- 研报测算Lam Research 把 2026 年晶圆设备(WFE)市场上调到约 1,550 亿美元(+41%),并首次给出 2027 年超过 2,000 亿美元的判断;它四季度指引受零部件供给约束。半导体设备卡 +7 条证据。
- 【事实·单一来源】巨石管理层说,客户要的电子布比它能交的多出 30–40%(含重复下单),自身库存只有 4–5 天,新线最早 2027 年三季度才点火。股价离高点 -56%,20 日 -30%:基本面和价格背离。
- 事实电网卡分化:平高 9 月前累计新签 139 亿元(+15.3%),三季度毛利率 29.7%(+4.3 个点);思源三季度利润只增 4.5%,毛利率 30.9%(-2.4 个点,储能和汇兑拖累),股价离高点 -53%。
- 事实9 月财政收入同比 -0.1%(8 月 +4.7%),土地出让收入 -23.5%。高盛把 2026 年广义财政赤字从 GDP 的 11.5% 下调到 10.0%:财政还在拖累增长。
- 事实杰瑞三季度末合同负债 70.51 亿元,比年初 +263%,燃机累计签约超 31 亿美元,2027 年分批交付。
反方观点:伯恩斯坦(10/23)认为铜价离历史高点不到 5%,而价格越高废铜回收越多,2026 年旧废消费约增 10%(约 50 万吨),近期偏空。和期货信号「沪铜过热、多头离场」一致,铜卡维持见顶出局,不新增。
候选与明天要盯(研究候选,未经回测,买不买你定)
- 新增候选:无。亿纬锂能 2027 年订单很强(动力出货目标约翻倍,Fluence 2027 年已确认约 16GWh),但只有花旗一个来源,股价一年 -43%、离高点 -49%,还在下跌趋势里。先记观察,不进候选。
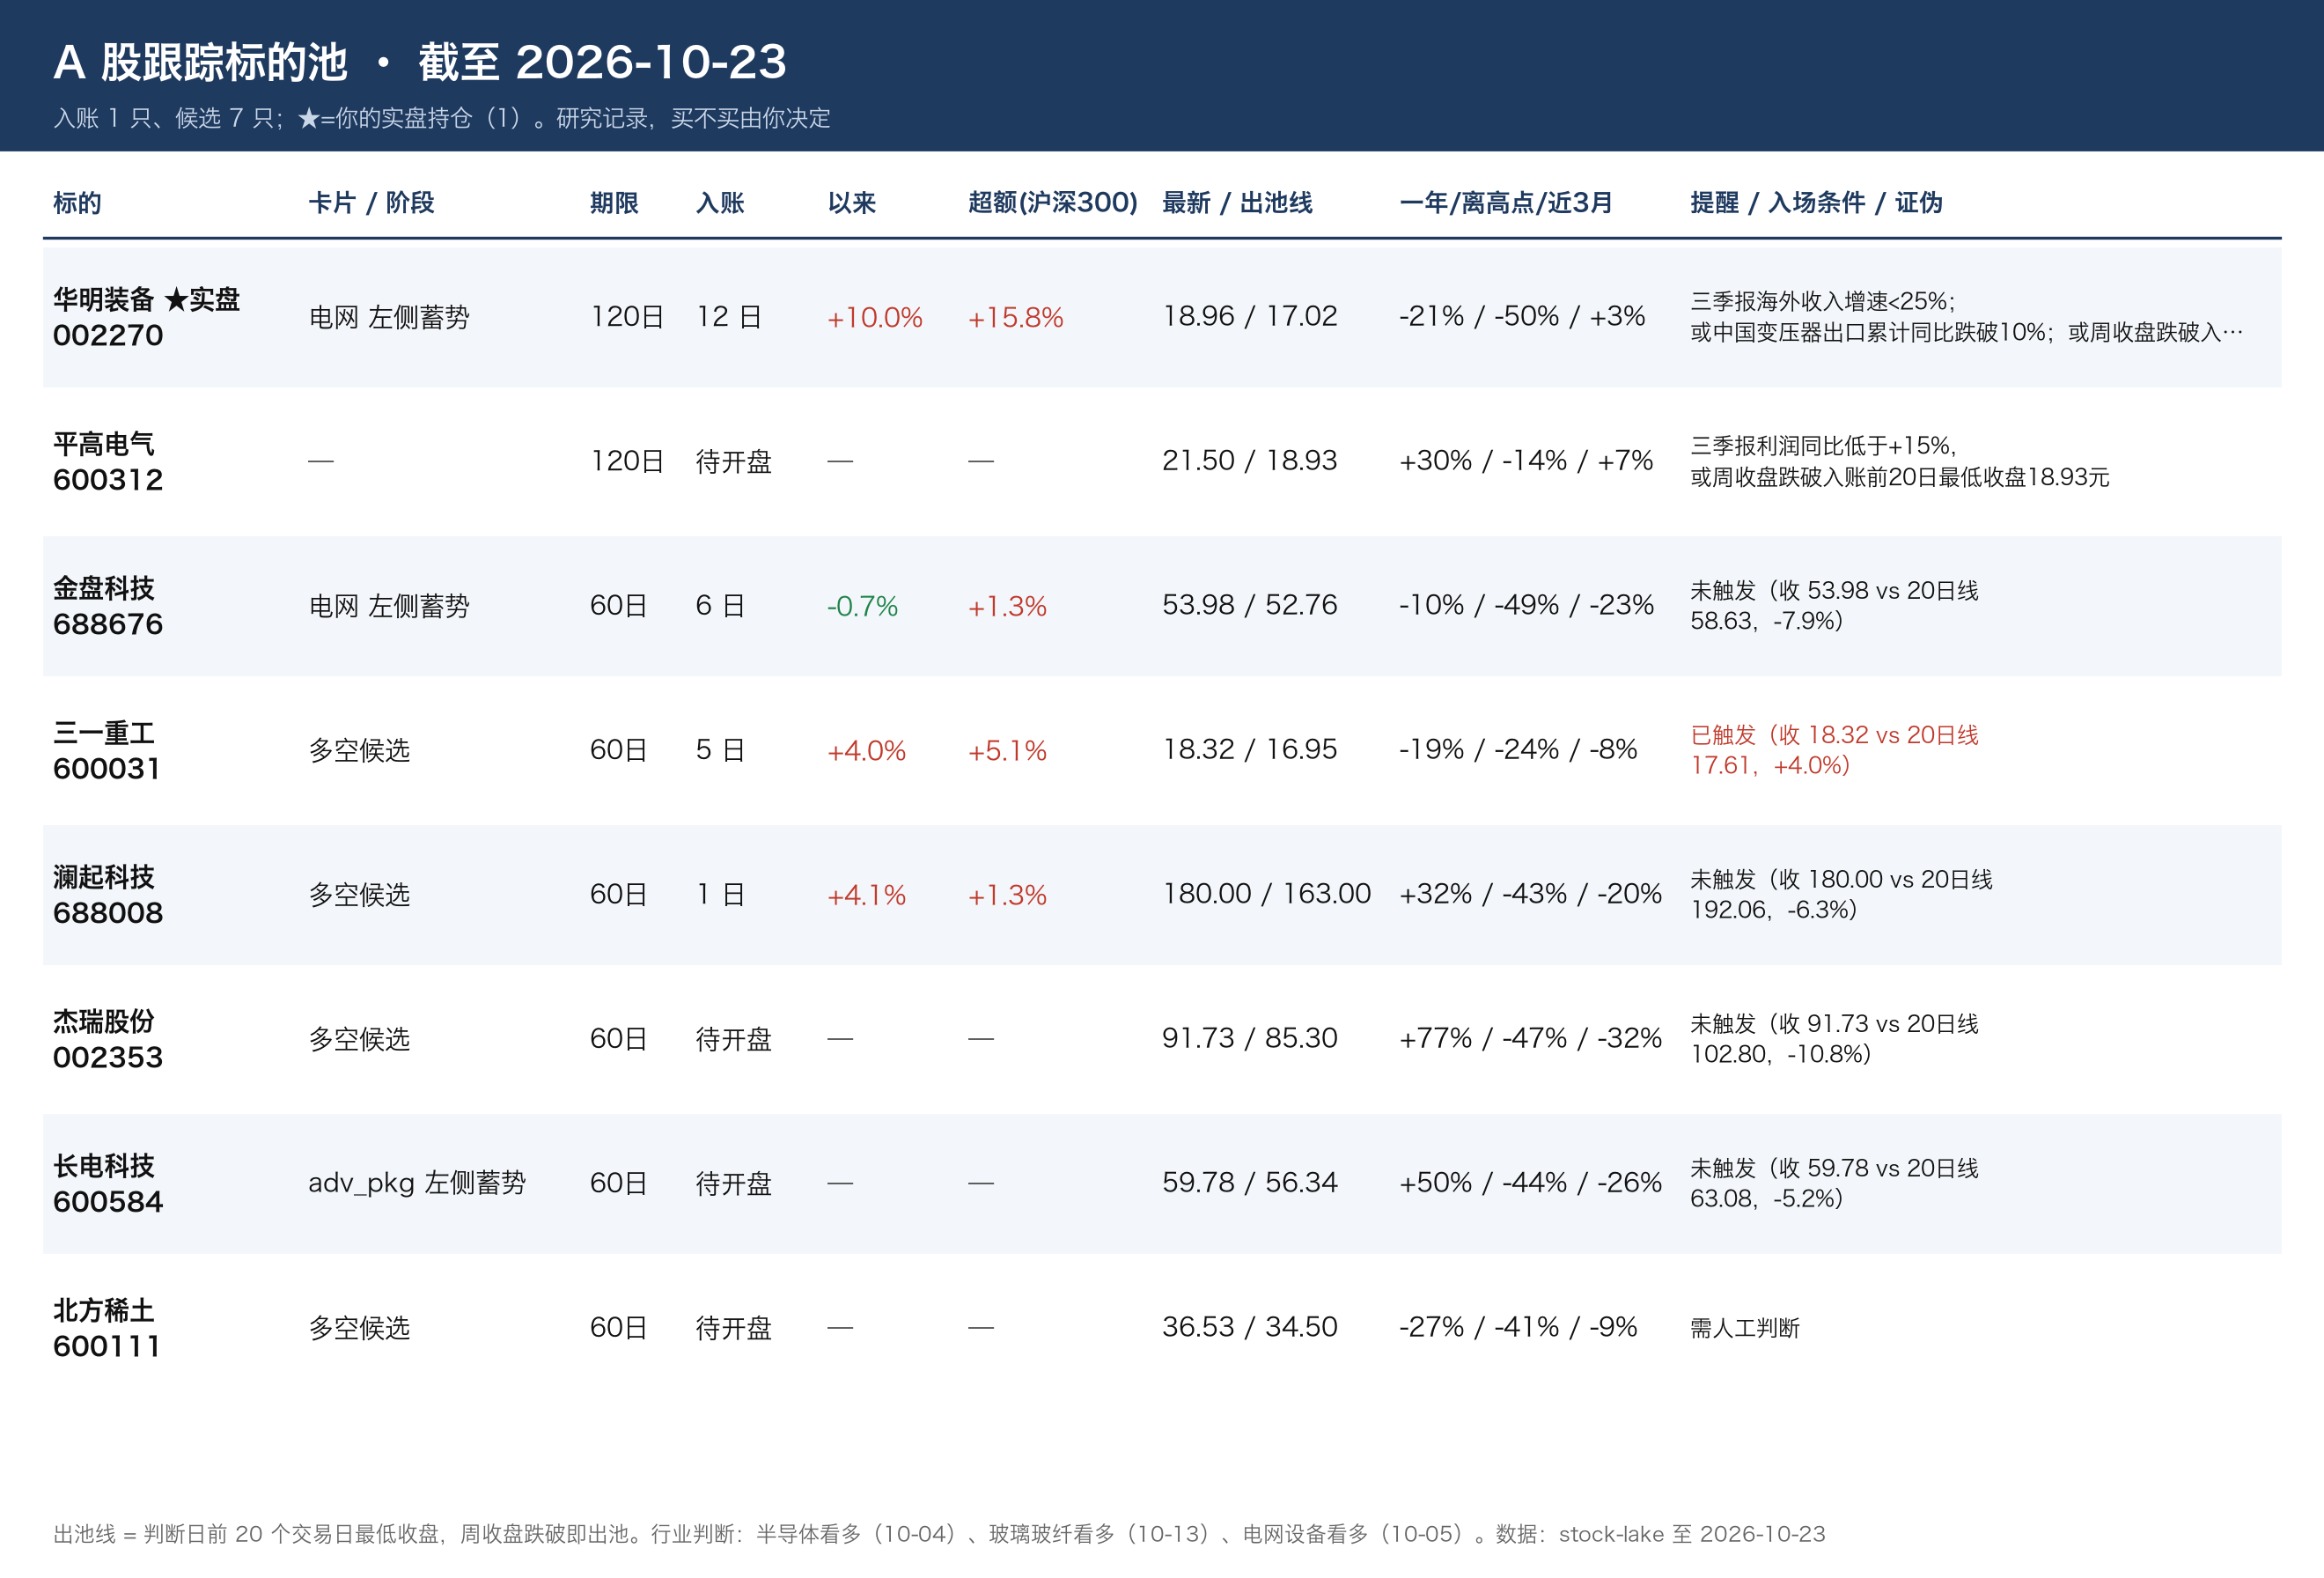
- 过往候选 18 条:到期 6 条,命中 0,平均超额 -3.3%;持有中 10 条(周末无新行情)。昨日变量:本期没有到期的(周五记的 3 条在 10/26 收盘对答案)。
- 要盯:①沪深300|10/26 收盘|收在 4105 上方算站稳,跌回 4036 下方算反弹失败;②跌停家数|10/26 收盘|少于 20 家算继续修复,40 家以上算不成立;③思源电气|10/26 收盘|收跌超 3% 算花旗「回调」判断成立,收涨或跌幅不到 1% 算利空已经消化。
投研日报完整版 2026-10-25(研报日 2026-10-24,周六)
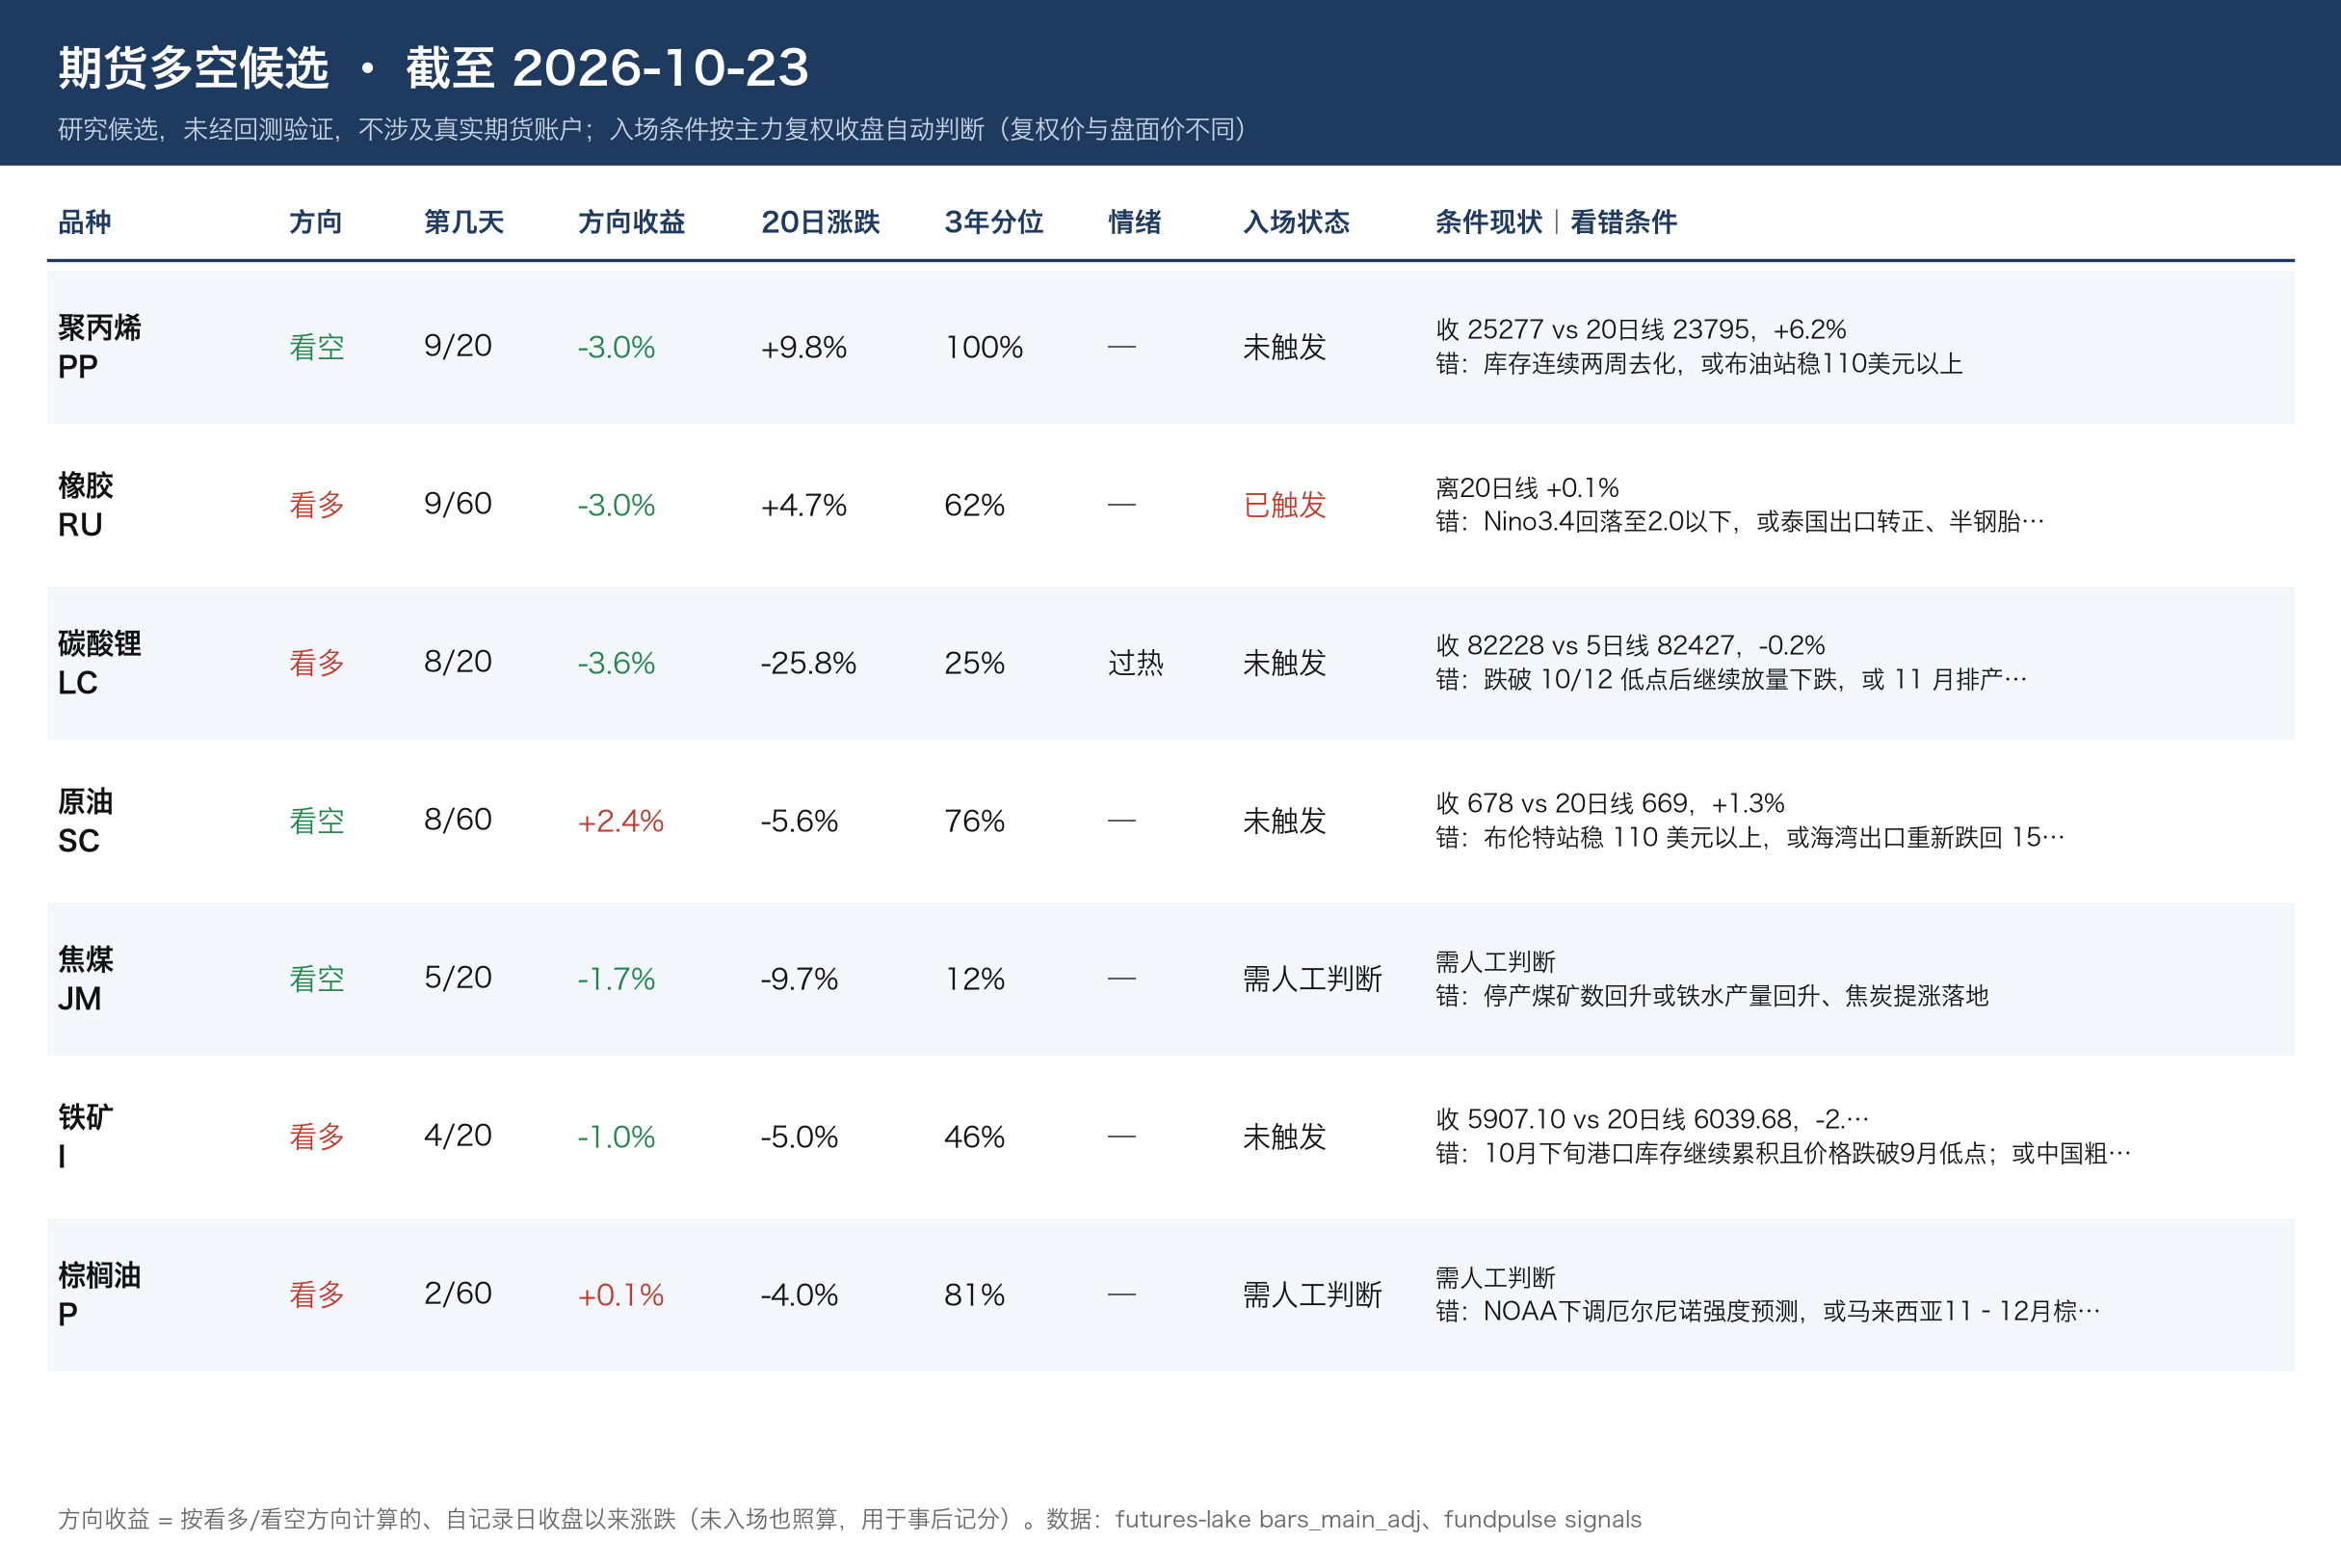
期货信号印证(fundpulse signals 2026-10-23)
- 沪铜:过热、多头离场,逆大盘走强 —— 伯恩斯坦近期偏空铜(旧废回收 +10%)、SHFE 铜库存周 -26.5% —— 方向分歧,铜卡维持见顶出局。
- 碳酸锂:过热、多头增仓 —— 大摩 10/22 电池级碳酸锂 99,350 元/吨,月 -26.5%;紫金锂产量 > 销量(累库)—— 矛盾,不追。
- 锰硅:过热、逆大盘走强,仓单连降 11 日 —— 今天材料没有相关证据。
- 冷清:尿素、燃油、玉米、纸浆、二年国债。
- 煤:大摩称政府督促山西复产(9 月山西日均产量环比 +220kt),甘其毛都口岸 11 月恢复通关;国联民生晋陕蒙周产量同比 -3.5%(山西 -9.8%),花旗样本矿利用率 90.9%(周 +1.8ppt)—— 供给环比回升,焦煤卡已淘汰,与 jm 看空候选方向一致。
超预期 / 低于预期
- 超:寒武纪 3Q 毛利率 58.7%(大摩预期 54%),净利 14 亿元(同比 +147%);北方稀土 3Q 净利 15.93 亿元(环比 +40%,9M 达一致预期 88%);Lam SepQ 营收 82.19 亿美元(指引 81±4,NAND 部分高于市场 21.9%);BESI 3Q 订单 3.426 亿欧元(高于一致 11%);平高 3Q 净利 +30.5%、毛利率 +4.3pct;Q3 GDP 4.5%(略超预期)。
- 低于:思源 3Q 净利 +4.5%(毛利率 -2.4pct);紫金 3Q 净利 184 亿元,环比 -3.8%(金价环比 -9.1%,铜成本同比 +14.4%);SUMCO 4Q 经营利润指引预计亏损 20–30 亿日元(一致预期亏损 8 亿日元);9 月财政收入同比 -0.1%(前值 +4.7%)。
边际变化与背离
- 存储:头部存储股自 9 月高点平均 -42%,但 2027 年量价已锁定,8Gb DDR4/5 现货月内持平到 +4% —— 价格与基本面背离(存储卡按价格规则仍是见顶出局,止跌前不改阶段)。
- 电子布:巨石客户缺口 30–40%、库存 4–5 天,但股价 20 日 -30.2%、离高点 -56%(一年仍 +112%)—— 利好不涨。
- 电网:高压 GIS(平高新签 +20%)强,中低压配网(-4%)和储能(思源储能毛利约 15%)弱 —— 卡内分化。
- 锂:紫金锂 3Q 产 35.5kt、销 26.8kt —— 累库,与锂价月跌 26% 一致。
- MLCC:村田 book-to-bill 近 1.5,出云新厂原计划 2030 年满产,现在可能今年内满产 —— 加速。
宏观:机会 / 风险
- 风险:财政仍在收缩(9 月全口径政府收入 -3.5%,土地出让 -23.5%,高盛下调 2026 年广义赤字到 GDP 的 10%);基建投资(高盛口径)-11.6% → 不利于建材、工程机械内需、普钢(热卷即期吨毛利约 -148 元)。
- 风险:美国 10 年期约 5.0%,Brent 约 112–114 美元(JPM 模型公允价 94 美元,历史上溢价平均维持 3.8 个月)→ 油价高位回落风险,利好亚洲炼化成本端,不利于油服涨价叙事;运往中国的原油运费 1 月 5 美元/桶 → 10 月 37 美元/桶。
- 机会:国家队 ETF 托市(前 10 只 ETF 近两周净流入约 1,700 亿元)、首批 18 只主动 ETF 上市,A 股相对港股抗跌;高盛超配材料、科技硬件、资本品。
- 要盯的事件:Alphabet 10/28、Amazon 10/29 财报的资本开支(存储与半导体设备的证伪点);11/10 中国稀土出口管制到期;村田 10 月底财报(MLCC 扩产细节)。
分组要点
能化链 / 宏观
- 大摩材料周报(01):秦港 5500 大卡 774 元/吨(同比 +13.0%);SHFE 铝库存同比 +74.4%;水泥 339 元/吨(周 +3.0%);镍企拟讨论印尼减产约 30%。
- 花旗动力煤(20)、国联民生(24):供给环比回升、同比略降。
- JPM 原油周报(21):Brent 溢价约 20 美元,属地缘风险溢价。
- 高盛财政(11)、高盛经济跟踪(12)、高盛中国周报(13)、高盛台湾(14,预计台湾央行 12 月起加息)。
科技
- Lam(15)、JPM 日本 SPE(16)、BESI(17)、JPM 日本元件(18)、大摩日本电子化学品(19)、野村存储(10)、JPM 内存(26)、OCP/SEMICON 调研片段(25:投资人对存储、设备「恐高」,行业排序 M7 > 半导体)、寒武纪(03)、伯恩斯坦 NVIDIA DSX POD(28:部署从约 6 个月缩到约 14 天,冷水机组受损)。
消费 / 新能源
- 亿纬锂能(09):2027 年动力出货目标约 +100%、储能 > +50%;大圆柱 2027 年交付超过 2026 年近 10GWh 的 3 倍。
其他(周期 / 制造)
- 平高(02)、思源(06)、紫金(04)、伯恩斯坦再生铜(05)、北方稀土(07)、巨石(08)、杰瑞(22)、大摩中国工业(27:挖掘机 9M +23%,重卡 2H26 预计 +1%,美国数据中心电力净缺口 33GW)。
卡片动态(card_strength --today-only)
- grid +6/-3(高压强、配网/储能弱);gasturbine +4/-1;memory +5/-0(见顶出局,价格背离);copper +2/-3;semi_equip +7/-1;ccl +5/-1;adv_pkg +2/-0;chem_cost +0/-1。
- 指向证伪:思源毛利率下滑不属于 grid 卡的证伪条件(卡的证伪看高压订单/海外),暂不改;没有卡片触发升级条件。
- 新卡候选:MLCC(村田 book-to-bill 近 1.5、涨价、日韩服务器 MLCC 2026 年翻倍)—— A 股可触达标的待查(三环集团等),先记录。
全库主题热度(591 个标题)
- 篇数最多:人形机器人 / 物理 AI(调研纪要 10+ 篇:数采、Optimus、宇树大会、CIIF);三季报点评(医药 CDMO、消费)。
- 比近几日明显变多:存储与半导体设备(Lam 业绩后 6+ 篇)、SpaceX / 卫星(4 篇)。
- 外资内部分歧:存储(JPM、野村看多长协可见度 vs OCP 调研片段称投资人「恐高」,排序存储倒数第二)。
多空候选
- 期货:无(jm 看空已在候选中,持有中;铜、碳酸锂过热不追)。
- A 股:无。观察:亿纬锂能(300014)—— 2027 年订单证据强但单一来源(花旗),一年 -43%、离高点 -49%、近 3 月 -20%、20 日 -8.1%,下跌趋势,止跌条件待定(收盘站上 20 日线)。
- 研究候选,未经回测验证,买不买由 Henry 决定。
外资 / 内资今日关注雷达(未下载)
西部数据 FQ1'27 价格加速(伯恩斯坦、大摩、花旗);Bloom Energy 再超预期;凯莱英 3Q(大摩、高盛、野村);东方财富 3Q 超预期(摩根大通、花旗、高盛);锐科激光(高盛维持卖出);纬创 AI 机架;英诺赛科 GaN;美银「中国 AI 基础设施手册」;华泰「27 年动储出货高增」;人形机器人数采系列纪要;大摩长鑫目标价 88 元。
挑选理由
优先挑和卡片直接相关的三季报(平高、思源、巨石、寒武纪、杰瑞)和产业硬数据(Lam、BESI、MLCC、动力煤、原油运费),宏观挑财政和国家队托市;跳过已在 10/23 读过的长电、力积电、特高压核准、深南,以及纯海外消费、医药个股。
栏目覆盖与额度
sections:宏观所调研会议纪要 100(日期夹 2026-10-24)、复盘数据 1、速看 1、外媒 55;XZ 外媒 108;其余栏目新增 0。list_calls 68;incomplete 无。下载 28/28,pending_left 空。23 号(锂电池材料价格周报)只有链接,无正文。
早盘三张卡(2026-10-26)