研究档案
10/25 · 大盘权重有人托,小盘和科技没人托。
投研日报 10/26 · 结论(研报日 10/25 周日,价格截至 10/23 收盘):大盘权重有人托,小盘和科技没人托。高盛统计国家队偏好的前 10 只 ETF 近两周净流入约 1,700 亿元,本月至今接近三年最高、主要买沪深300 ETF;同期中证1000、创业板 1 个月(美元口径)跌 14.9%/23.9%。今天起政治局会议(10/26–29)、周三 FOMC,权重比小盘稳。
大盘与情绪:中性(+0;趋势- 宽度- 量能+ 情绪+) 沪深300 4105.3,低于 20 日线 4295.9;站上 20 日线个股 20.0%;成交 1.97 万亿(20 日均量 1.18 倍)。解读:周末无新行情,档位同上周五;仓位很轻(高盛:对冲基金对中国净配置 6.9%,1 年第 7 百分位;美银反向情绪指标 W&W 10 月 31 在「看多」区),和中性一致。
今天的新变化
- 事实北方稀土 3Q 净利 15.93 亿元(同比 +161%、环比 +40%),前三季度 36.46 亿已超花旗全年预测;毛利率 16.3%(+6.4 个点)。股价离一年高点 -41%、近 3 月 -6%:利润和股价背离。
- 事实钢铁亏钱也没减产:247 家钢企盈利率 11.26%(二季度均值 55.11%),热卷吨毛利 -21 元;但 9 月粗钢同比 +0.1%,年内首次转正。这会压住焦煤、铁矿需求(焦煤深度报告说明年短缺 627 万吨研报测算,但周度样本矿精煤库存同比 +21.7%)。
- 研报测算原油:Brent 约 114 美元,JPM 模型公允价 94 美元、4 季度均价预测 80 美元;花旗:10 月汽柴油裂解价差(成品油减原油的价差)约 15 美元/桶,5–7 月只有 7–8 美元,炼油利润在修复。
- 【事实·单一来源纪要】长江存储报价比海外低至少 15% 抢份额,全球 NAND 份额已超 15%;3 季度 PC 出货同比约 -20%。
- 研报测算花旗:美联储 10/28 不动、12/9 加息 25bp 到 4.00–4.25%;美债 10 年 4.98%。高盛提示美联储加息周期前后中国股票通常偏弱。
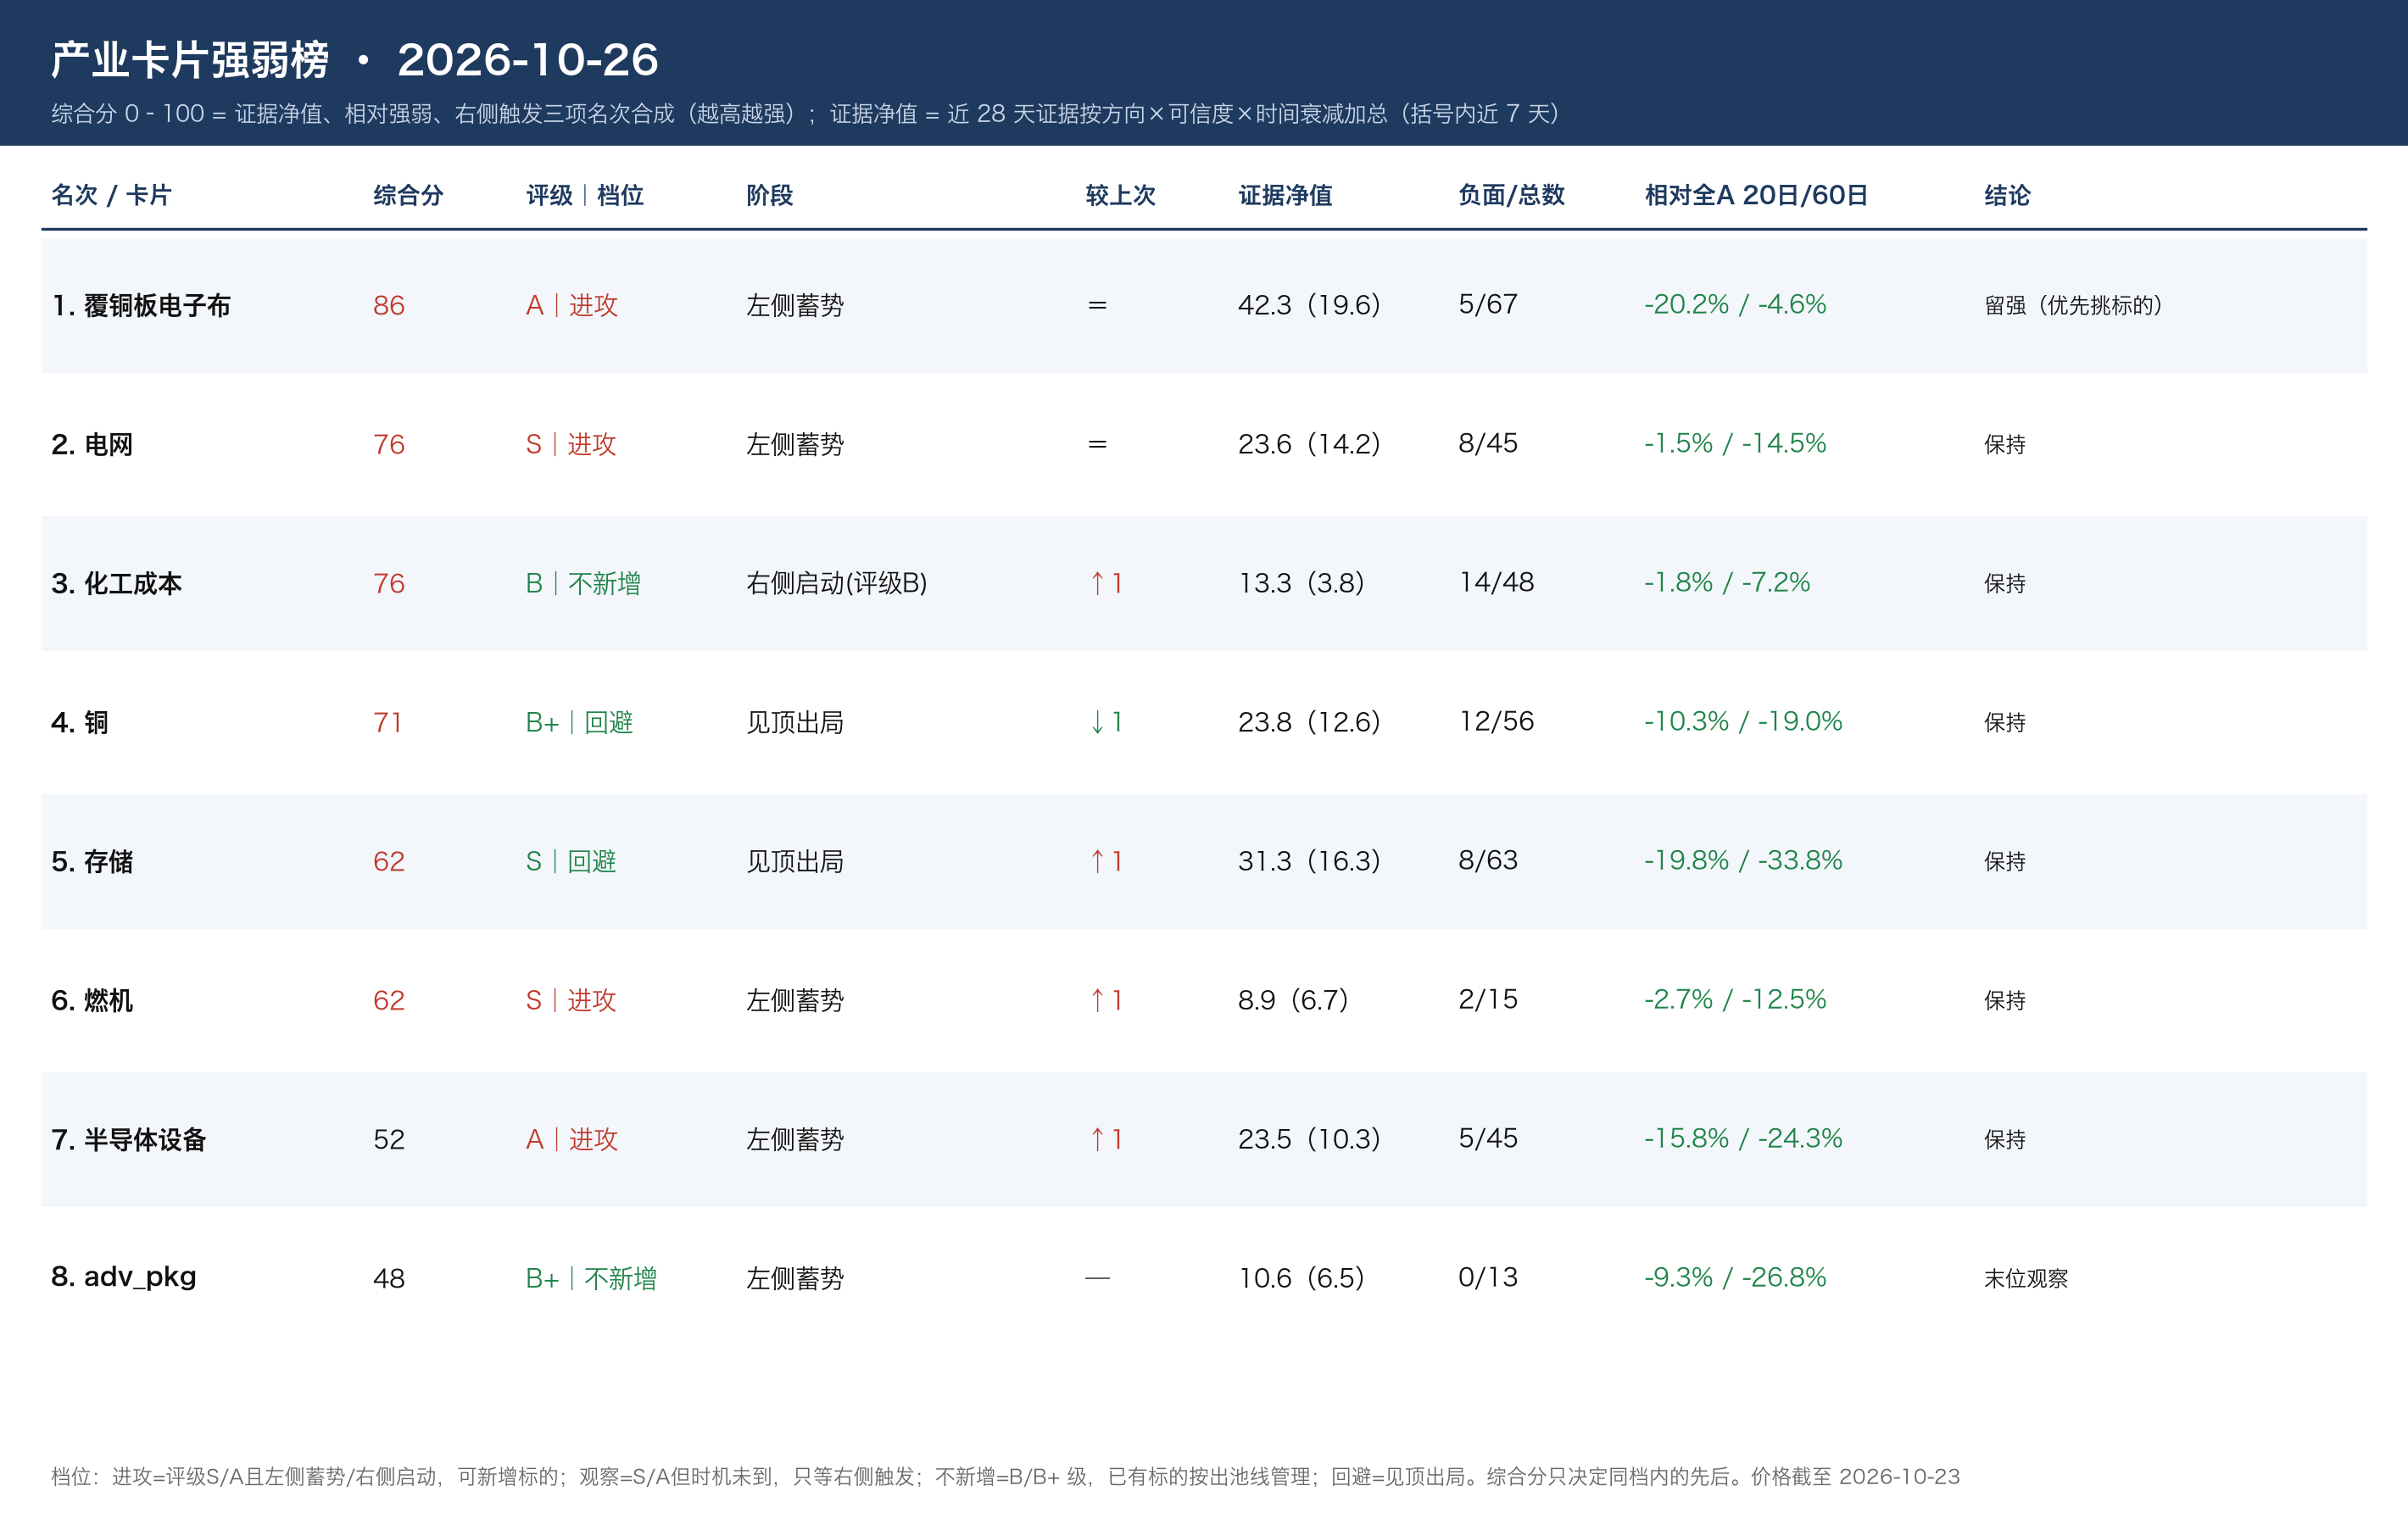
反方观点:花旗(10/22)说半导体设备零部件短缺扩散到气体输送、DRAM、PCB 板,按谷底估值三巨头基准情景还要跌约 10%、熊市约 30%;Ken Griffin(10/25,原文)也说 AI 已在泡沫里、GPU 过剩后算力价格可能自由落体。两条都打到半导体设备卡(左侧蓄势),今天卡片 +4/-3。
候选与明天要盯(研究候选,未经回测,买不买你定)
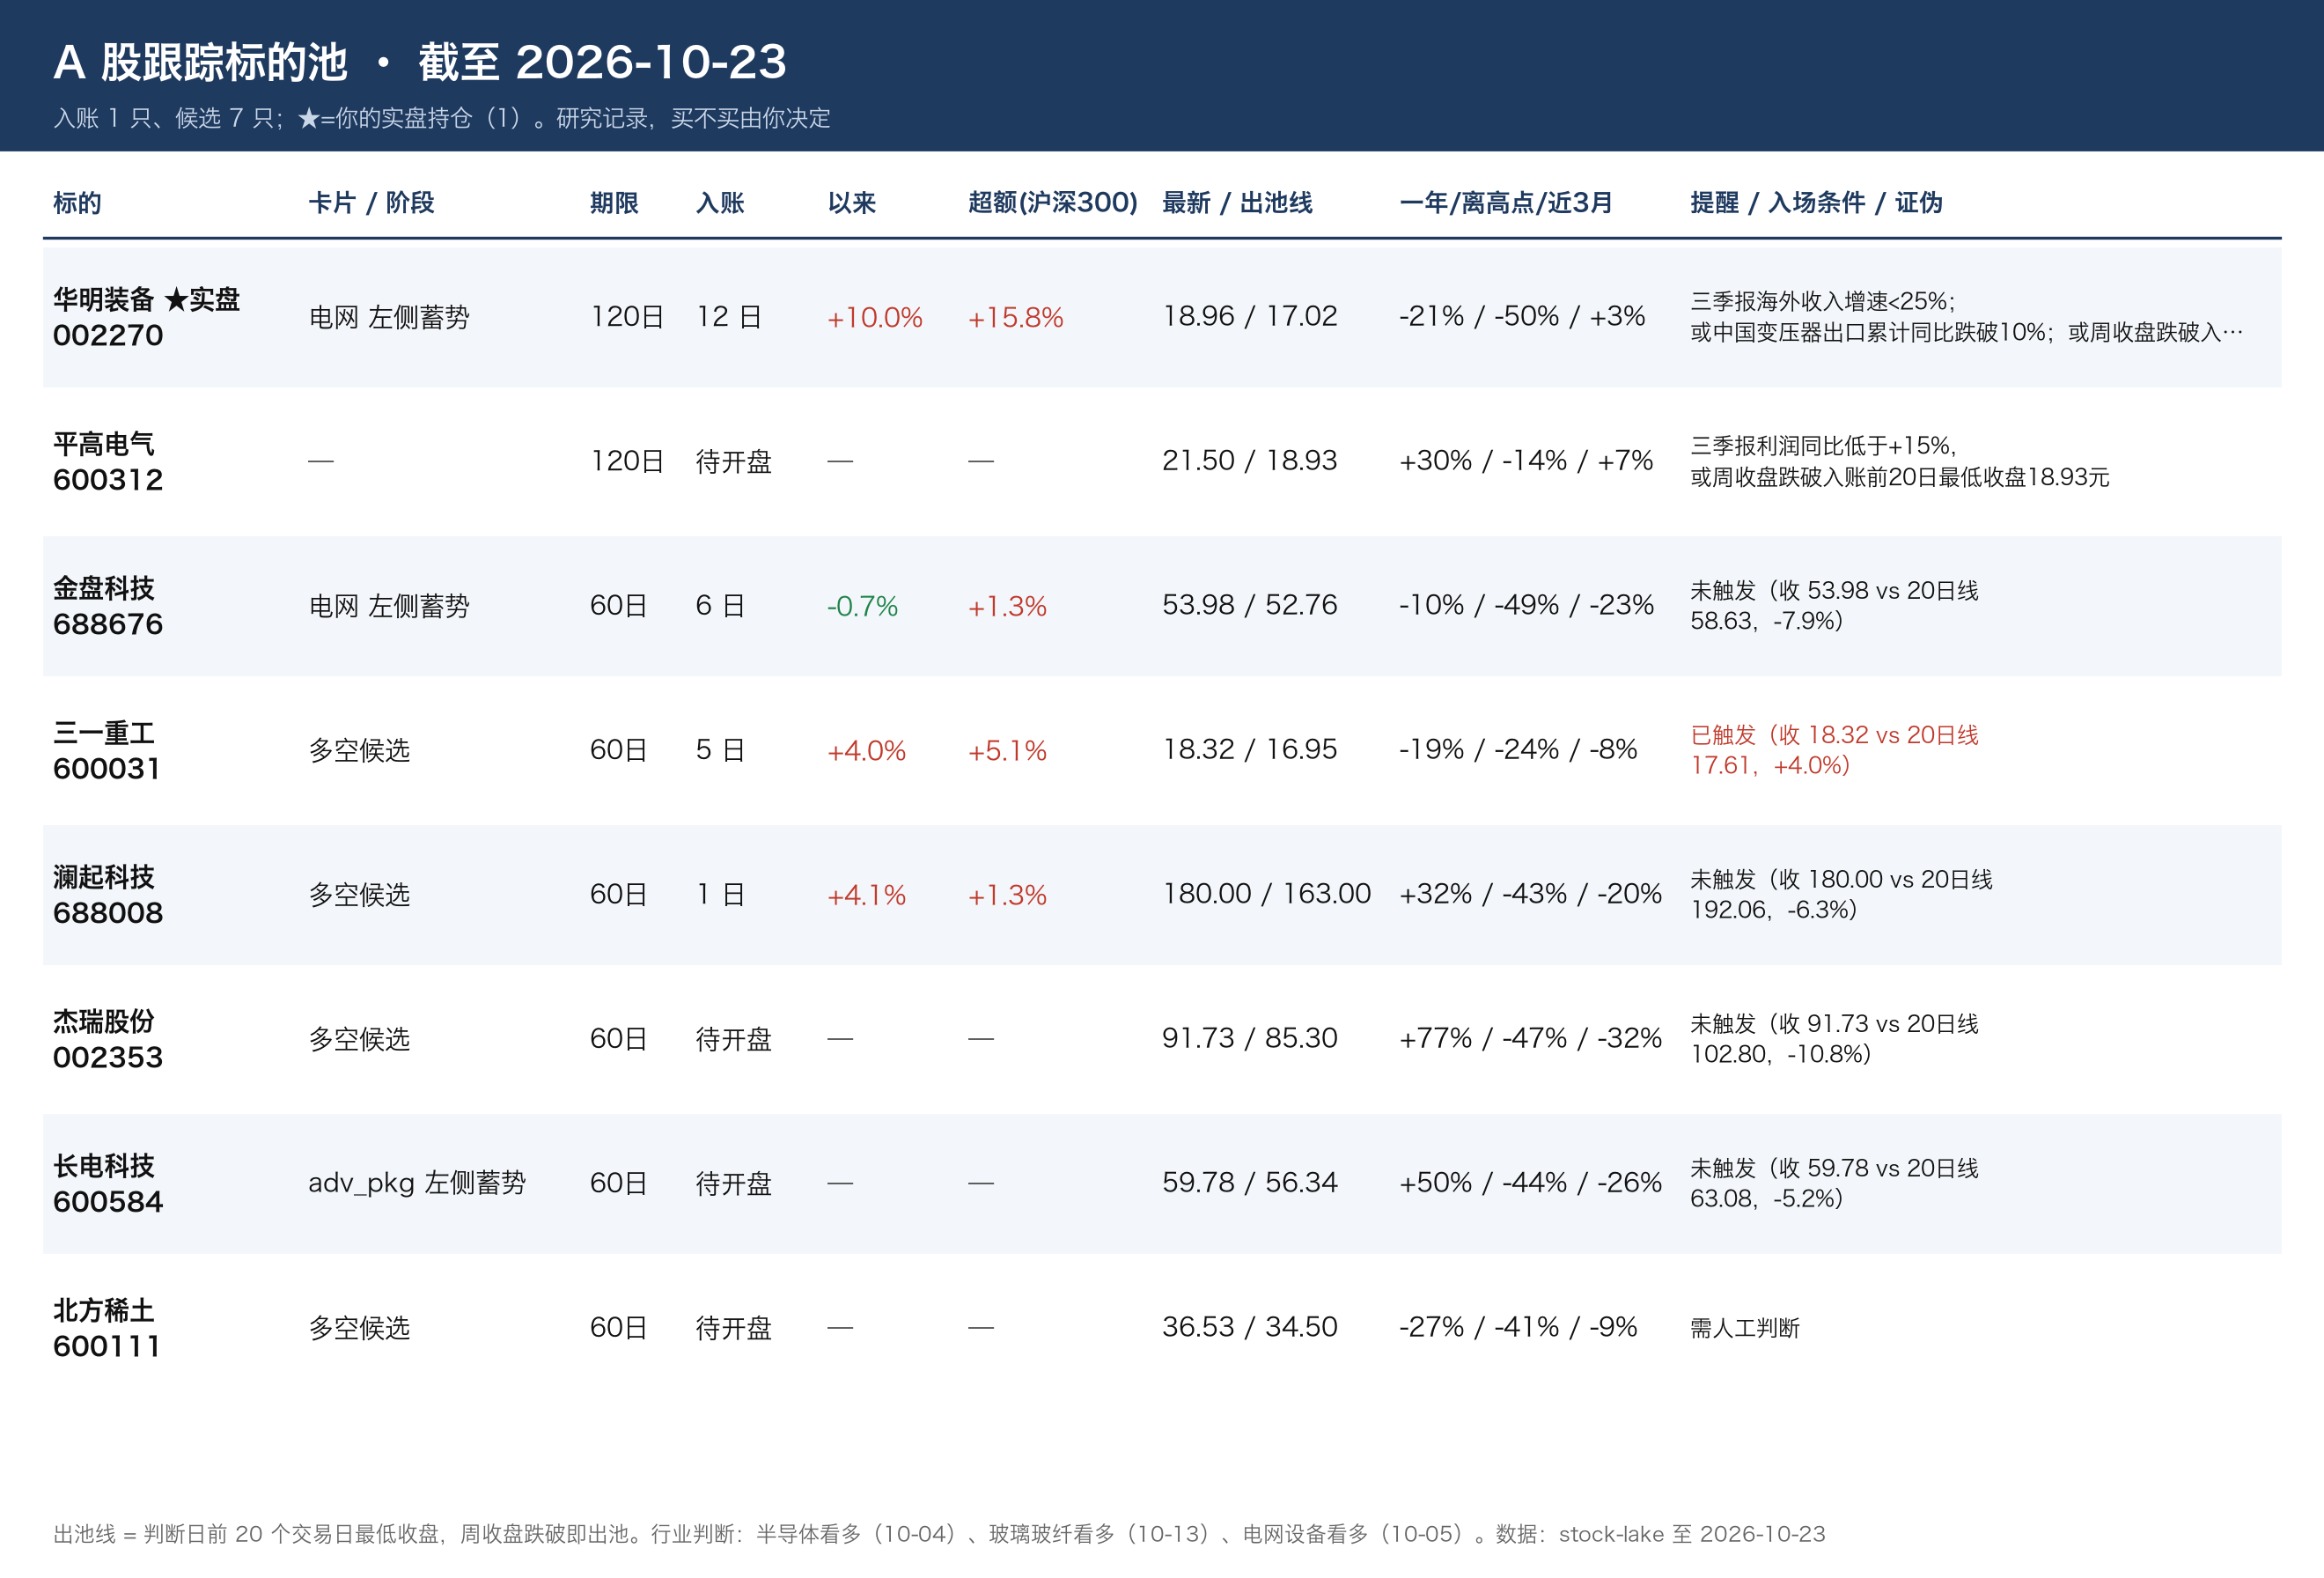
- 新增:看多 600111 北方稀土|3Q 利润 +161% 但离高点 -41%|10/23 收 36.53,一年 -27%、近 3 月 -6%,在 20 日线(35.9)上、60 日线(38.7)下|入场:收盘站上 60 日线约 38.7;看错:收盘跌破 34.5。证据只有公告+花旗一个来源。
- 过往候选 18 条:到期 6 条,命中 0,平均超额 -3.3%;持有中 10 条。昨日变量:本期无到期(4 条在今天 10/26 收盘对答案)。
- 要盯:①沪深300 vs 中证1000|10/27 收盘|两日沪深300 跑赢算托底延续,跑输超 1 个点算不成立;②原油 sc 主力|10/27 收盘|两日跌超 3% 算地缘溢价回吐,涨超 3% 算冲突升级;③北方稀土|10/27 收盘|≥36.53 算业绩被认可,跌破 35.9 算不成立。
完整版:data/ima_digest/2026-10-25/digest_full.md
完整版(研报日 2026-10-25,生成 10/26 早)
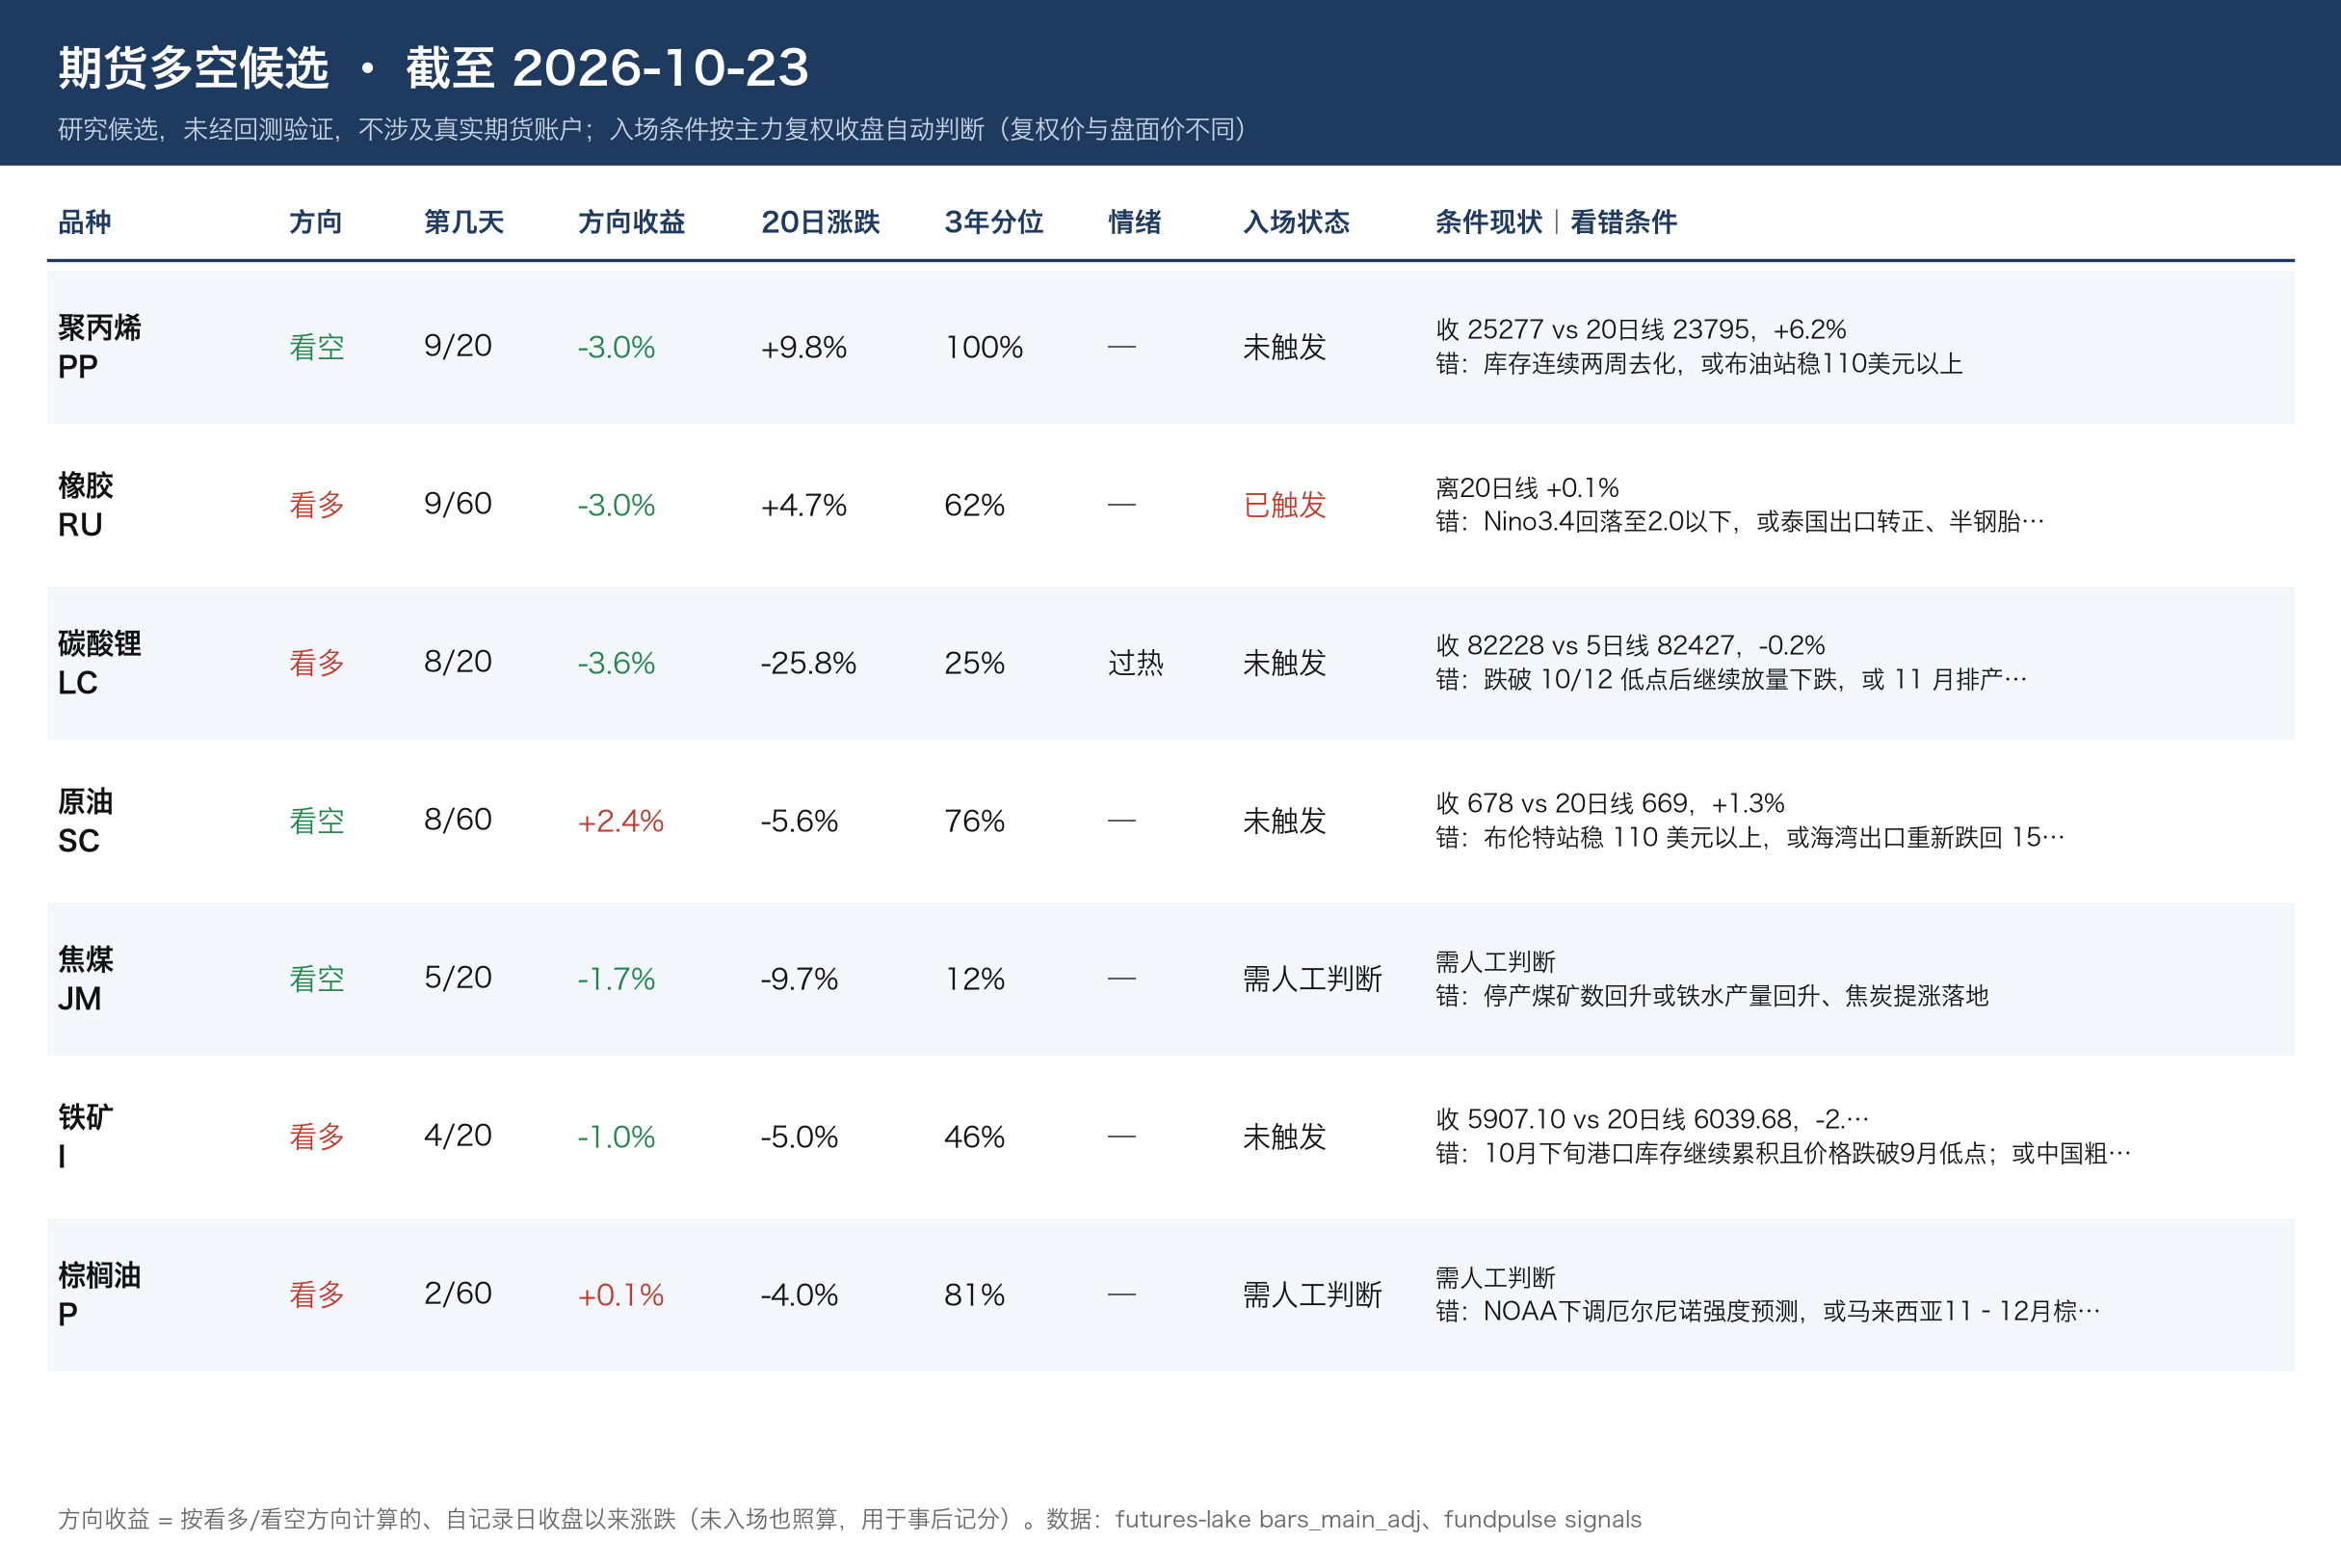
与期货信号(signals-2026-10-23)对照
- 印证:沪铜「过热+逆大盘+多头离场」 ↔ MS 美国铜显性库存 +82.6 万吨(库存在美国堆积)、JPM 4Q 铜价预测仍高($14,800)——研报偏多、价格信号偏顶部,铜卡维持见顶出局。
- 印证:燃油 fu 20 日 +35.7%、3 年分位 100% ↔ Brent ~$114、JPM 公允价 $94(溢价约 $20);不追。
- 矛盾:股指期货 IF/IH/IC/IM 均标「过热」,但现货沪深300 仍低于 20 日线;资金面(国家队 ETF)托底,标签更可能反映基差/持仓变化,非趋势过热。
- 焦炭「多头离场」、焦煤 jm 20 日 -9.7%(3 年分位 25%)↔ 申万/国泰海通高频松动,与开源深度「明年短缺」相反。
超预期 / 低于预期
- 超:北方稀土 3Q 净利 15.93 亿(+161% YoY),9M 36.46 亿 > 花旗全年 36.16 亿。
- 超:寒武纪 3Q 毛利率 58.7% vs 大摩预期 54%;但存货 117 亿(环比 +41%)、MLU690 收入确认推迟(伯恩斯坦:营收不及)。
- 超:Bloom Energy 3Q 调整后 EBITDA 2.995 亿美元,超一致 24%,FY26 收入指引第 3 次上调至 44–46 亿;低于:经营现金流 -0.27 亿(一致 +1.30 亿)。
- 超:中国 Q3 GDP 4.5%(略超预期),高盛全年上调至 4.6%;9 月 PPI +5.0%(高盛表)。
- 低:钢企盈利率 11.26%(Q3 均值 28.64%、Q2 55.11%);1–8 月黑色金属利润 294 亿(-62%)。
- 低:紫金黄金业务:矿产金同比 -1%,单位成本 +12–14%,金价环比 -9%;铜(89,540 元/吨,环比 +5%)抵消,扣非 180 亿(+42%)符合预期。
- 低:海信家电 3Q 内销约 -15%,家空/央空毛利率各降约 7pct(约一半来自铜铝塑料涨价);外销东盟 +30%、欧洲 +25%。
- 低:智利 8 月铜产量 366kt(-13%)——供给端偏紧。
边际变化与背离
- 背离:北方稀土利润加速 vs 股价离高 -41%(stock-lake)。
- 背离:寒武纪毛利率超预期 vs 股价离高 -50%、近 3 月 -24%;中芯 H 股自 8/15 约 70.8 港元跌至 47.06(约 -33%),高盛只下调 2028E 净利 14%(OCR 读数待核)。
- 拐点:9 月粗钢同比 +0.1%,年内首次转正(供给未出清)。
- 拐点:10 月汽柴油裂解价差约 $15/bbl(5–7 月 $7–8)。
- 方向变:花旗认为若美股再跌,Fed 下一步可能从加息转为降息。
- 资金:南向本周流出 22 亿美元(7 月以来最大);北向周成交 920 亿美元,约为均值一半;两融 2.47 万亿,融资买入占比 7.8%(均值 9.0%)。
宏观:机会 / 风险
- 机会:沪深300/IF 有托底(国家队 ETF 买入近三年最高月度水平 + 对冲基金仓位 1 年低位 + W&W 看多区)。盯:10/26–29 政治局会议表述、10/27–28 国家队 ETF 份额。
- 机会:炼化(裂解价差修复 + 中国进口原油较韩国便宜 $8/bbl)。中石化 A 股 1y -3%、离高 -31%、近 3 月 +3%。
- 风险:油价 + 美联储 12 月加息:花旗预测美国总体 PCE 3.6%,美债 10 年 4.98%;航空/化工下游承压(上海机场 1y -27%、离高 -34%)。盯:10/28 FOMC、10/29–30 PCE。
- 风险:11/10 中美贸易休战到期;同日稀土出口管制到期(北方稀土催化剂,双向)。
分组要点
能化链/宏观
- JPM 大宗:Brent ~$114 vs 公允 $94;4Q26 Brent $80;铜 4Q26 $14,800、1Q27 $15,200;智利 8 月铜产 -13%。
- MS 铜:美国显性库存 +825,539t(2025/1 以来),覆盖约 40% 年需求;欧洲 -39,025t;Aurubis 2027 升水 $347/t;2027 缺口 70kt(研报测算)。
- 花旗中石化:买入,目标价 HK$5.20(研报观点);核心炼油毛利 $6–8/bbl。
- 开源焦煤深度:523 矿精煤日产 63 万吨(事故前 82),全国月产 2961 万吨(-23%);Q4 假设 70–75 万吨;2026 短缺 627 万吨(研报测算)。
- 申万煤炭:秦港 5500 1040 元/吨(周 +12);港口调出 -16.1%,精煤库存 +21.7%,甘其毛都通关 -32.6%;电煤长协新办法 12/1 施行。
- 国泰海通钢铁:铁水周降 3.17%;盈利率 11.26%;热卷吨毛利 -21 元(滞后口径 -179)。
- 宝钢互动:2024–2026 每年分红不低于 0.2 元/股。宝钢 1y -19%、离高 -24%、近 3 月 -1%。
- 宏观:JPM 外汇——9 月企业净卖美元 630 亿美元(年内最高),预测 12 月 USD/CNY 6.60;花旗美国——12/9 加息至 4.00–4.25%,30 年按揭 7.5%;高盛利率——美债 10 年 4Q26 4.75%;高盛中国——Q3 GDP 4.5%,乘用车零售 -28.0%、地产销售 -21.1%。
科技
- 国内存储纪要:长存低价 15% 换份额,国内份额 2026 有望超 45%(单一来源)。
- JPM PCB(销售交易评论):深南 3Q 营收 105 亿(+66%)毛利率 34.9%;奥士康净利 +334%;宏和 +607.73%;长电 2026 投资计划上调超 50% 至 182 亿(与 10/24 大摩口径 173 亿不同,待核)。
- 大摩寒武纪:增持,目标价 1700 元(研报观点);现价 932.2,一年 -33%、离高 -50%、近 3 月 -24%(下跌趋势)。
- 高盛中芯:买入,H 股目标价 153 港元(研报观点);A 股一年 -19%、离高 -40%、近 3 月 -28%(下跌趋势)。
- 高盛台湾:2026 GDP 11.7%,企业贷款增速 12.4%(1998 年来最高),预计 12 月加息;10 月外资净卖台股 260 亿美元。
- 高盛/650 Group:AI DCI 市场 2025 约 5 亿→2030 370 亿美元(研报测算)。
- 花旗半导体设备:零部件短缺扩散;2028 WFE 2600/2850/3000 亿美元情景;基准下行约 10%,熊市约 30%;评级仍买入。
- JPM 人形机器人:Optimus 先放量 1–2 万台(本土预期约 5 万台),手部是瓶颈;偏好恒立液压、三花智控。
消费
- 海信家电:内销 -15%、外销双位数增长;9 月家空毛利率环比改善 3–4pct。
其他
- 北方稀土:花旗买入,目标价 72.3 元(研报观点)。
- 紫金:高盛买入,A 股目标价 49→46 元(研报观点);2026E ex-US 铜缺口上调至约 95 万吨。紫金 A 一年 -3%、离高 -34%、近 3 月 -9%。
- Bloom Energy:伯恩斯坦与大盘持平,目标价 282→306 美元(研报观点)。
- 伯恩斯坦电网估值:方法论,无产业数据。
卡片动态
- memory +2/-1;copper +7/-1;semi_equip +4/-3;chem_cost +2/-0;ccl +3/-1;adv_pkg +1/-0。coking_coal(已淘汰)补记 1 行证据,钢企盈利率 11.26% 接近证伪条件 3。
- 无卡片触及新的证伪/升级条件。新卡候选:稀土(北方稀土利润 +161%、毛利率 +6.4pct,11/10 出口管制到期;单一来源,先观察)。
全库主题热度
- 篇数最多:3Q 业绩点评/电话会(外资个股速评 + 纪要几十篇)、AI/物理 AI 机器人(纪要 8+ 篇)。
- 明显变多:人形机器人/具身智能(特斯拉 3Q Optimus、五洲新春、杰克科技、慈星数采);COINS 法案(美对华生物投资限制,大摩/小摩/高盛 4 篇)。
- 内外资相反:机器人——本土预期 Optimus 约 5 万台,JPM 只给 1–2 万台;焦煤——开源深度看紧,申万/国泰海通高频看松。
多空候选
- 期货:无(焦煤证据矛盾;原油/燃油 3 年高位且过热,不追,等回调)。
- A 股:看多 600111 北方稀土(见上)。研究候选,未经回测验证,买不买由 Henry 决定。
雷达(未下载但值得关注)
- 外资:高盛 COINS 财政部提案(限制美对华生物投资);摩根士丹利 洛阳钼业 3Q 不及预期、紫金 3Q 不及(MS 口径与高盛相反);摩根士丹利 平高电气 特高压交付强劲;伯恩斯坦 西部数据 价格加速;野村 全球存储;花旗 MiniMax M3.1 开源;美银 Meta、德州仪器定价。
- 内资:中金 石油中东地缘升级油价中枢抬升;兴业 建材(水泥底部回升、电子布业绩兑现);国金 中海油服深水高景气;国联民生 特斯拉推进 Optimus 量产。
栏目覆盖与额度
- 列目录 67 次(上限 85),incomplete 为空;新增:调研纪要记录表 100、调研会议纪要 88、外媒 18、Pitch 1,其余栏目 0。
- 下载 28/28 篇,pending_left 为空。
- 挑选理由:优先带硬数据的大宗/煤钢/炼化(8 篇)、宏观利率汇率资金流(7 篇)、AI 硬件链(8 篇)、卡片相关个股(北方稀土/紫金/Bloom/海信家电);跳过 10/24 日报已覆盖的思源、财政收入、野村存储主题。
早盘三张卡(2026-10-26)