研究档案
投研日报 · 研报日 2026-10-12
投研日报 10/13(研报 10/12,精读 26 篇|个人研究,不给买卖建议|A 股价格截至 10/9)
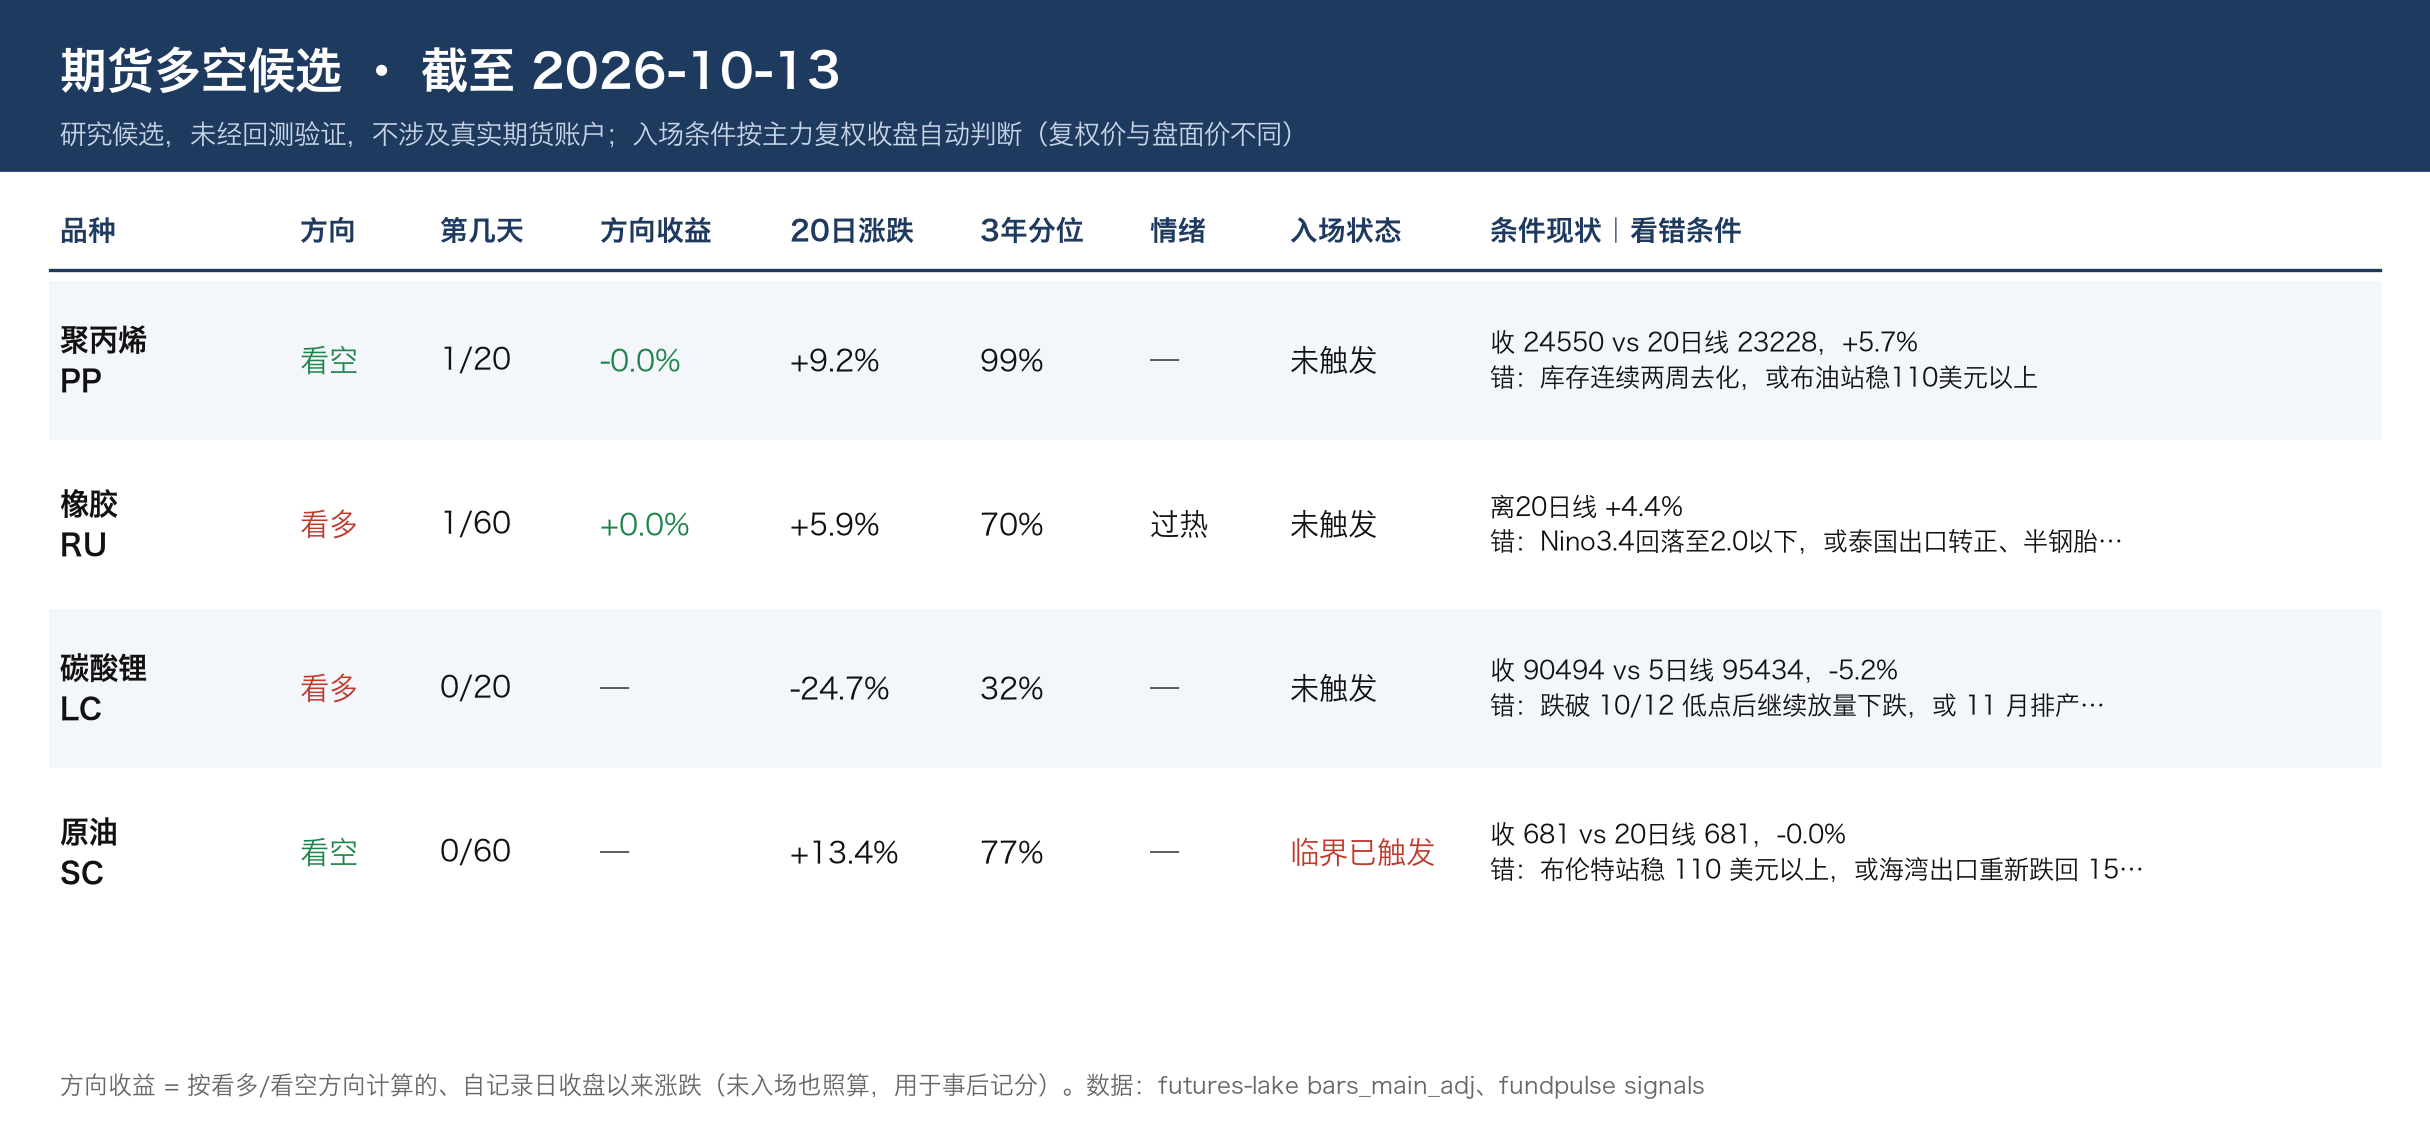
信号对照:过热的橡胶、甲醇和研报方向一致(天胶供需偏紧、甲醇港口库存五年最低);PP 在 3 年最高位,但节后库存 +46%、下游开工只有 24–40%,价格和基本面背离;黄金、白银、铁矿处于冷清
① 超预期 / 低于预期
- ↑ 台湾 9 月 AI 服务器相关出口环比 +25.9%(往年同期 −0.3%);台积电 Q3 营收高于指引
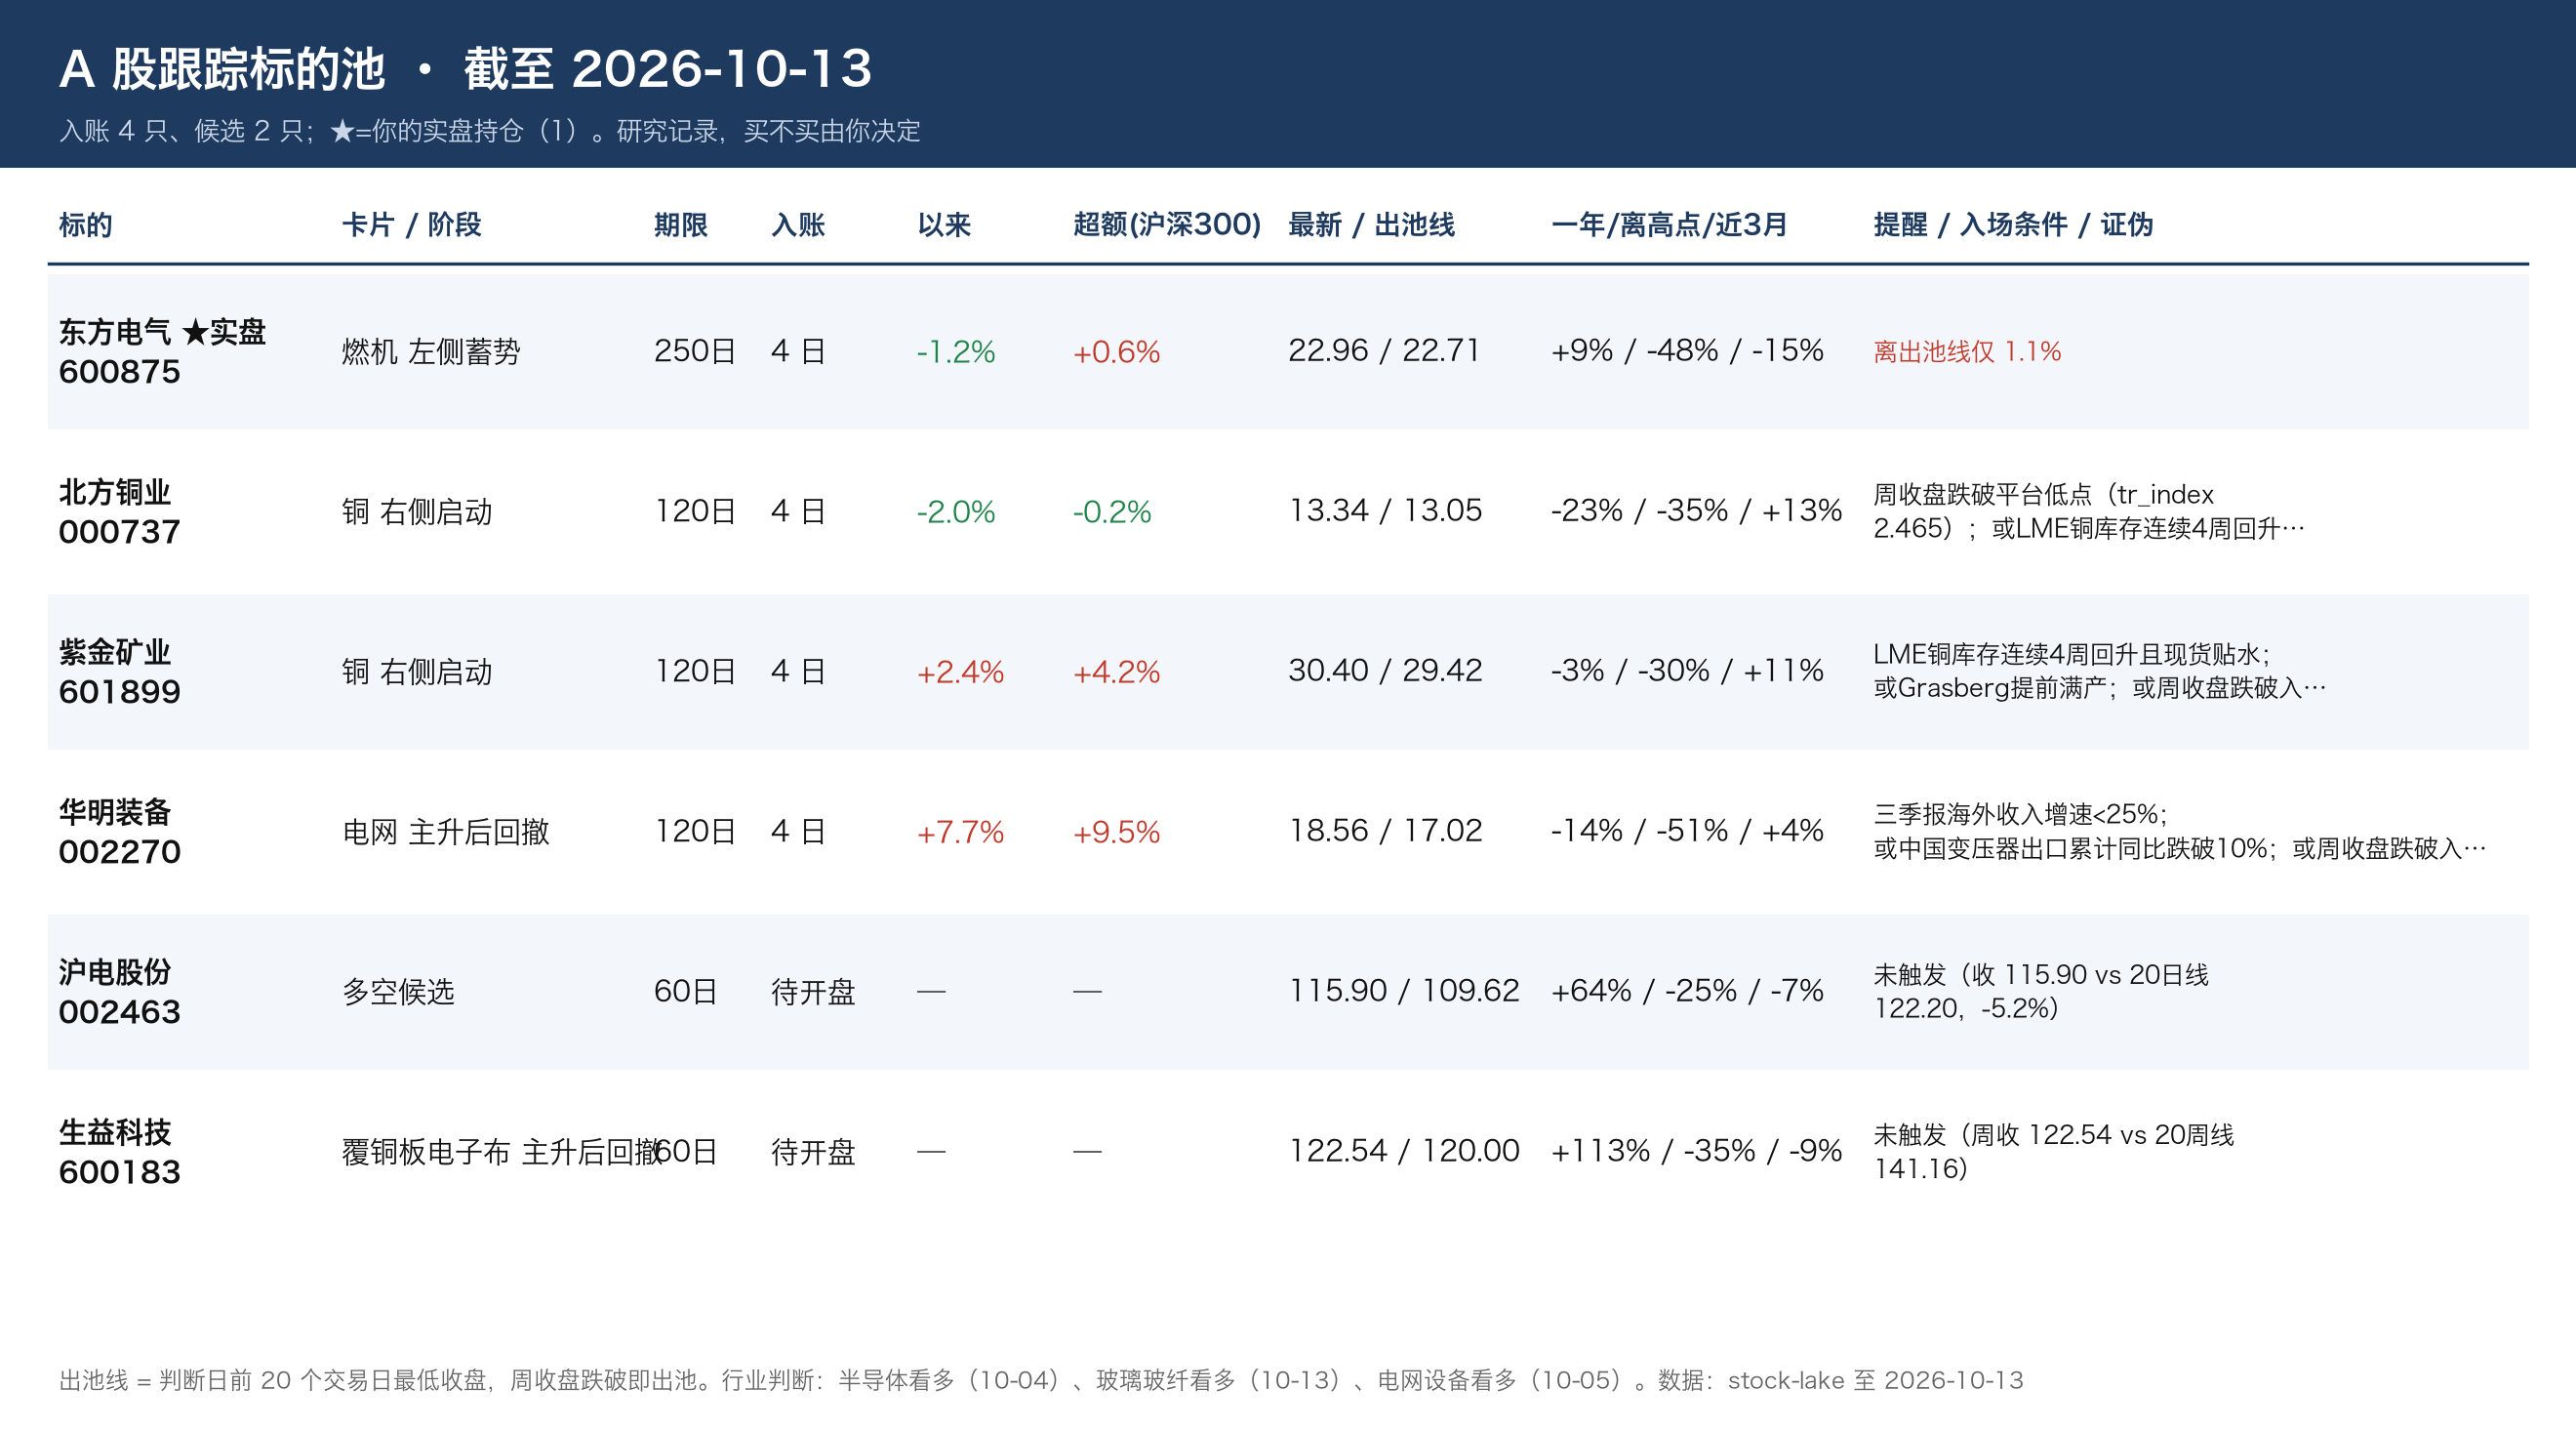
- ↑ 沪电 2Q 营收 74.75 亿,比外资预期 65.11 亿高 15%,毛利率 41.3%(预期 36.9%)
- ↑ Marvell 长期收入目标 700–900 亿美元,市场原来预期 470–500 亿
- ↓ 宁德 9 月实际产量比排产少 4%,电池六家 10 月排产再下修 1%;外资对宁德全年利润的预测比一致预期低 3%
- ↓ 印度尿素招标量和价格都不及预期(最低到岸价 352–356 美元/吨),对国内尿素出口不利
② 边际变化与背离
- 巨石 9M 净利 +100–110%,Q3 电子布均价环比 +50%;但股价近 3 月 −31%、离高点 −48%,利好不涨
- 宁德 Q3 销量预计 +58%,但单 kWh 利润环比 −4%、存货 1310 亿(年初约 950 亿);股价一年 −27%,处下跌趋势
- 存储:8 月全球半导体销售 1673 亿美元,同比 +157%;DDR 涨幅从 3Q 的 +26% 收窄到 4Q 预计 +9%,在减速。昨夜费城半导体 −2.7%、美光 −3.9%
- 煤:动力煤长协 717(+13)偏强,焦煤吕梁主焦 2300(−150)偏弱,两者方向分化
- 油:布油现货 135.8 美元,期货约 106,现货远高于期货;霍尔木兹通行降到 8 Mb/d(原 13),中东成品油发运只有往年一半
③ 宏观:机会 / 风险
- 机会:财政部追加 5500 亿地方债,Q4 财政空间约 5 万亿;研报预计 9–12 月社融多增 2.6 万亿 → 利好基建链。今天公布 9 月金融数据和进出口
- 风险:美债 10 年 5.24%(研报称一度 5.31%,2002 年来最高)+ 布油 106 → 成长股估值承压。周三晚美国 CPI
能化链/宏观
- 原油轮 TD3C 日租金 141 万美元/日,BDTI 同比 +599%
- 芳烃:PX 1350 美元(+96),PTA 7660(+465);但江浙织机库存天数增加,下游消化不了
- 天胶:泰国 1–8 月对华出口 −26%、ANRPC 今年预计缺口约 32 万吨;轮胎出口量增价跌。橡胶 20 日 +10%,3 年分位 95%
- 地产:外资预计 2028 年土地出让和新开工比今年腰斩,下调 5 家房企
科技
- 光模块:以太网光模块 2026 年 +120%、2027 年 +76%,机构自己也说"处于超级周期顶峰"
- 数据中心卡在水和审批:柔佛水冷扩建推迟约 18 个月 → 液冷、电源、备用电池受益
- 湿电子化学品:需求年增 14%,但规划产能是需求的 3 倍以上,只有高端品有机会
其他:大储 9 月中标 50.7GWh(+118%);变压器 1–8 月出口 +28%(10MVA 以上 +44%);蛋氨酸年内 +116%(新和成一年 +6%、离高 −32%)
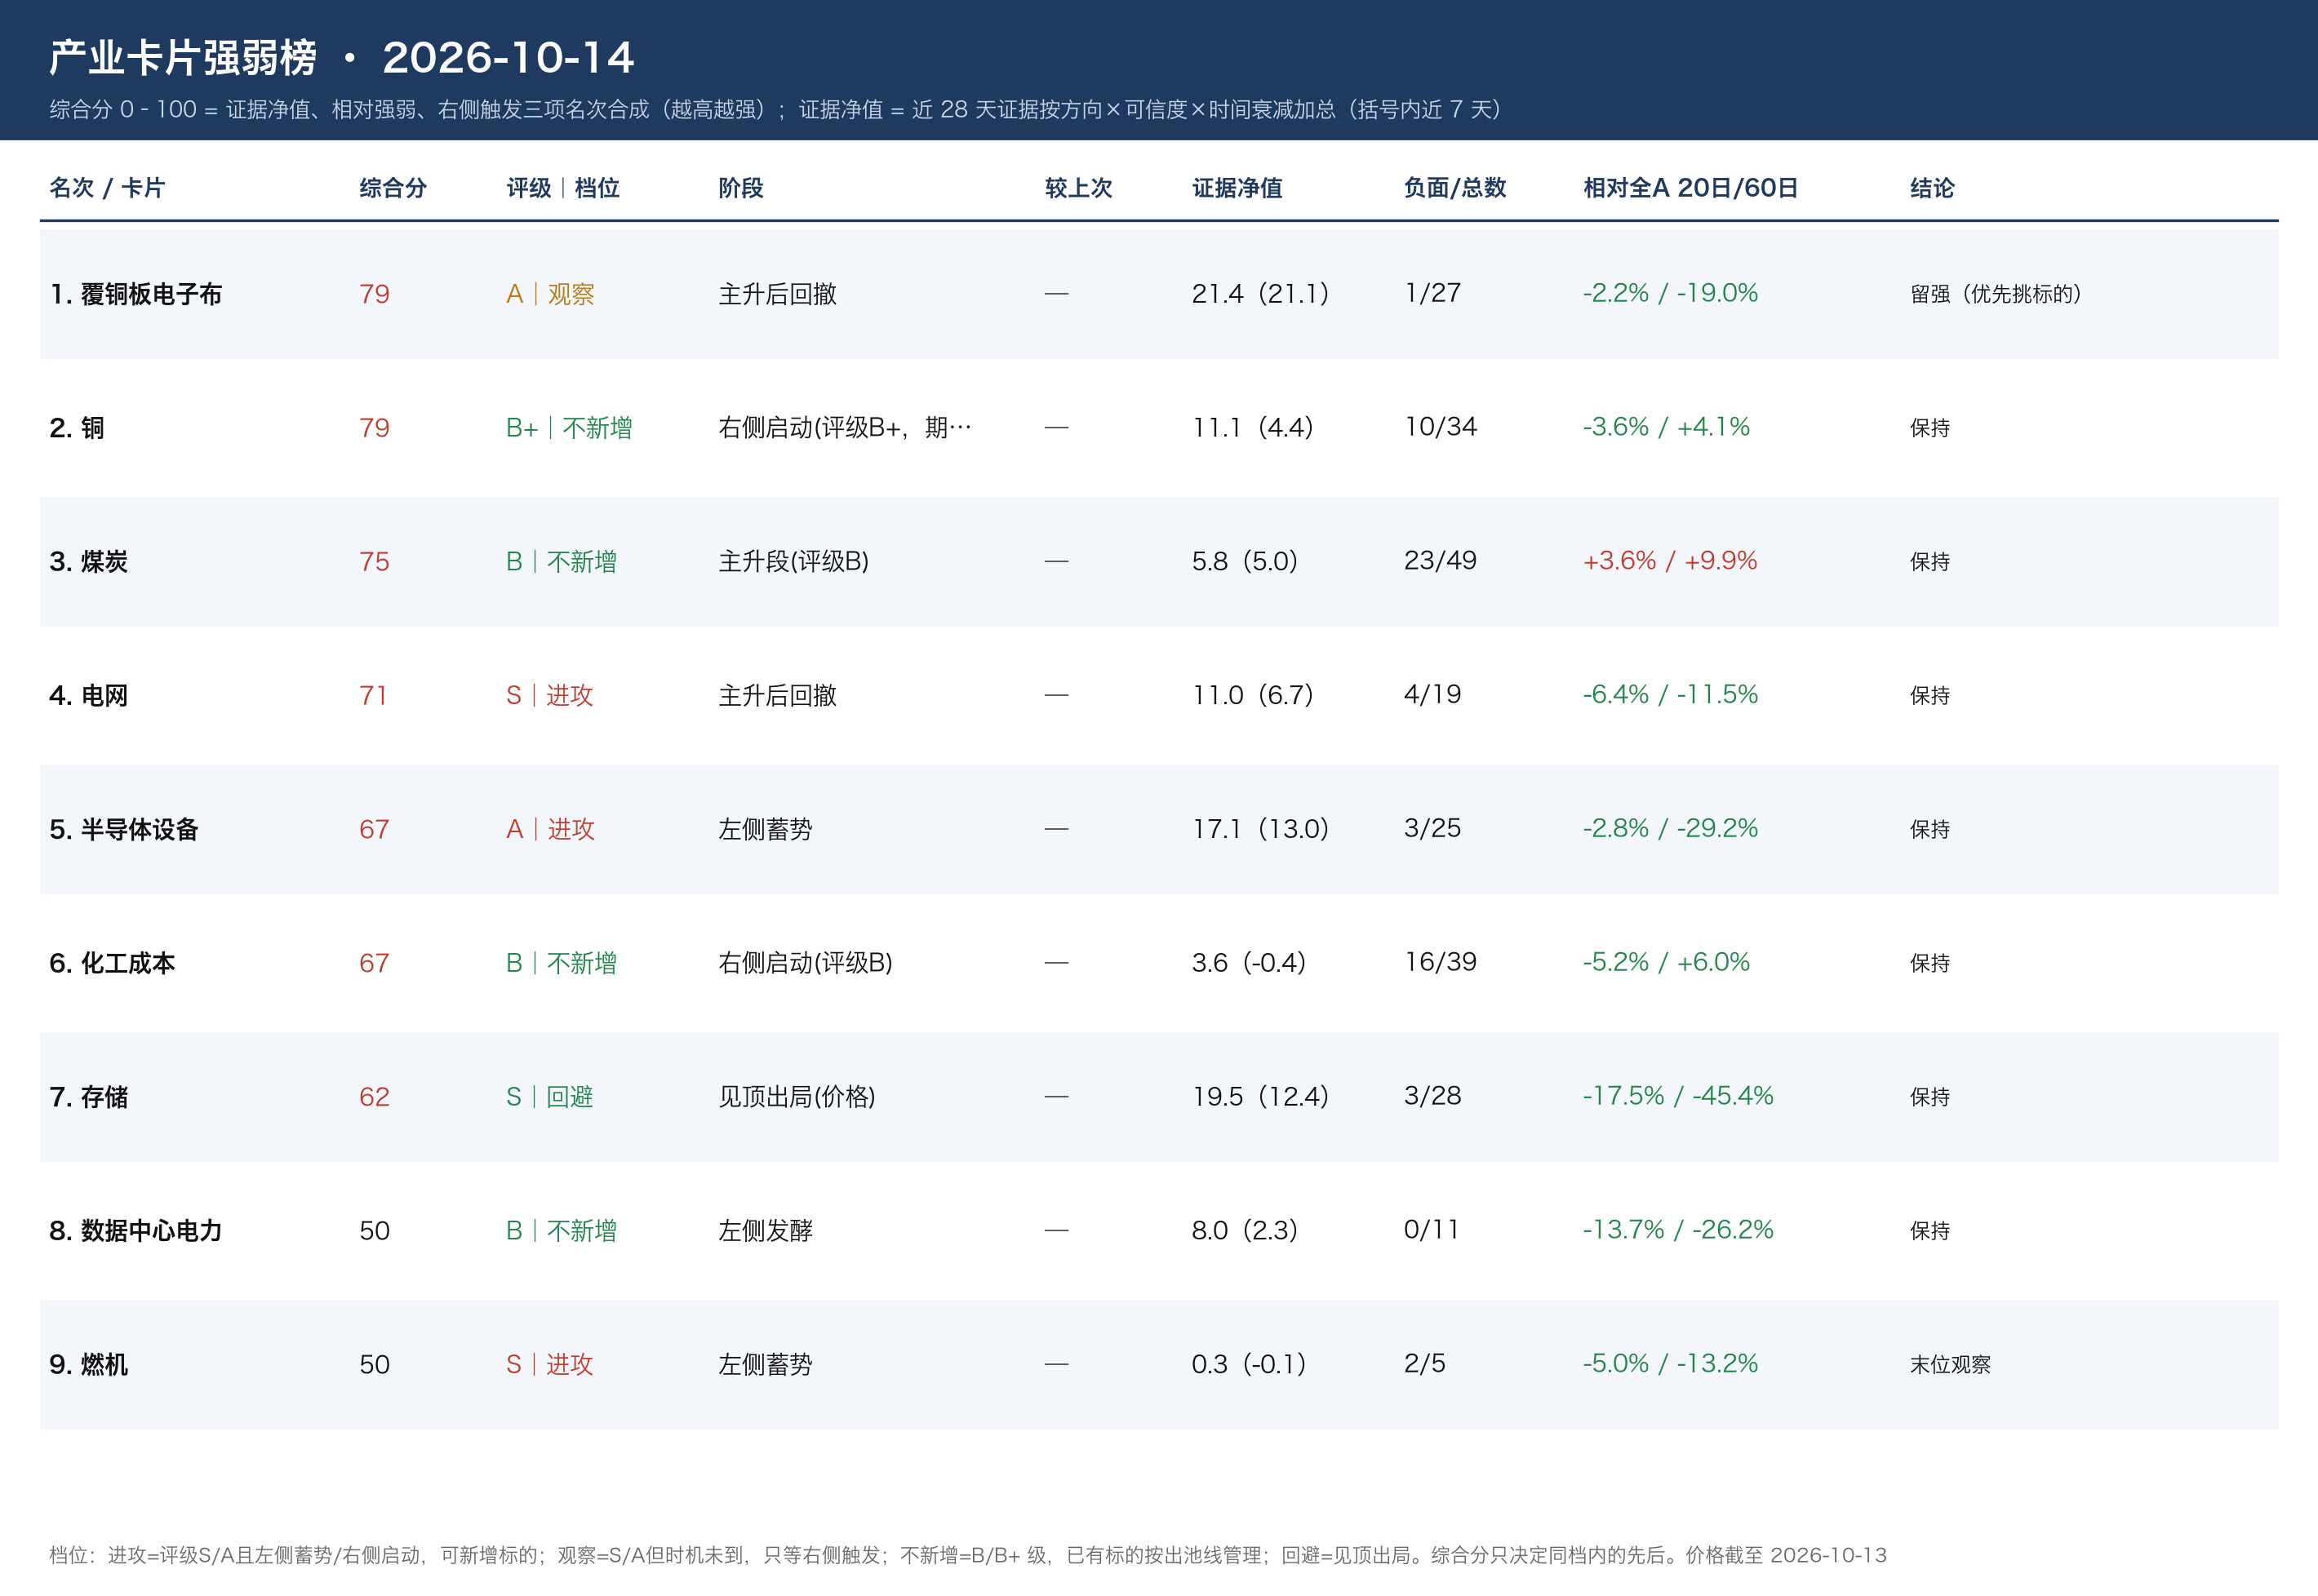
卡片动态:电网 +1/−1,数据中心电源 +1,存储 +1(DDR 减速,符合见顶出局判断),半导体设备 +1/−1,化工成本 +2/−2(PP 累库),煤炭 +2/−1。无证伪触发
新卡候选:玻纤电子布 / 覆铜板(多篇连续给出提价和利润硬数据)
雷达(未读):高盛中国 AI 策略、伯恩斯坦储能出货创新高(扫描件)、VPD 337 调查对电源链的影响(扫描件)、中欧混动配额、公募运作办法
新增判断:玻璃玻纤 看多 120 天(中)。⚠️巨石近 3 月 −31%,处下跌趋势
今天选这些篇的理由:优先 AI 硬件上游(电子布 / PCB / 光)的业绩硬数据、霍尔木兹对能化链的实际冲击,以及财政和信贷能不能接力
早盘三张卡(2026-10-14)