研究档案
投研日报 · 研报日 2026-10-10
投研日报 10/11(研报 10/8–10/10,精读 28 篇;个人研究,不给买卖建议)
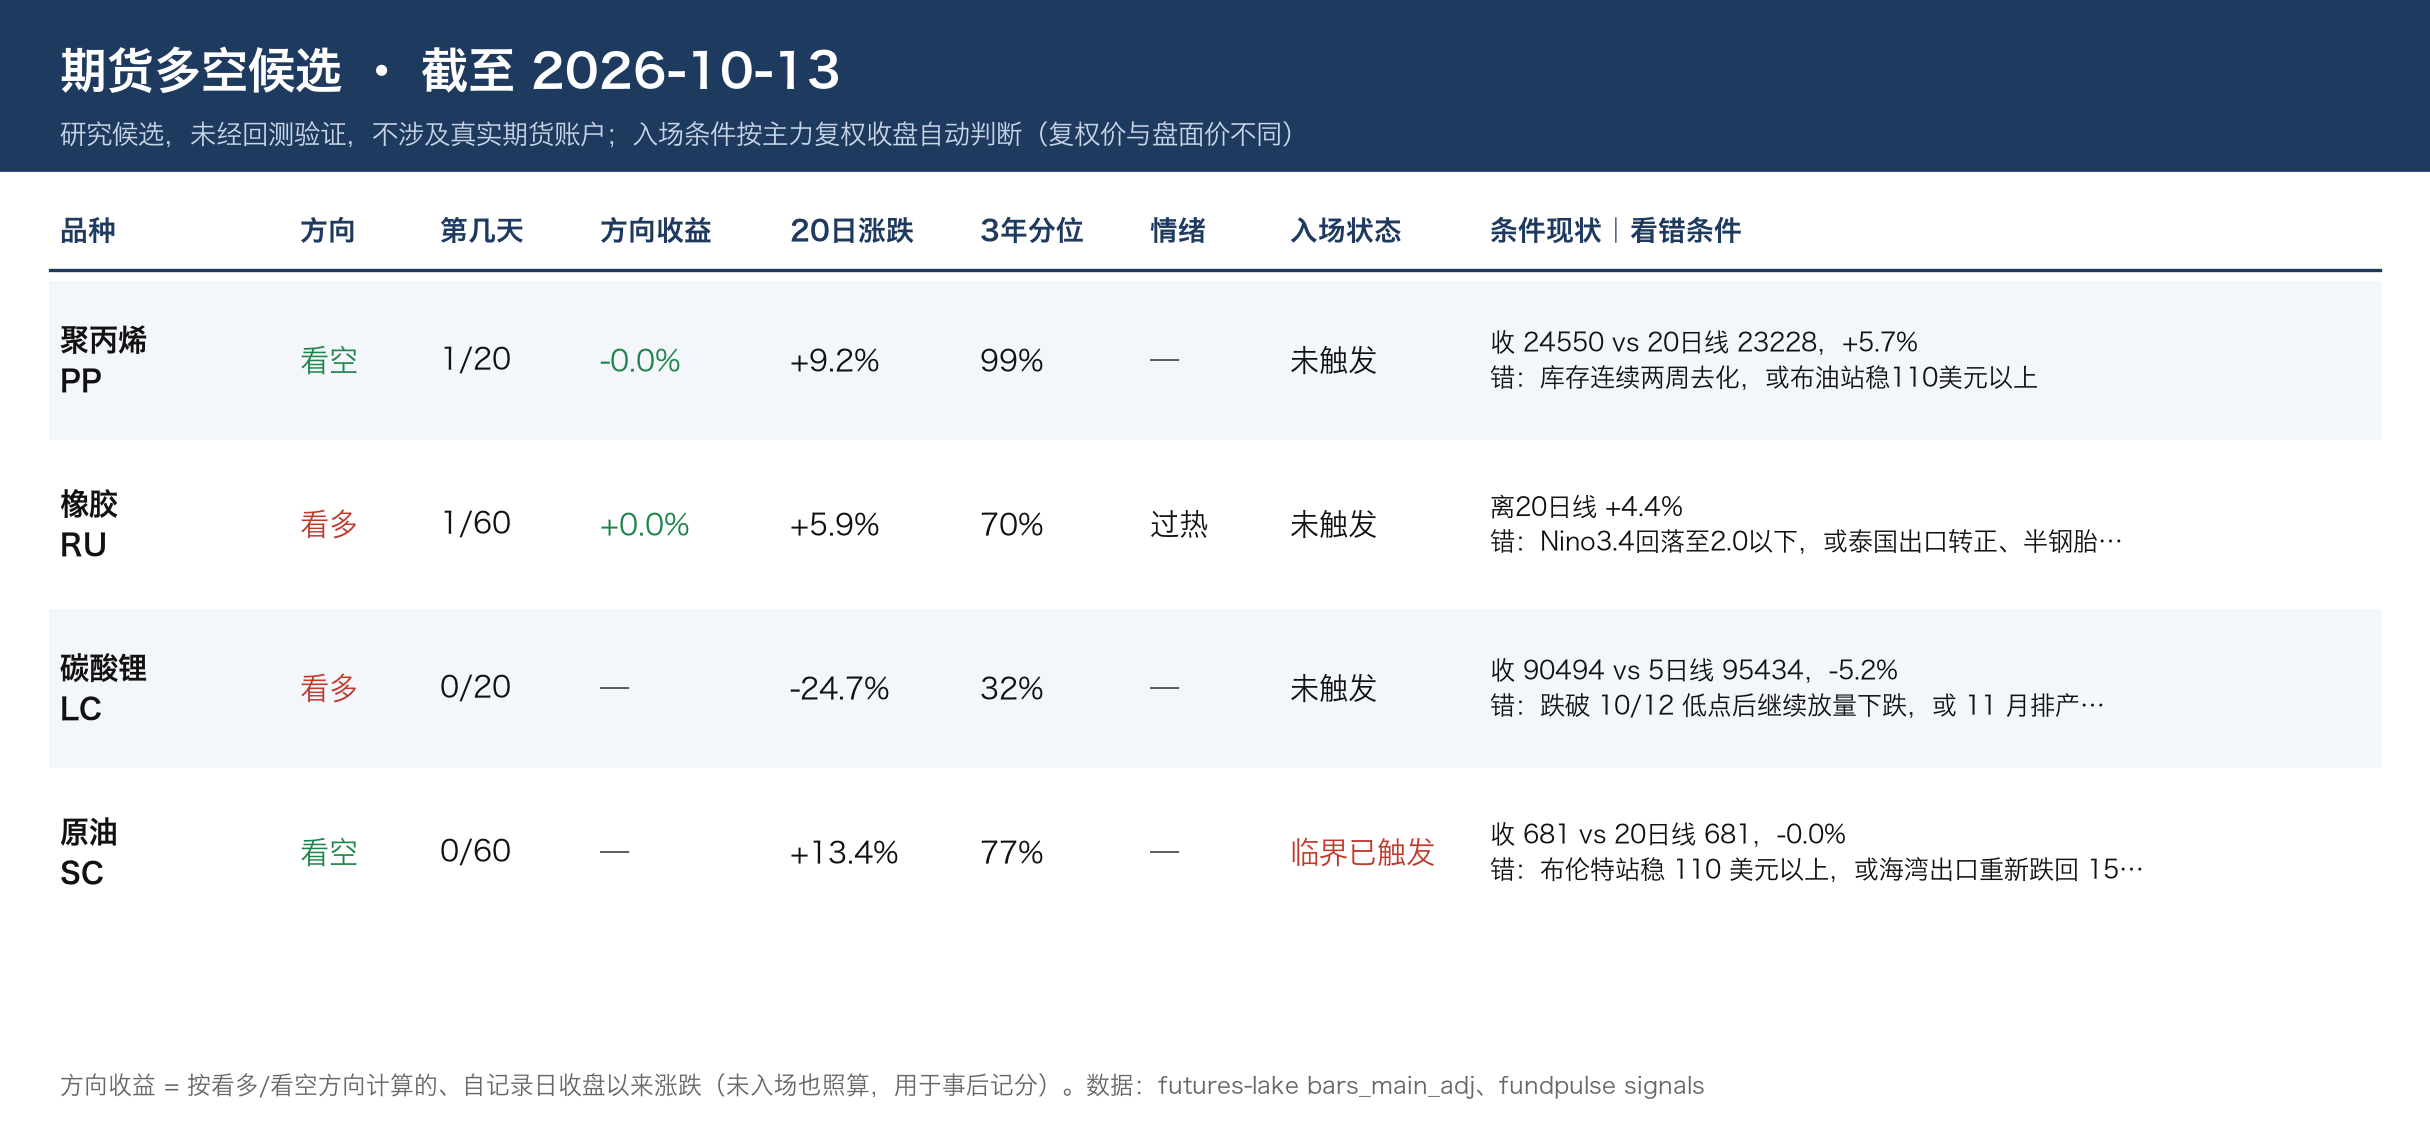
信号对照:能化 20 日 +7.6%(PP +11%、PTA +12%),和研报里的油价、运力和化工成本逻辑一致。黑色 -4.3%,和铁矿跌到 52 周低点(约 $91)一致。新能源 -8.8%(碳酸锂 -22%),和高盛预测锂 2027 年过剩 150kt 一致。矛盾:Spark 称 COMEX 金价"创新高 4220",但沪金 20 日 -5.2%、贵金属板块 -6.7%,以自有数据为准,Spark 这条只作线索
① 超预期 / 低于预期
- 超:台积电 3Q 营收 NT$1,494bn,环比 +18%,高于美元指引上限,比一致预期高 2–3%;美光 NAND ASP 环比 +30%(共识 +10–20%);安川 Q2 订单 ¥185bn(花旗预期 ¥170bn);扬杰科技 3Q 净利约 4.95 亿,比大摩预期高 14%;花旗说黄金周 26 城二手房 +53%、"核心城市大幅超预期"
- 低:9 月笔电出货 9.7M(预期 9.8M),巴克莱把 CY27 PC 出货下调 4%;苹果 iPhone 18 Pro 零部件 10 月订单据报砍 ≥15%(大立光已确认);中邮预计 9 月新增贷款约 9000 亿,同比少增 4000 亿
② 边际变化与背离
- 利好不涨(科技硬件):电子布 10 月 ASP 环比 +13–16%(2116 布 Rmb17.7/m,年内涨到 2.6 倍),宏和科技却近 3 月 -45%、离高点 -60%;扬杰业绩超预期,近 3 月 -39%;中际旭创 -35%
- 存储量价分化:DDR5 现货 $58.6(同比 +603%)还在涨,但 1Tb NAND 现货 8 月以来跌超 10%,合约价仍涨。美银模型 2Q27 起 NAND 环比转负
- 光伏减产但价格不涨:多晶硅 10 月排产 -20% 至 95.6kt(开工率约 29%),但厂内库存升到 338kt(超过 5 个月需求),多晶硅期货 20 日 -3.5%
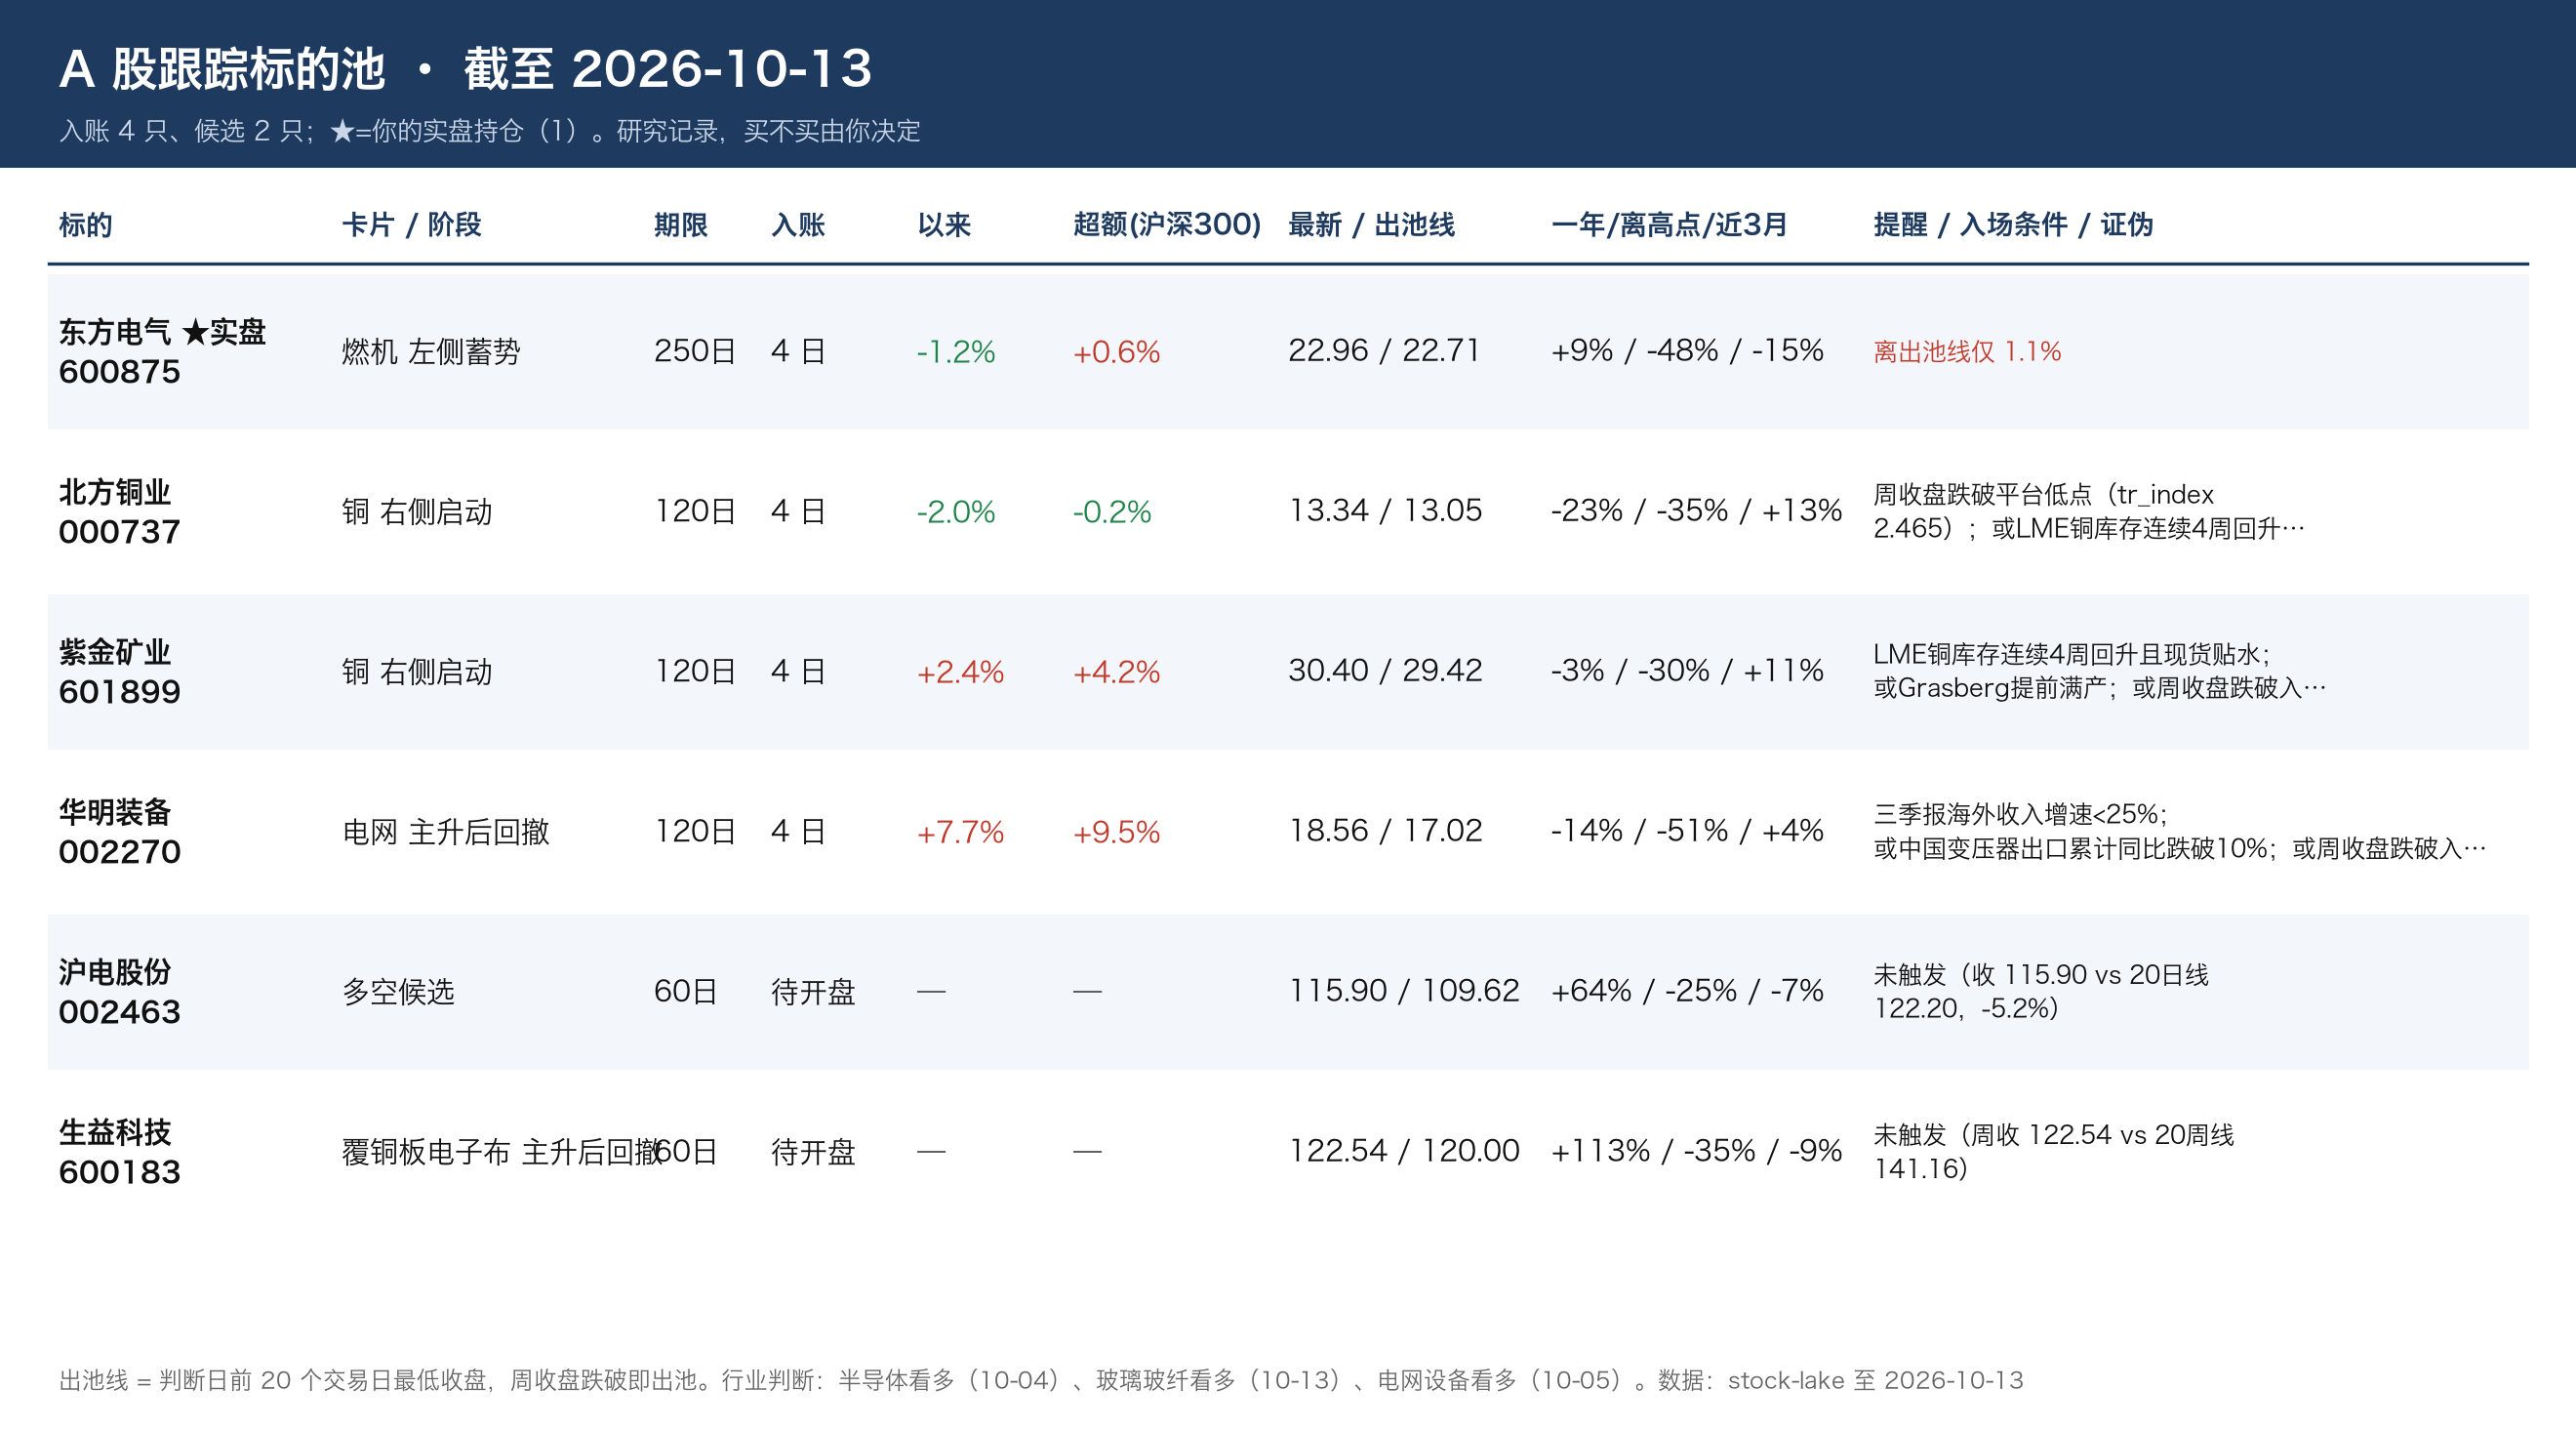
- 火电拐点:广东 3Q 现货电价 422 元/MWh,比 2026 长协高 13%;汇丰把华能、华电、华润上调到买入。华电近 3 月 +17%,华能离高点 -25%
③ 宏观:机会 / 风险
- 机会:霍尔木兹原油流量从 7.5 增至 12 mbd,VLCC 在用 766/923 艘,布油 104。油运和煤化工路线(卫星化学 Q2 净利 +250%,离高点 -8%)仍受益
- 风险:美联储 9 月加息 25bp(2023 年来首次),美 10 年期 5.24%;中国 9 月信贷偏弱,房贷贴息 5 年合计约 476 亿,华创认为不足以说明地产反转
- 本周盯:10/12–15 中国 9 月 CPI/PPI(大摩预测 CPI 0.9%、PPI 4.4%)、出口(一致预期 +25.3%)、社融;10/14 美国 CPI;10/13 起美银行季报;中旬变压器出口
能化链/宏观
- 小摩大宗:中国铝库存自 6 月累计降约 800kt 到 640kt,过剩已消除;铜周降 16kt。沪铝 20 日 -3.7%,库存好转但价格没跟上
- 华源石化:Q2 行业净利 +58.7%,但炼油毛利 -986 元/吨,利润主要靠库存收益;海上油田 capex 同比 +200%
- 汇丰:秦皇岛动力煤 986 元/t(同比 +19%),山西 6–8 月产量同比 -33%
- 招商期货:NOAA 估计 10–12 月出现强厄尔尼诺的概率 75%,利多棕榈、天胶、白糖(棕榈 20 日 -5.6%,还没反映)
科技
- 大摩:CoWoS 需求 2026e 139 万片 → 2027e 251 万片;台积电 capex 2026–28E $64/86/100bn,2027 先进制程提价 5–10%
- 伊顿:数据中心订单 +85%,积压 +43%;北美 DC 2Q 新增 13GW 创纪录;野村测算光模块"美国成分 65%"可以做到,对中国厂略偏正面
- 高盛:氧化镝 4Q 预测从 $251 涨到 $600/kg,铽从 $1,127 涨到 $2,000/kg
消费:大摩:9 月 PET 同比 +26%、铜同比 +37%,压饮料和家电毛利
其他:长江:每 GW SOFC 用金属铬约 7,467 吨,振华股份产能从 1.2 万吨扩到 3 万吨(近 1 年 +122%,离高点 -15%)
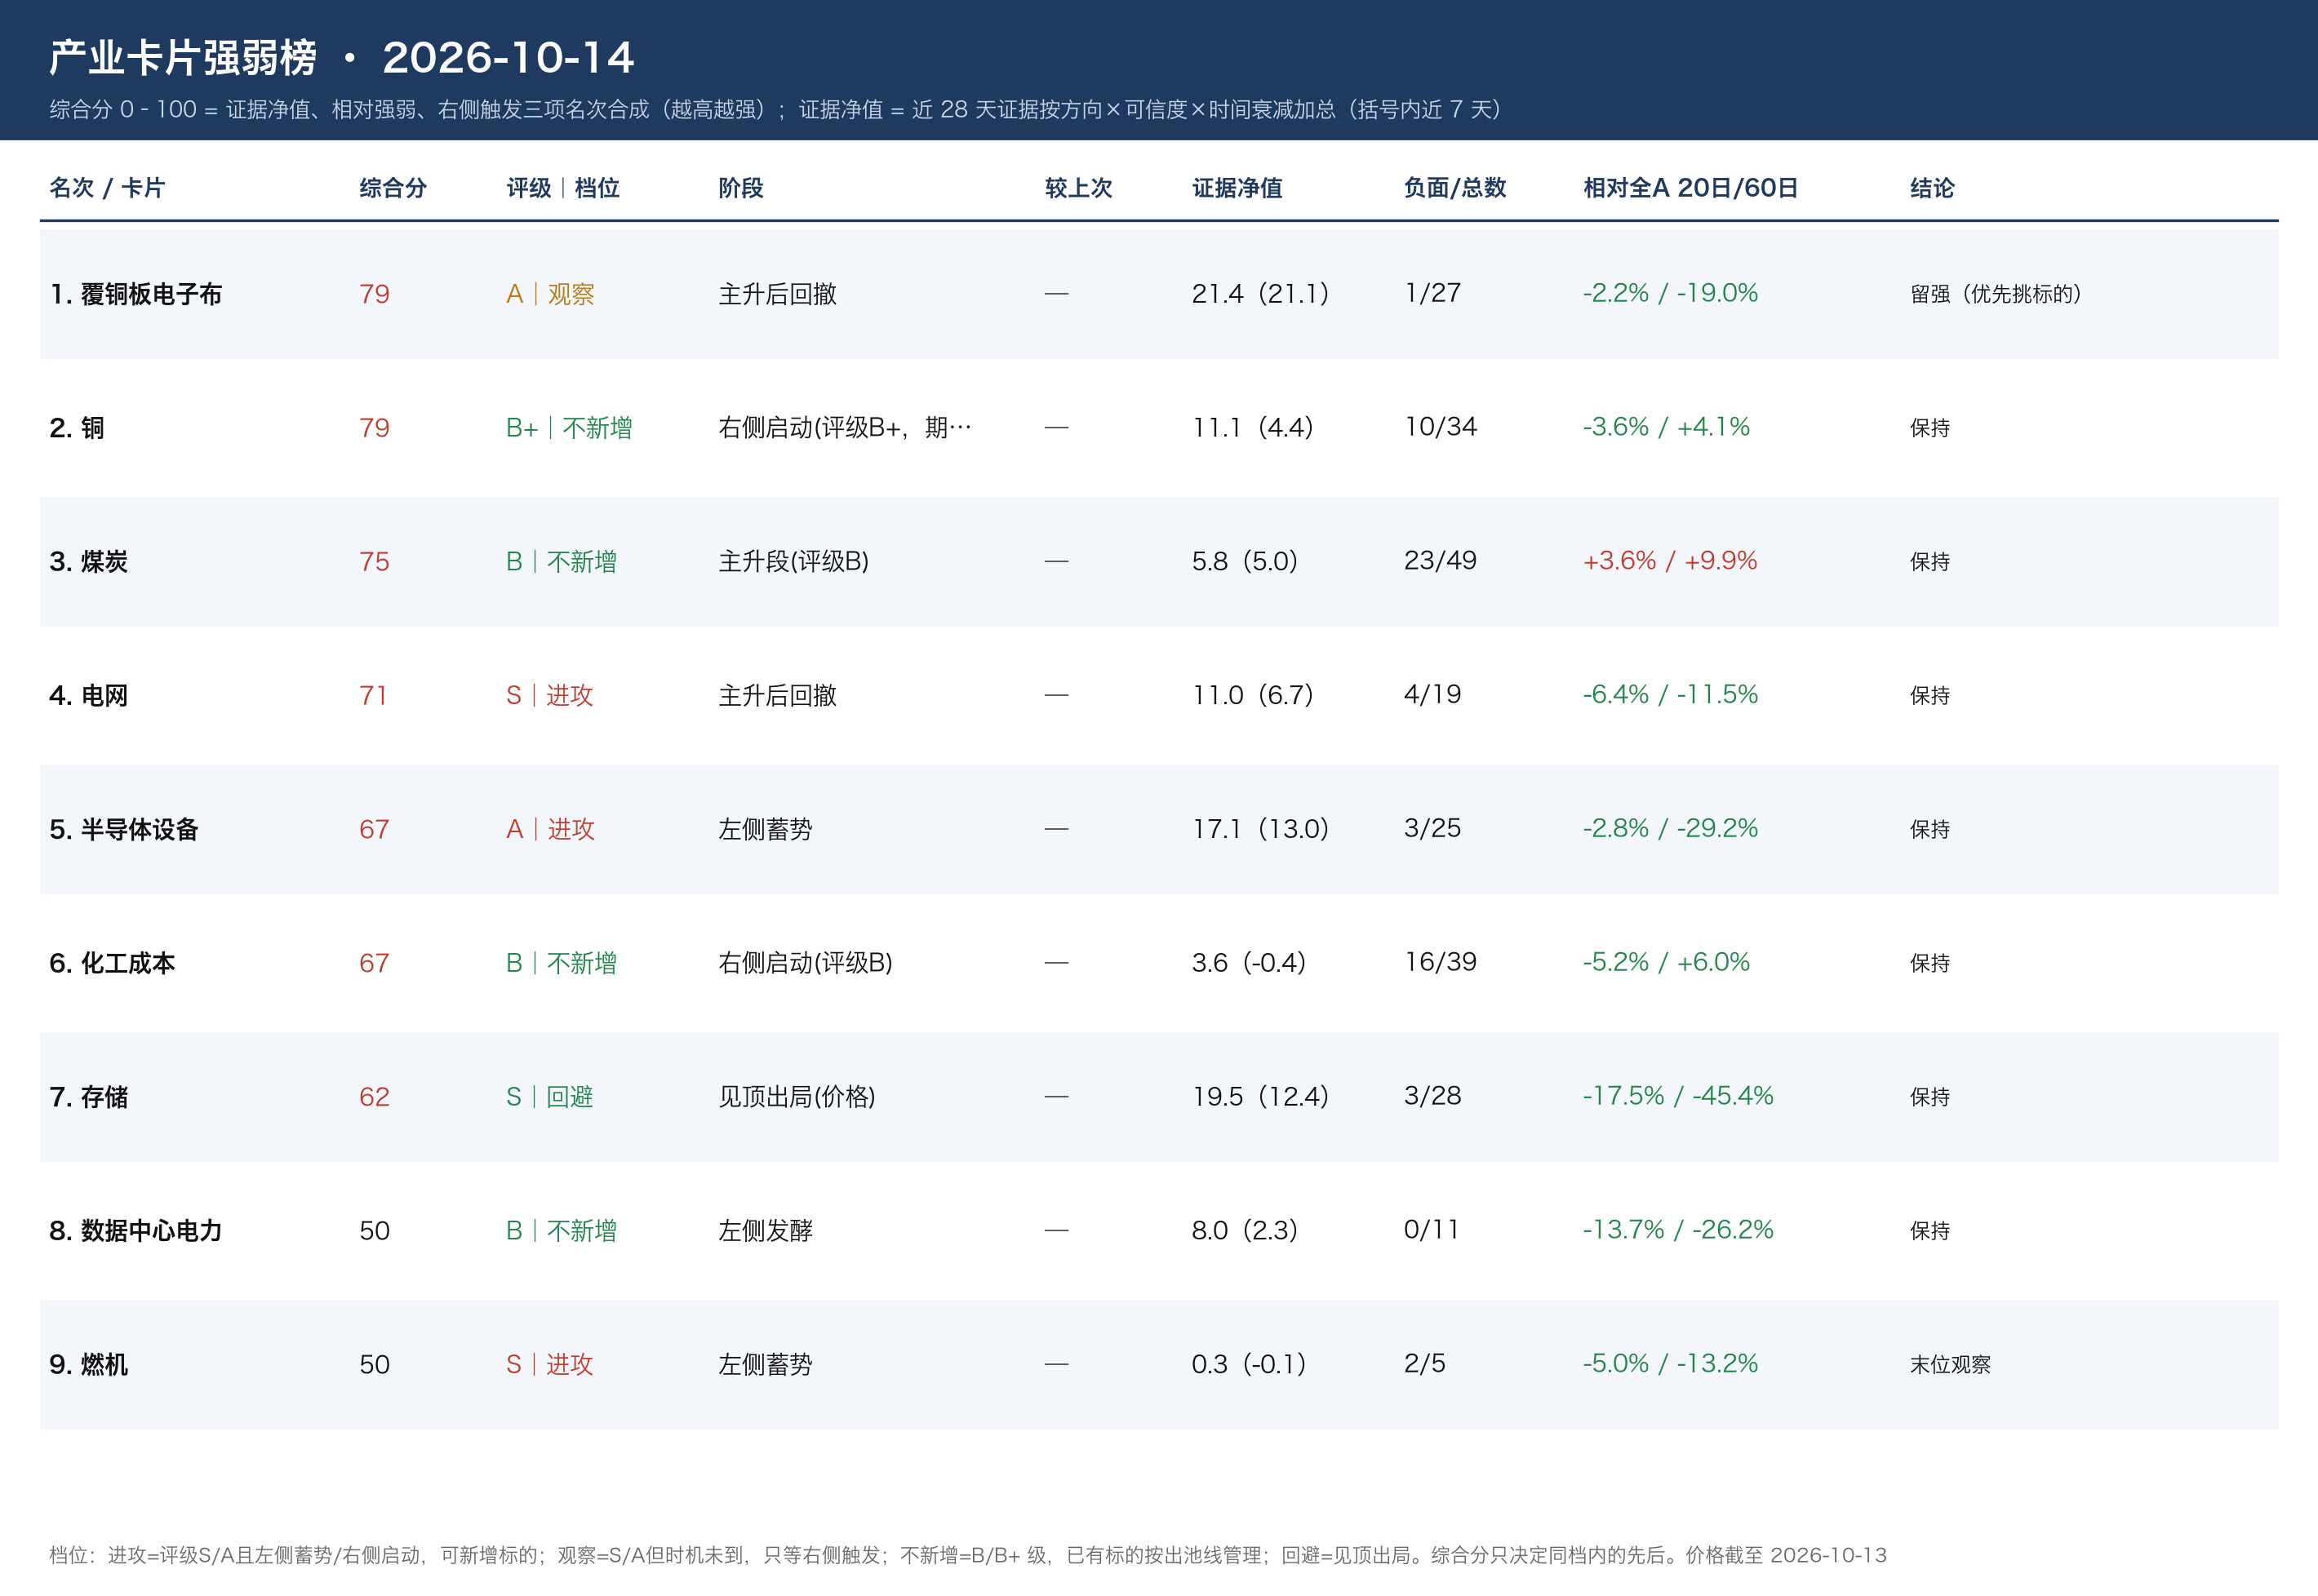
卡片动态:存储 +6/-2(量价分化)、电网 +5/-1、半导体设备 +4/0、化工成本 +2/-1、煤炭 +1/0、铜 +1/-1、燃机 0/-1(GEV Q3 订单增速预计放缓到约 10%)。半导体设备证据继续转正,但个股近 3 月 -32% 到 -51%,基本面和价格背离。新卡候选:电子布/覆铜板(ASP 连涨,丰田织机瓶颈至少 2 年)、重稀土
雷达(未读):汇丰三星 3Q、鹰普精密 AI 铸件、大摩 CPO 重估、小摩北美钢铁 3Q、高盛锂 2027 谨慎、国元可控核聚变、国泰海通土地市场
挑选理由:优先读带数字的价格、订单和库存类研报(电子布、存储、电价、多晶硅、大宗),兼顾宏观数据周前瞻;跳过前两天已读的同题材和重复件
早盘三张卡(2026-10-14)