研究档案
10/29 · AI 把上游元件的产能吃满,涨价从存储、CCL 扩到 MLCC(多层陶瓷电容)和磷化铟衬底。
投研日报 10/30 · 结论(研报日 10/29,价格截至 10/29 收盘):AI 把上游元件的产能吃满,涨价从存储、CCL 扩到 MLCC(多层陶瓷电容)和磷化铟衬底。同时国内本土需求在降温:机器人销量环比 -10%,电池排产环比 -2%。要选上游的「卖铲人」,不选整机。
大盘与情绪:中性(-1;趋势- 宽度- 量能0 情绪+) 沪深300 4041.8,低于 20 日线 4204;站上 20 日线的个股 16.0%,前一天 20.7%;成交 1.57 万亿(20 日均量的 0.98 倍)。解读:档位没变,宽度又回落了,涨/跌 781/4727,前一天的反弹没有延续。
今天的新变化
- 事实FOMC 维持利率不变,但美债 10 年 10/28 收 5.05%,前一天 4.99%(FRED)。布油约 114 美元(高盛表)。花旗把以伊协议概率从 2/3 下调到 50/50,11/3 美国中期选举是节点。
- 事实MLCC 涨价兑现:三环 3Q 净利 +168%,毛利率 53.7%,环比 +8.8 个百分点。台光电 3Q 毛利率 37.7%(一致预期 35.7%)。研报测算野村假设高端 CCL 4Q 再涨 10–20%。
- 事实燃机更紧:GEV 3Q 燃机新签 16.6GW,同比 +124%,在手订单可干 5.88 年,2Q 末是 5.31 年(内资纪要,单一来源)。
- 研报测算国内自动化转弱:工业机器人 3Q 销量 9.1 万台,环比 -10%;汽车下游 -5%,近两年首次转负(高盛口径,单一来源)。美国已就进口机器人和机械启动国家安全谈判,内资却在喊「进攻主线」。
- 事实碳酸锂 10/29 跌 5.3% 到 88,360。花旗调研 11 月 Top-5 电池排产 187.5GWh,环比 -2%;2027 年电池出口退税从 6% 降到 0。
反方观点:投行组 630 亿美元 SPV(特殊目的公司)买博通芯片租给 Anthropic,由博通担保残值(汇丰),也就是卖芯片的人自己兜底融资。这是 AI 资本开支周期后段的特征。海力士同时说 2027 年资本开支「显著上升」,长协也没收到实质预付款。这条打 memory 和 ccl 卡。
候选与明天要盯(研究候选,已过五维闸门与历史同类回测,买不买由你决定)
- 新增:无。铁矿看空的同类回测是负期望(20 日 -0.09%),不入池。三环 1 年 +65%,但离高点 -50%、近 3 月 -16%、在 20 日线下,缺第 1、3 问,只作记录。
- 过往候选:到期 6 条,命中 0,平均超额 -3.3%;持有中 16 条,平均 -3.6%,2 条为正。
- 要盯:①碳酸锂|今天收盘|<88,360 算成立(继续走弱),≥91,434 算不成立;②美债 10 年|10/31 早|<5.00% 算成立,≥5.05% 算不成立;③比亚迪三季报|今天收盘(已在跟)。昨日变量:0 条成立 / 3 条不成立(美债 5.05%、华明没站上 19.16、碳酸锂跌破 91,434)。
投研日报 · 完整版(研报日 2026-10-29,写于 2026-10-30)
个人研究,不外传,不给买卖建议。精读 28 篇,笔记见 notes.md(b1–b4 合并),证据 77 条已入 industry_evidence/ledger.jsonl。
0. 与期货通 signals(10/29)对照
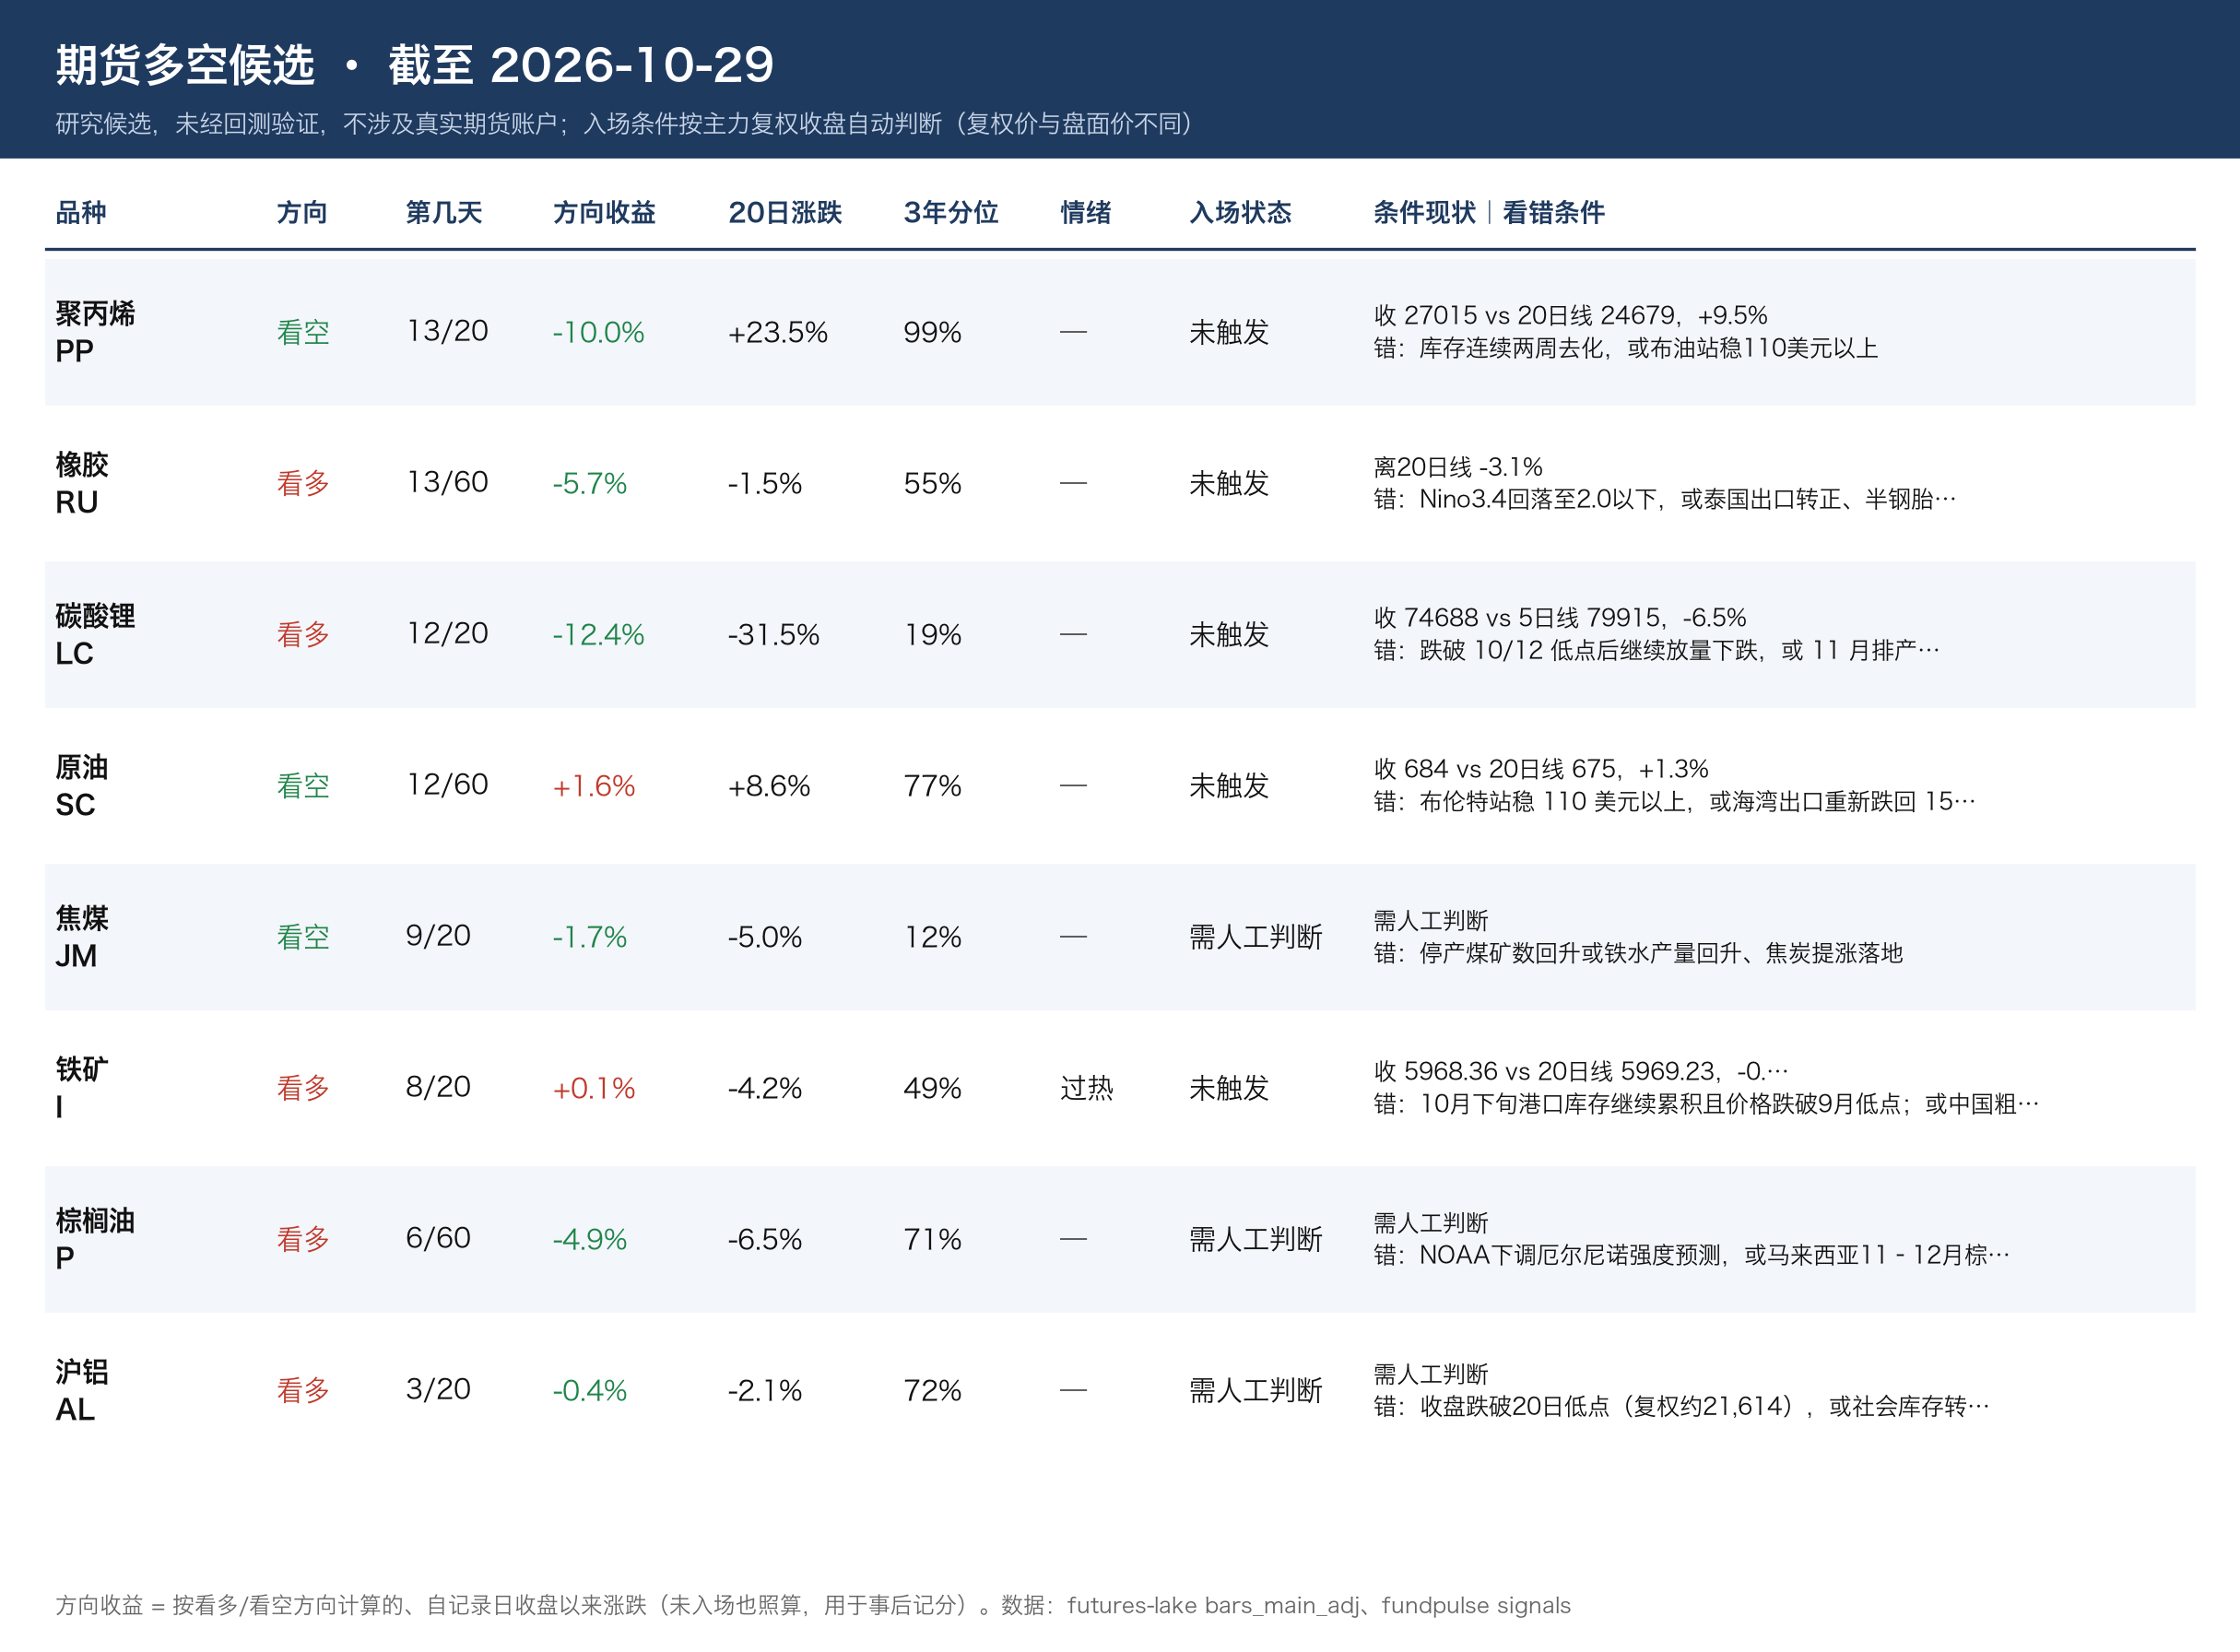
- 印证:能化链(sc/fu/lu/pg/l/v/pp/ta/ma/px/eb)几乎全部「逆大盘走强」,期货通商品指数空头排列(低于20/60日线)。研报侧:布油约 114–115 美元、荣盛 3Q 净利 +914%(成品油出口恢复)、中国柴油库存 4 年低(JPM 销售部,单一来源)。sc 3 年分位 99%、20 日 +8.6%;eb 3 年分位 99%、20 日 +12.8%:已在高位,不追。
- 矛盾:铁矿 i 被标「过热」(投机度高),但研报侧是空头证据:花旗 9 月隐含废钢用量同比 +14%(废钢替代铁矿回来了),JPM 称新加坡铁矿近 89 美元、2 年低。i 主力 3 年分位 34%、20 日 -4.2%。投机资金在、基本面在转弱,是「利空不跌」的苗头,但同构回测看空为负期望(见下)。
- 碳酸锂:signals 无标签,顺大盘;lc 主力 10/29 收 88,360,日跌 5.3%,20 日 -31.5%。与花旗电池链调研(11 月 Top-5 排产 187.5GWh 环比 -2%,2027 年出口退税 6%→0)方向一致。
D0-① 超预期 / 低于预期
超预期:
- SK 海力士 3Q:收入比一致高 6.7%,营业利润高 8.4%;DRAM 均价环比 +high 20s%(伯恩斯坦预测 +20.1%);4Q DRAM 出货指引 +mid 20s%(伯恩斯坦预测 +5.5%)。【事实,公司公告】
- 台光电 3Q26:毛利率 37.7% vs 一致 35.7%;EPS 40.47 vs 一致 35.24(新台币)。事实
- GEV 3Q26 燃机新签 16.6GW,同比 +124%,在手覆盖 5.31→5.88 年。【事实,内资纪要转述,单一来源】
- TE Connectivity:订单同比 +29%,BTB 1.14(去年 0.99),1QFY27 EPS 指引 3.30 vs 一致 3.01 美元。事实
- 泰瑞达:半导体测试同比 +77%(JPM 预期 +71%),EPS 高于一致 9%。事实
- 三环集团 3Q:收入同比 +115%,净利 +168%,毛利率 53.7% 环比 +8.8ppt(中金:高于中金预期、符合市场)。事实
- 华通线缆 3Q 归母 3.40 亿元,同比 +184%,安哥拉 12 万吨电解铝满产(中金)。事实
低于预期:
- 恒力石化 3Q 归母 30.5 亿 vs 华泰预期 35 亿(检修)。事实
- 思源电气 3Q 净利仅 +4.5%,毛利率同比 -2.4pp(储能稀释+汇兑);但合同负债 44.1 亿,同比 +52.2%。事实
- 双汇 3Q 净利 13.37 亿,比高盛预期低 6.4%;云天化 3Q 净利 7.44 亿,同比 -62%(磷肥出口受限,销量 -57%)。事实
- 影石:前三季度毛利率 38.21%,同比 -11.41pct;Q3 净利同比 -93.6%(存储涨价压下游)。事实
D0-② 边际变化与背离
- 国内工业自动化转弱(高盛 MIR 口径,单一来源):3Q 自动化市场同比 0%;工业机器人销量 9.1 万台,环比 -10%(2Q 为 +15%);汽车下游 -5%,4Q24 以来首次转负;国产机器人份额 60%→56%。同一天内资纪要普遍把人形机器人当「进攻主线」(标题 36 条,近 3 天 25–49 条)。叠加美国 10/28 起就进口机器人和工业机械启动国家安全谈判(暂无税率)。→ 内外资方向相反。
- 上游元件涨价扩散:MLCC(三环毛利率 +8.8ppt 环比)、InP 衬底(2 英寸 800→2,300–2,500 美元/片,6 英寸 1,400→5,000 美元,单一来源、置信低)、高端 CCL(台光电假设 4Q 涨 10–20%,研报测算)。下游整机继续被挤:影石、思源(储能拉低毛利)。和 10/28「整机量好价弱」同向,新增的是 MLCC 和 InP 两个品类。
- 存储:海力士 LTA 覆盖 2027/28 年 >50% 产能但未见实质预付款;2027 年资本开支「显著上升」——供给端开始松动的早期信号(反向)。
- 电池:花旗 11 月 Top-5 排产 187.5GWh 环比 -2%,10 月实际排产比 10 月中旬调研低约 3%(拐点转弱)。
- 废钢:9 月隐含废钢用量同比 +14%(9M26 仍 -4%,2025 年 -15.6%)。少用废钢一直在撑铁矿需求,这一支撑在减弱(拐点)。
- 双 11:花旗预计今年只有低到中个位数增长(2025 年 +14.2%,今年 618 +4.0%),即时零售 +112%。
- 基本面-价格背离(自有数据):思源 3Q 订单强、合同负债 +52%,但股价 1 年 -15%、离高点 -55%、近 3 月 -35%,低于 MA20 → 处于下跌趋势,空头在担心利润率(储能稀释、汇兑)和 2027E EPS 下修,我们没有反驳它的硬数据,不算背离。
D0-③ 宏观:机会 / 风险
- 风险:FOMC 维持利率不变,但美债 10 年 10/28 收 5.05%(FRED,前一日 4.99%);沃什发布会承认「利率几乎影响一切」(含 AI)。2 年期会后跌 3.7bp 到 4.70%(内资纪要,单一来源)。10 年站稳 5% 以上 → 压成长估值,对 A 股光通信/存储高位品种偏不利。
- 风险:花旗把以伊协议概率从约 2/3 降到 50/50,11/3 美国中期选举是节点。布油 114.25 美元(YTD +90%,高盛表)。高盛 EM:油价每 +10%,中国 GDP -0.3pp、CPI +0.4pp(研报测算)。
- 机会:油价高位 + 成品油出口恢复 → 民营大炼化 3Q 利润(荣盛 +914%);但 sc/eb 已在 3 年 99% 分位。要盯:11/3 中期选举前后以伊消息、美债 10 年能否回到 5% 以下、10/31 中国 10 月 PMI。
分组要点
能化链 / 宏观
- 花旗原油:以伊协议概率 2/3→50/50;基准情景仍是年底前协议。
- JPM 销售部(非研究部):中国柴油库存 4 年低;TTF >97 欧元、比 200 日线高约 80%;全球在建核电 90GW,40 年最高。
- 高盛 EM 油价冲击:油价 +10% → 进口国 GDP -0.2~-0.3pp(供给冲击 -0.5~-0.6pp)。
- 恒力 3Q 低于预期(30.5 亿 vs 35 亿),前三季度炼化销量 -18.9%、均价 +11.1%;荣盛 3Q 29.04 亿,同比 +914%,符合。
- 高盛中国 CAI:9 月 +5.4%(8 月 +4.0%),制造业拉动;投资、库存、财政支出走弱。
- JPM 地产:19 城一手 -28%(10/24 周),25 城二手 10 月累计 +26%(月初 +40–50%);华发债 98→72(已在 10/28 写过,今日不重复进精简版)。
科技
- SK 海力士、泰瑞达、TE、台光电、三环见上。博通:投行 630 亿美元 SPV 融资买 XPU 租给 Anthropic,博通承担残值担保,峰值敞口 430 亿美元,对应约 1.7–1.8GW(汇丰测算)。卖方担保残值 = AI 资本开支周期后段的融资特征。
- 国联民生 InP:量价齐升(单一来源,供需口径可疑,置信低)。
消费
- 双 11 低到中个位数;双汇头均生鲜利润比预期高 47%,中国 9M 猪价 11.25 元/kg 同比 -25.5%,管理层称 2027 下半年回升。
其他(工业/金属)
- GEV、思源、高盛自动化、美机器人进口谈判见上。
- 花旗 LME:对铝、铅比一致更看多,对锌更看空;JPM:LME 锌库存 12 个月 +347%。宝钢 3Q 净利 21.7 亿(同比 -30%)略超预期,4Q 出口订单减弱。
- 云天化:尿素出口放量,销量 +33%、价格 +15%(尿素 ur 主力 3 年分位 2%)。只有一条证据,记录不入池。
卡片动态
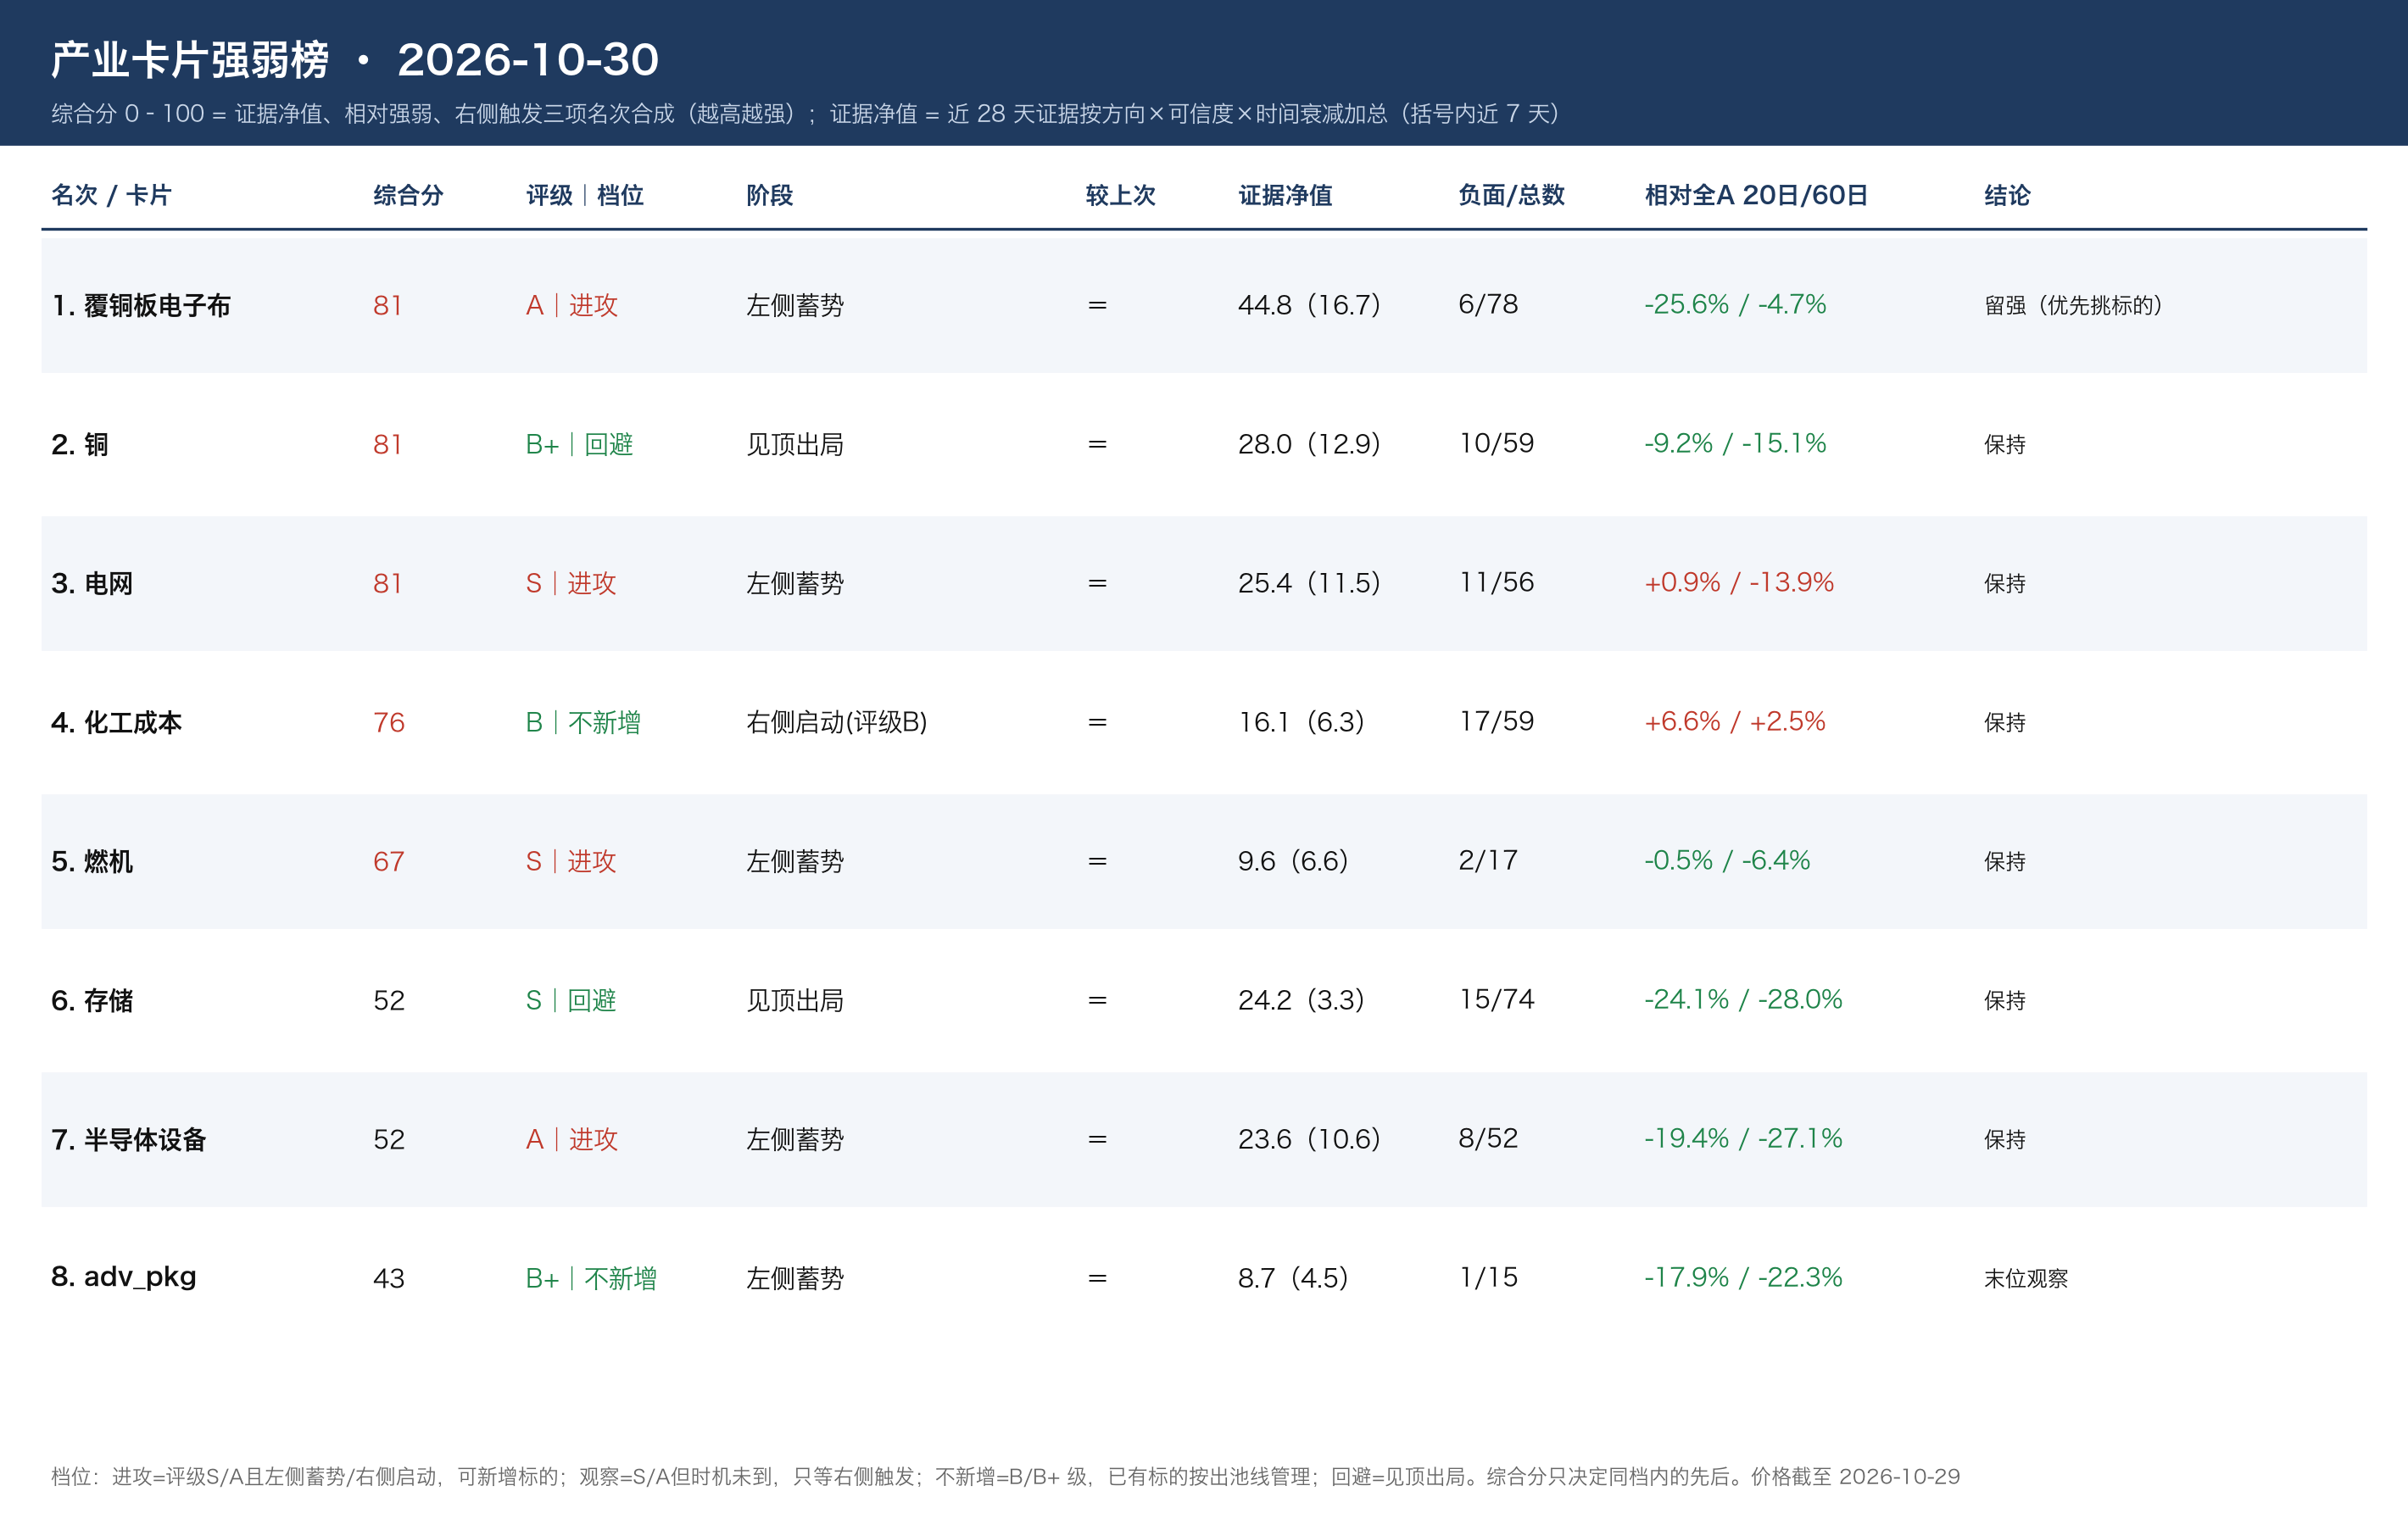
grid +3/-1;gasturbine +3/-0;memory(见顶出局)+7/-3;semi_equip +2/-1;chem_cost(右侧启动 B)+4/-3;ccl +3/-0。
- memory:海力士 LTA >50% 覆盖 2027/28、DRAM/HBM 产能到 2029 售罄,继续指向升级条件;但 2027 资本开支显著上升 + 未见预付款 + 博通残值担保融资,是证伪方向的苗头。价格未出右侧信号,卡片阶段不改。
- gasturbine:GEV 覆盖 5.88 年,紧缺继续强化。
- grid:思源订单/利润分化,股价下跌趋势,不升级。
- 新卡候选:MLCC(三环毛利率 +8.8ppt、中金看好涨价持续)——两条以上需要独立来源,目前只有中金+内资纪要,先记候选。
全库主题热度(572 条标题)
- 最多:机器人/具身 36(10/26 49、10/27 25、10/28 26);美联储/利率 31(前 3 天 2–5,FOMC 事件驱动)。
- 明显变多:AI 债务/融资 9(10/28 为 3)——外媒集中写「华尔街难以消化 AI 债务潮」。
- 内外资相反:机器人——内资纪要「进攻主线」vs 高盛 3Q 销量环比 -10%、美国启动进口谈判。
多空候选(研究候选,已过五维闸门与历史同类回测,买不买由 Henry 决定)
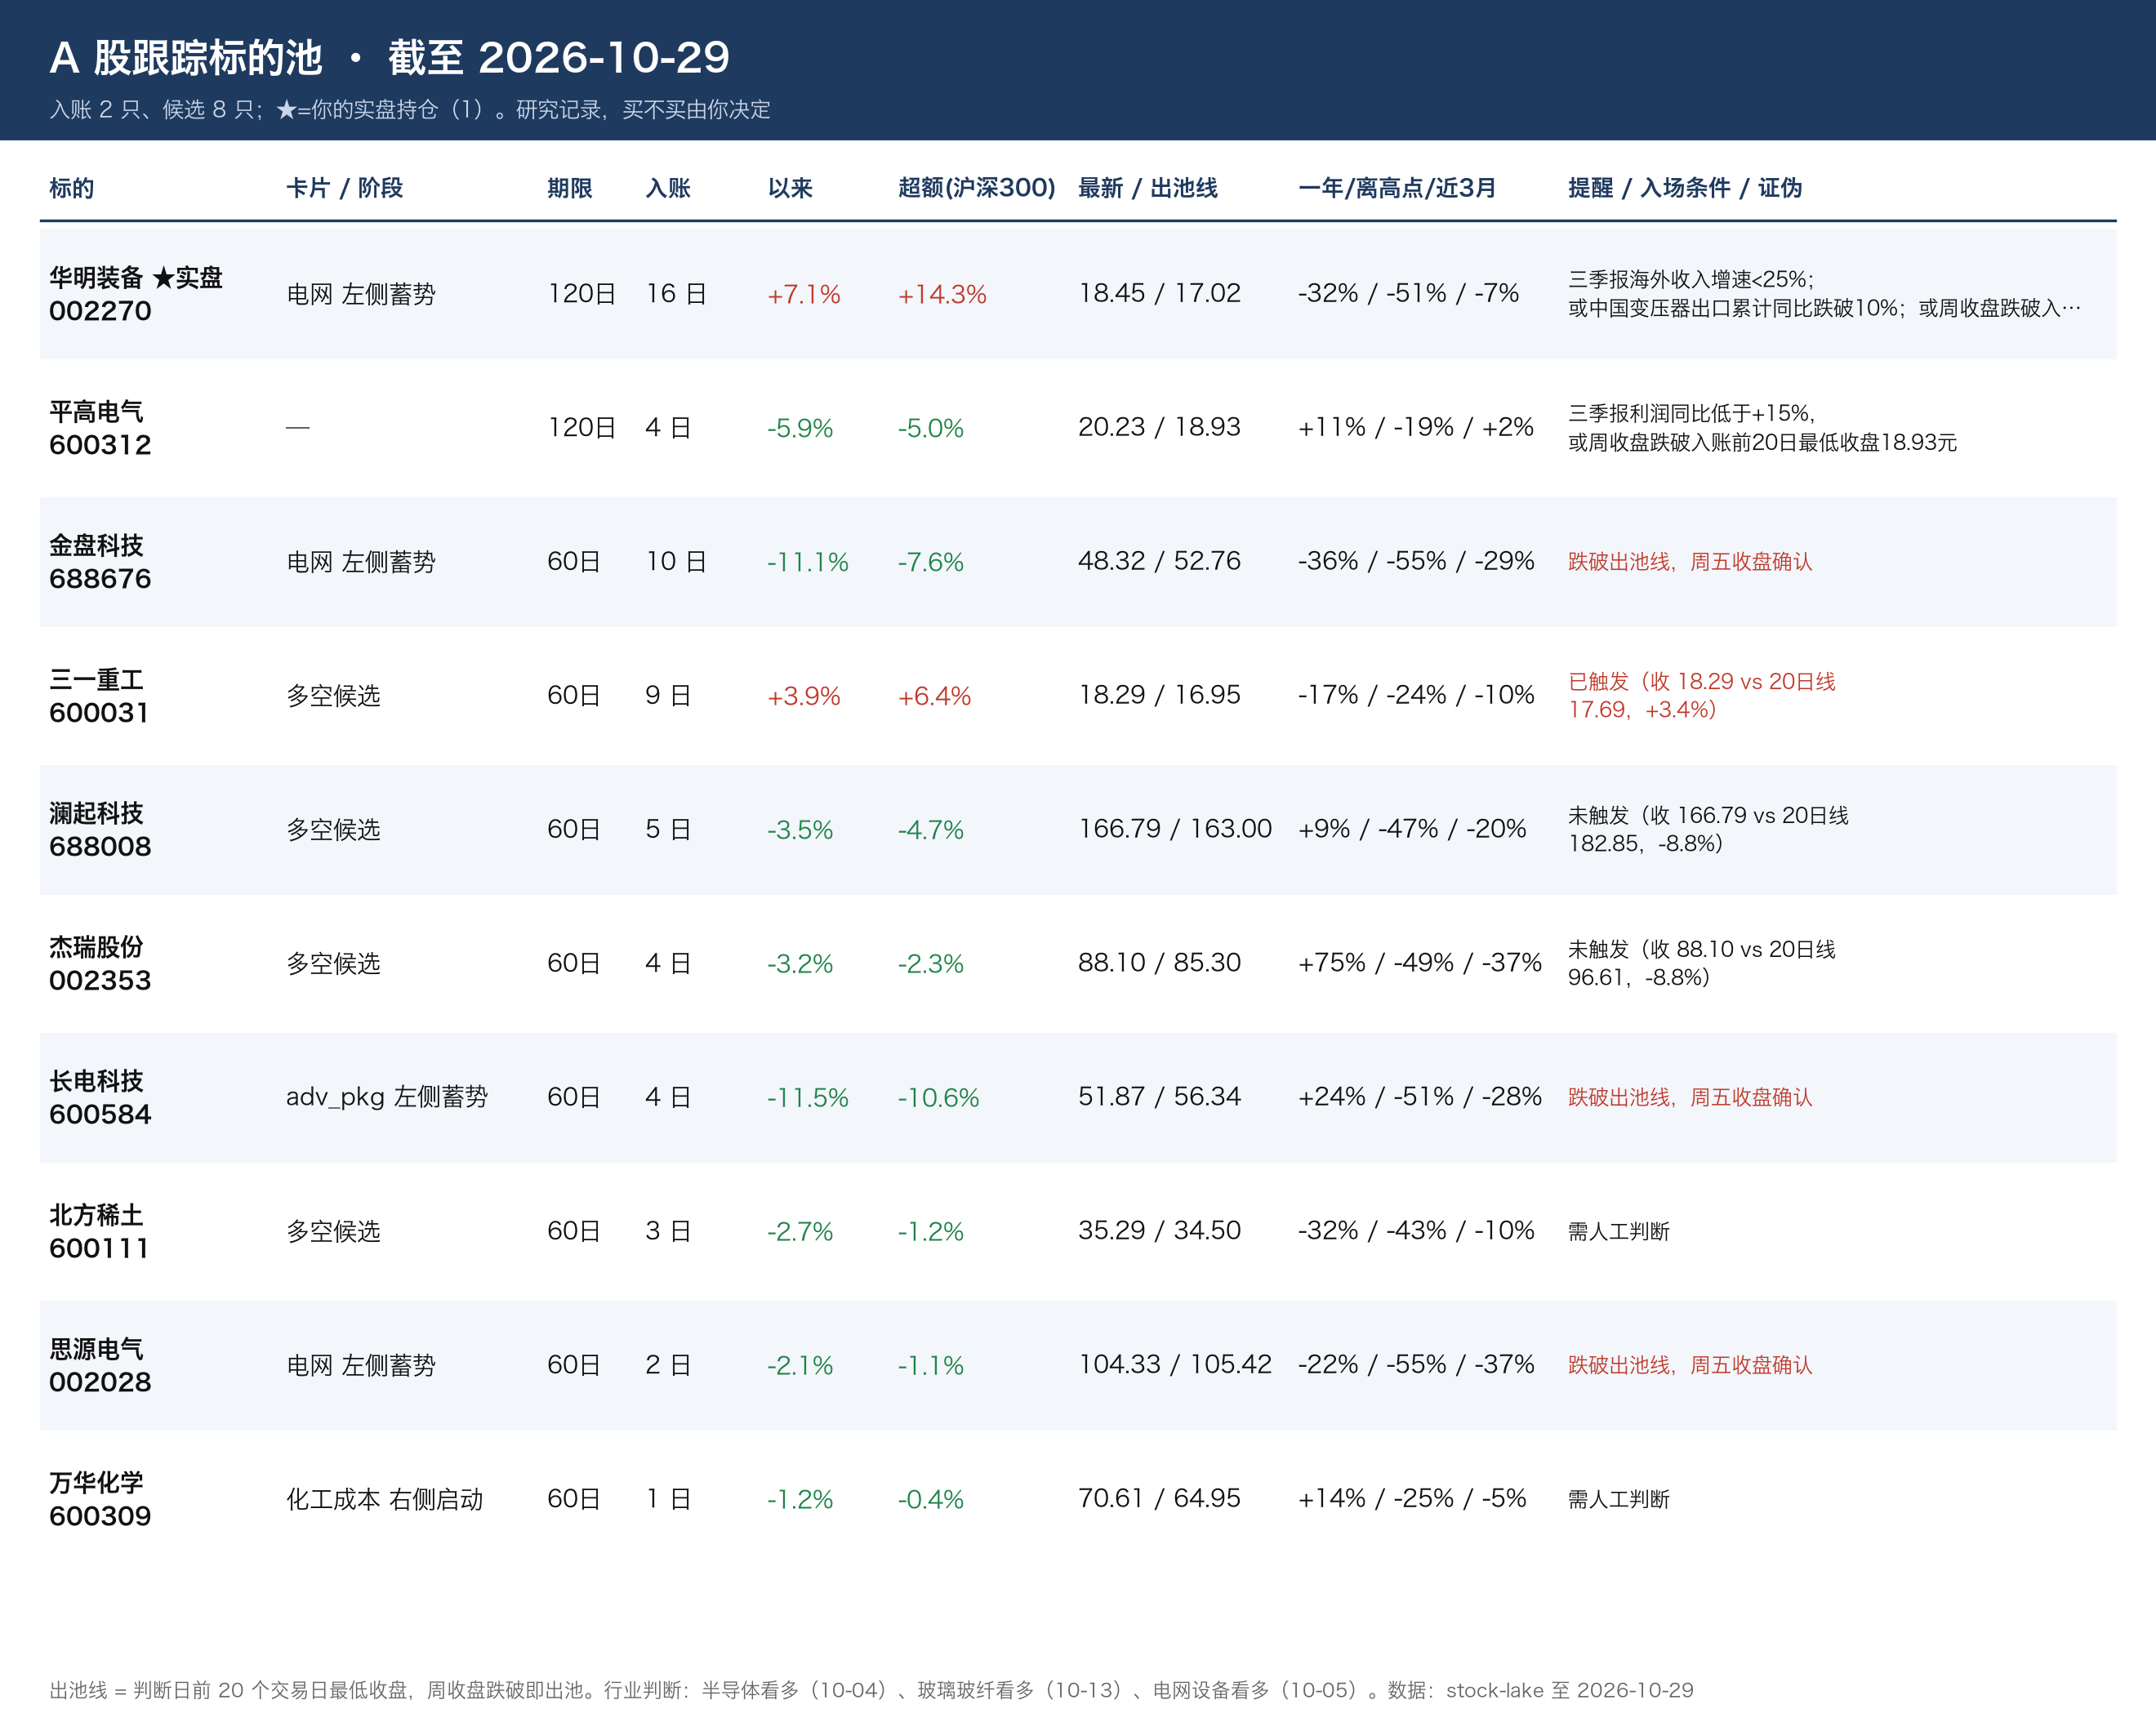
观察池巡检:3 条均未触发(万华 close 70.61<ma60 72.01;al 22,220<ma60 22,420;华明 18.45<ma60 19.13),无触发/失效。
- 期货:无。铁矿 i 看空 信息记录(缺第 4 问):①空头逻辑=废钢 +14%、铁矿 2 年低;②价格-库存未核;④同构
homologous_bt.py --future i --cond below_ma60 --short:
【历史同构】i 看空|below_ma60(全品种,条件刚成立)|样本起点 2018-01-01
  当前状态:{"date": "2026-10-29", "close_adj": 5968.4, "ma20": 5969.2, "ma60": 6150.2, "structure": "back", "spread_rate": 0.0198, "oi_5d": -0.0953, "conds_now": true}
  全样本20日     N=2140  胜率  48.7%  平均超额  -0.09%  中位数  -0.11%  盈亏比  1.01  t=-0.63
  全样本60日     N=2140  胜率  54.7%  平均超额  +1.03%  中位数  +0.81%  盈亏比  1.05  t=+3.49
  近12月20日    N=219   胜率  53.4%  平均超额  +0.05%  中位数  +0.37%  盈亏比  0.89  t=+0.11
  本标的20日     N=35    胜率  40.0%  平均超额  -1.29%  中位数  -2.85%  盈亏比  1.04  t=-0.87
  本品种60日     N=35    胜率  42.9%  平均超额  -5.28%  中位数  -2.75%  盈亏比  0.60  t=-1.75
  结论:负期望(全样本 20 日平均超额 -0.09%、胜率 48.7%)
负期望,不入池。尿素 ur 看多:只有云天化一条证据,信息记录(缺第 1、3、4 问)。
- A 股:无。三环(300408)MLCC:1 年 +65%、离高点 -50%、近 3 月 -16%、低于 MA20 → 下跌趋势;缺第 1 问(空头担心的消费电子需求/AI 资本开支见顶无法用硬数据反驳)、第 3 问(无右侧),信息记录。思源(002028):1 年 -15%、离高点 -55%、近 3 月 -35%、<MA20,缺第 1、3 问。
新增判断
无(无两条独立且与价格不矛盾的证据)。
关键变量(追加 vars.jsonl)
- 碳酸锂 lc|10/30 收盘|主力收 <88,360 算成立(排产走弱继续压价),≥91,434 算不成立。
- 美债 10 年|10/31 早(FRED 10/29、10/30 数)|回到 <5.00% 算成立,≥5.05% 算不成立。
- 已在跟:比亚迪三季报(10/30 收盘)。
昨日变量:0 条成立 / 3 条不成立(FOMC 后美债 10 年 5.05%;华明 18.45 未站上 19.16;lc 88,360 跌破 91,434);比亚迪待 10/30 收盘。
挑选理由
28 篇:硬数据产业/价格(台光电 CCL 涨价、三环 MLCC、InP、海力士、泰瑞达、TE、GEV、思源);能化与宏观(油价二元、高盛油价冲击、柴油/TTF、恒力/荣盛、美联储纪要);金属与新能源(废钢、铝、LME、矿业日报、电池排产);中国宏观与地产(高盛 CAI、JPM 地产);消费(双 11、猪肉、磷肥/尿素);政策(美机器人进口谈判、高盛自动化格局);AI 融资(博通/Anthropic)。跳过:工业利润、宝钢(10/27–28 已读)、万华(10/28 已读)、晨会/估值表/个股小事件、外资译稿重复件。
栏目覆盖与额度
栏目条数:XZ·外资 141,宏观所·外资 113,宏观所·内资 154,调研会议纪要 100,财联社 11,红宝书 1,复盘数据 1,速看 1,外媒 49,XZ·闭门会 1(共 572)。list_calls 71,incomplete 无。下载 28/28,pending_left 空。
注:本日 index.json 的 no 与 NN.txt 文件序号不是一一对应(文件按下载顺序编号),精读按正文识别篇目,已全部核对。
C) ima-public-match/output/2026-10-29.md 不存在;Spark 晨报今天无文件。
早盘三张卡(2026-10-30)