研究档案
10/27 · 利润在往上游和出口集中,内需没跟上。
投研日报 10/28 · 结论(研报日 10/27,价格截至 10/27 收盘):利润在往上游和出口集中,内需没跟上。9 月工业利润同比 +14.1%,但季调后环比 0%;万华三季度利润 +84%,靠的是 MDI 出口 +25%。同期社零只 +1.1%,地产投资 -20.6%。能赚钱的是有海外订单、有涨价权的公司,不是内需。
大盘与情绪:防守(-2;趋势- 宽度- 量能- 情绪+) 沪深300 4049.6,低于 20 日线 4251;站上 20 日线个股 14.8%;涨/跌 605/4921。解读:比昨天的中性降了一档,量能从 0.96 倍降到 0.89 倍。大摩说港股和 A 股按底部估值还有 10–15% 下跌空间,但也说国家队已买约 150 亿美元,1–2 个月企稳。两边都是研报观点。
今天的新变化
- 事实万华化学 3Q 净利 56 亿元(+84%),聚合 MDI 出口 26 万吨(+25%,单一来源);但 MDI 价差环比收窄 1422 元/吨。
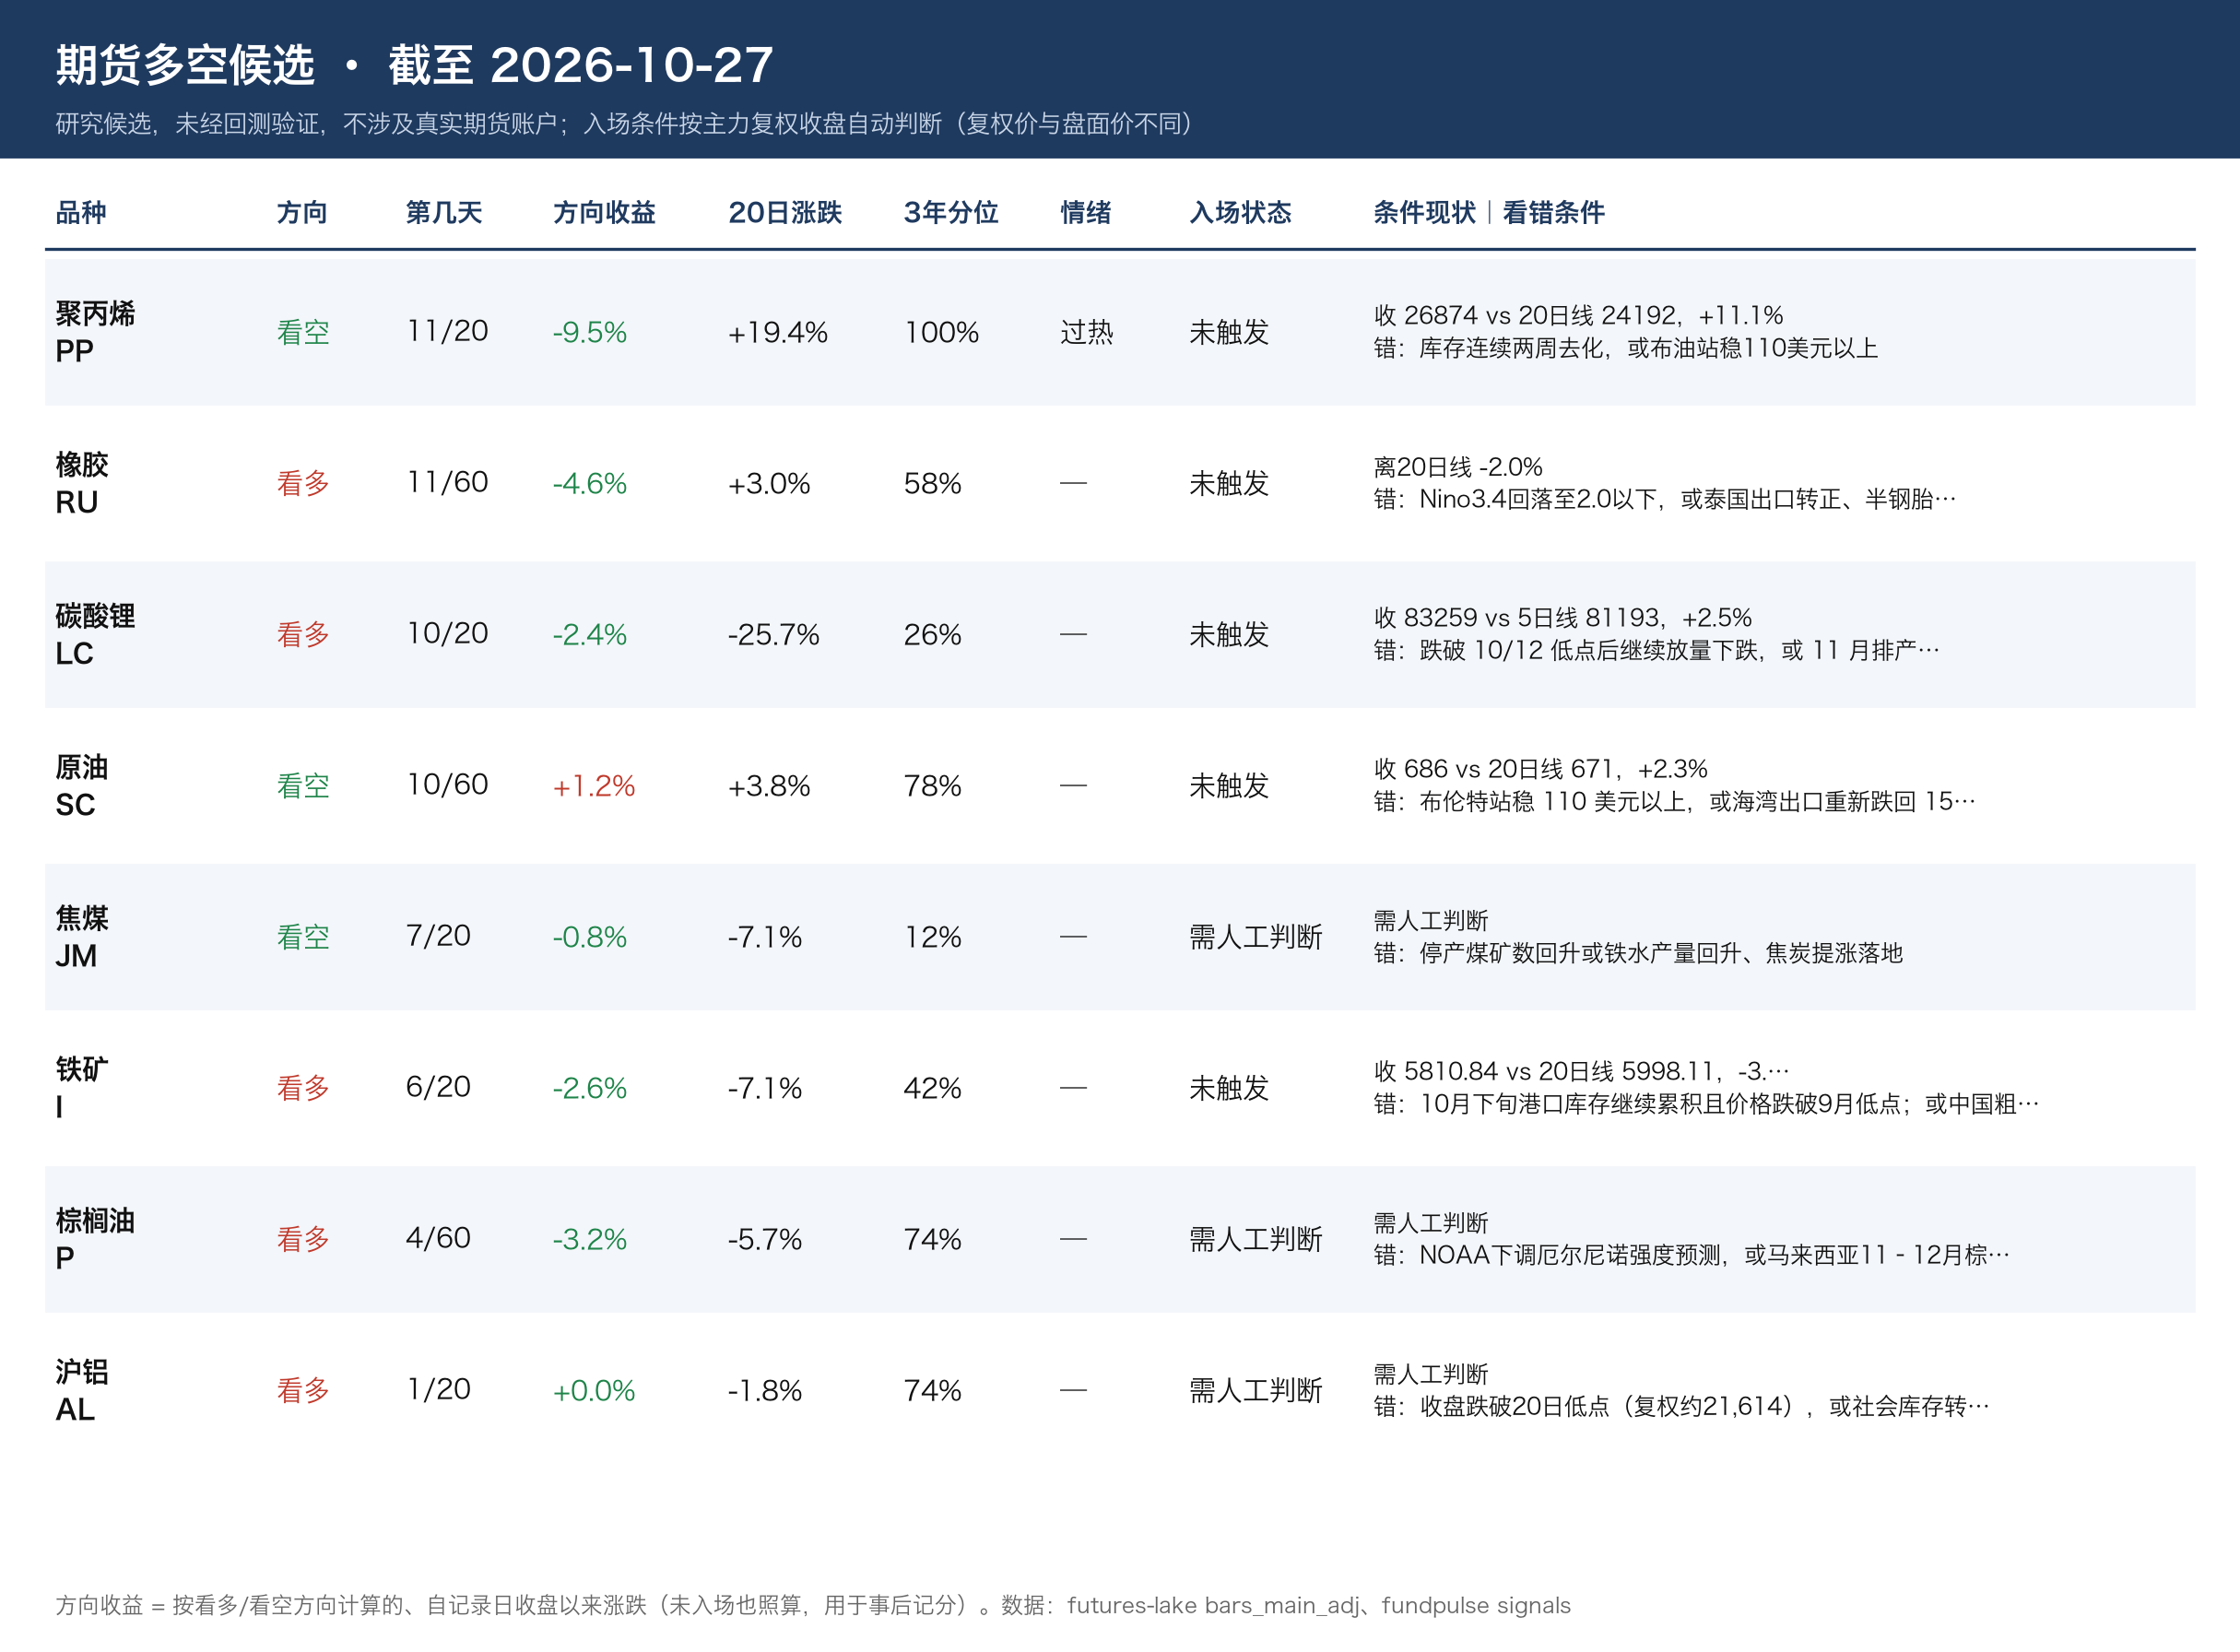
- 事实苯乙烯全球开工 59.86%,近 6 年同期最低,海外只有 56.75%(中信期货,单一来源)。期货 EB 20 日 +14.8%,3 年分位 100%,已经涨上去了。
- 研报测算多晶硅减产不去库:高盛测 10 月产量环比 -23%,库存反而 +8%。期货比现货(N 型约 43 元/kg)贴水最多 9.3 元。ps 已在 3 年 4% 分位,不追空。
- 研报测算摩根大通把比亚迪下调到低配,目标价 88→65 元,理由是 2027 年 4 月起出口退税从 13% 降到 9%。比亚迪收 82.01,一年 -21%、离高点 -24%,10/29 发三季报。
- 事实思源电气 9 月新签美国订单约 4 亿元,高压变压器交期 2–3 年;但美银把目标价从 198 降到 160 元,2027 年 EPS(每股收益)比一致预期低 20%。
反方观点:美银下调思源目标价(见上)。这打到电网卡和昨天的思源候选:订单在涨,利润率没跟上,市场可能一直不给估值。
候选与明天要盯(研究候选,未经回测,买不买你定)
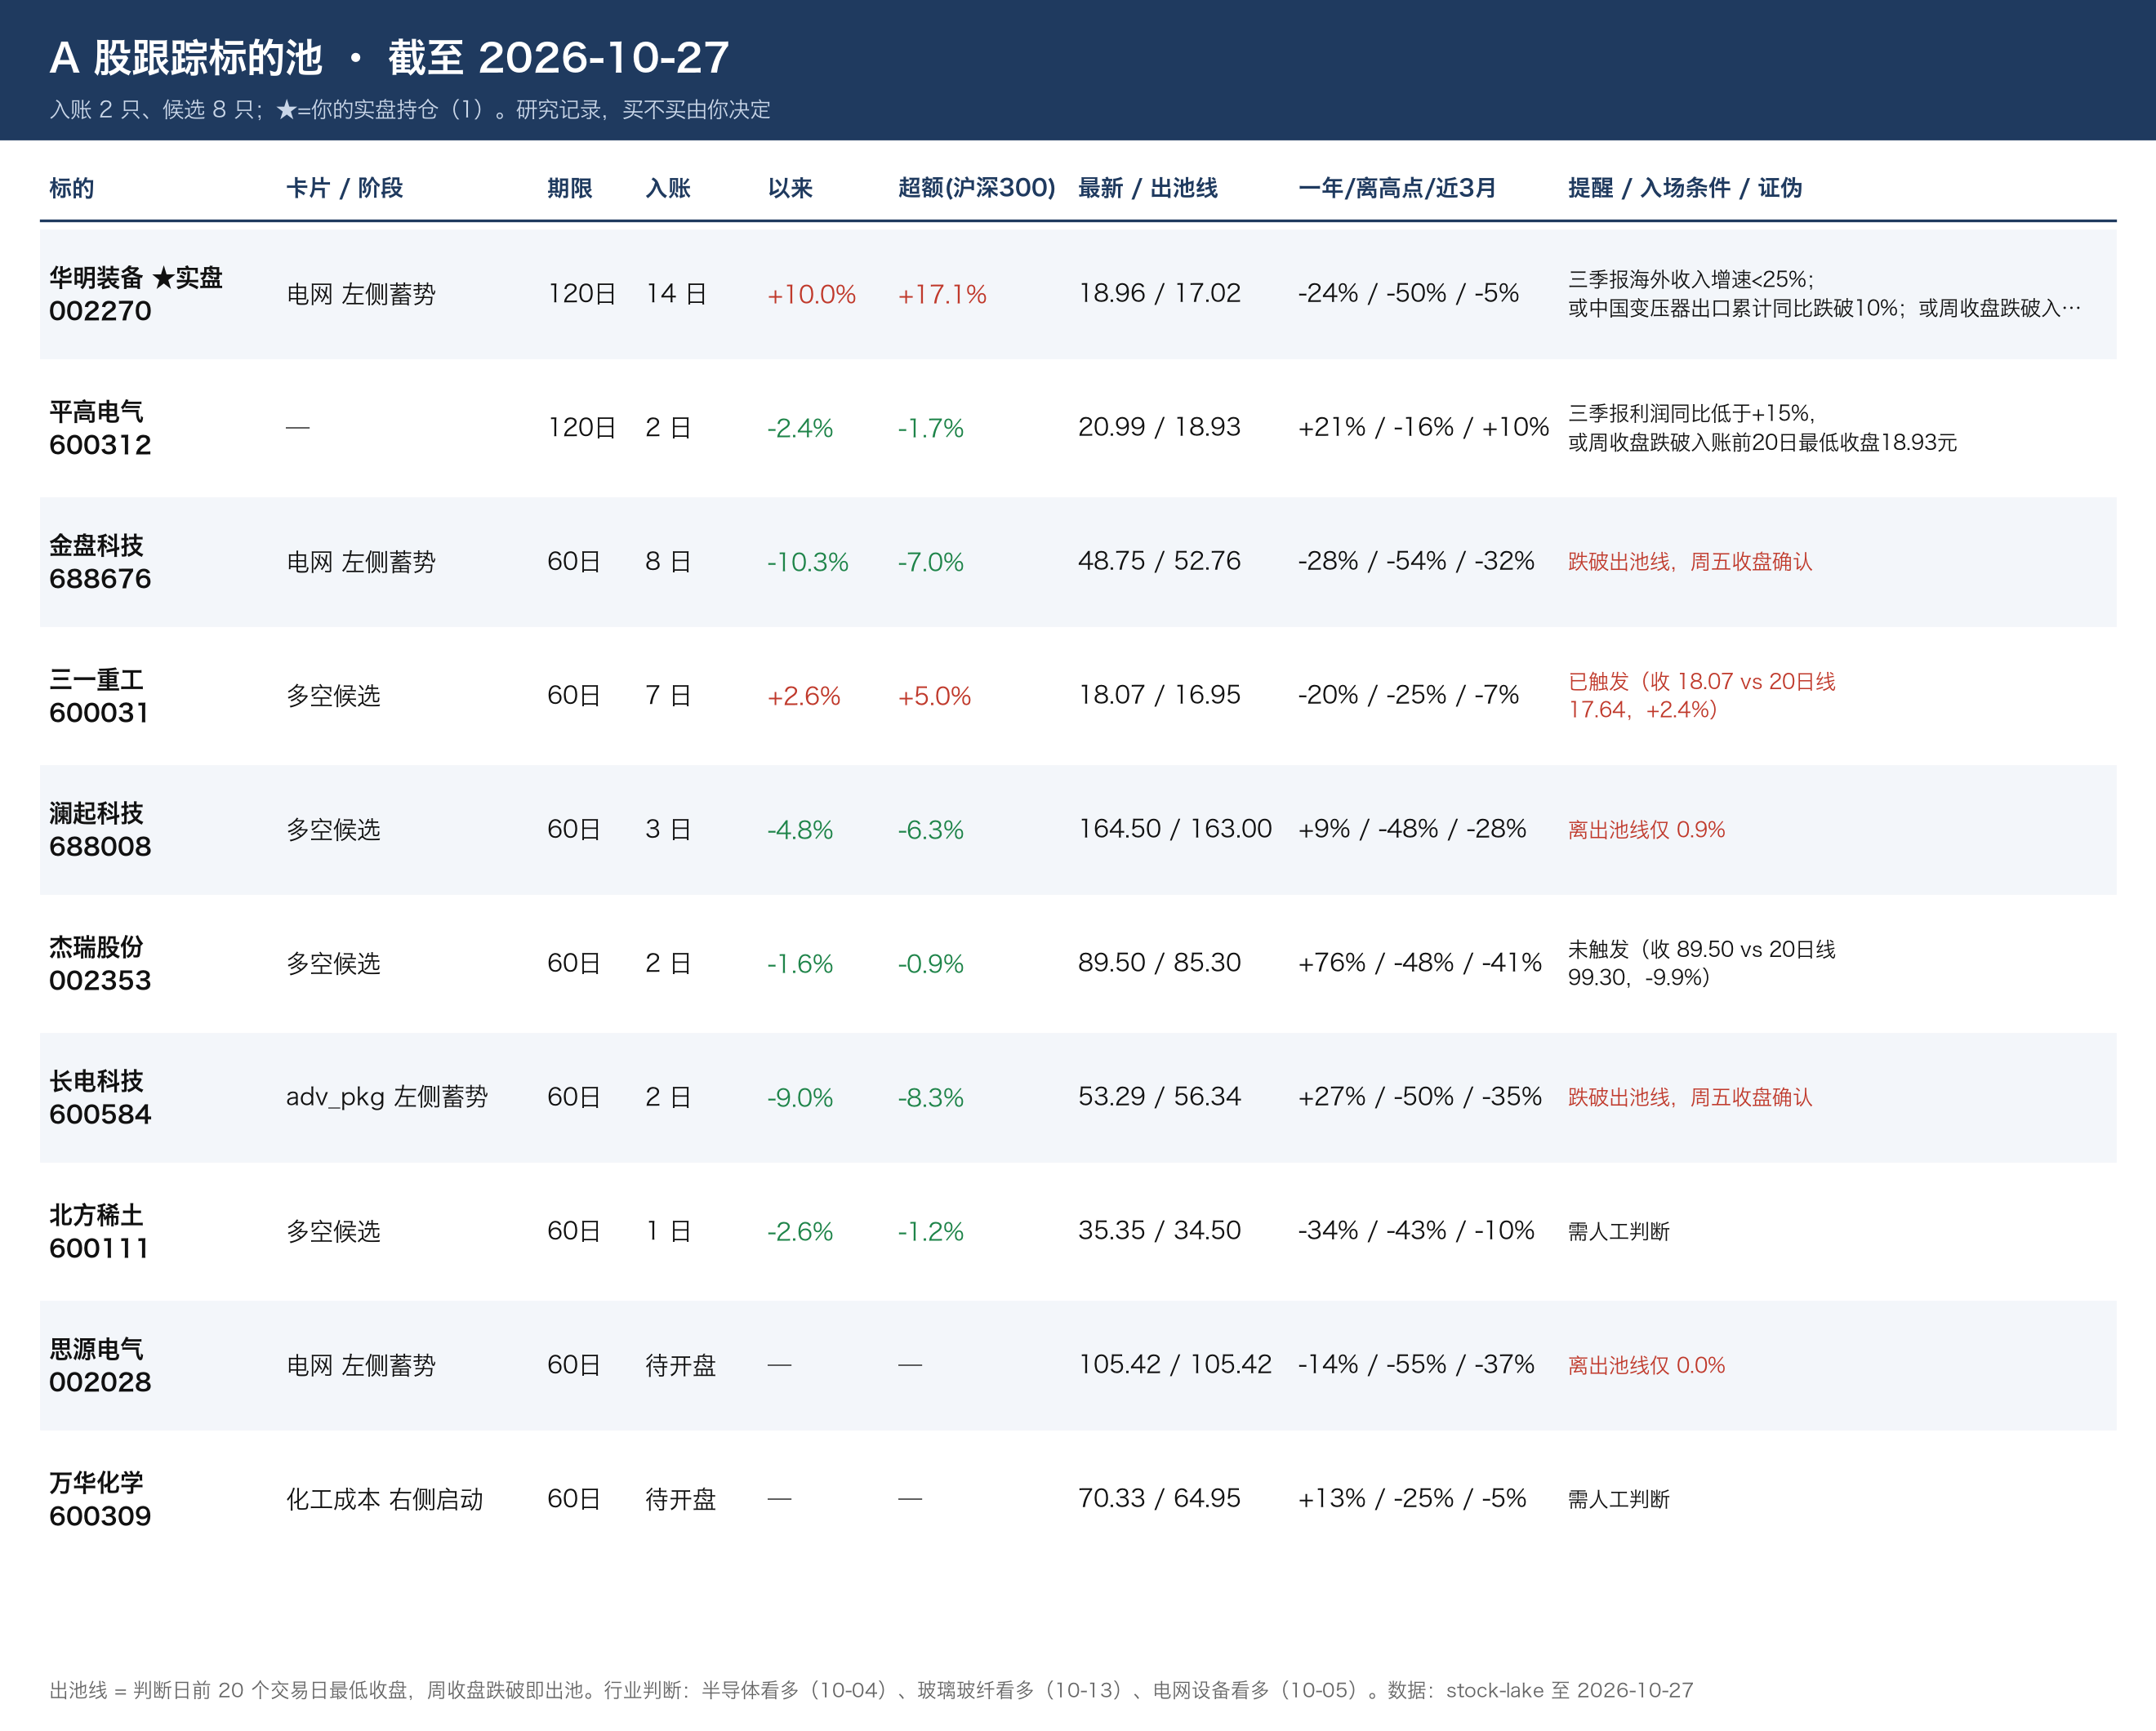
- 新增:看多 600309 万华化学|3Q 利润 +84%、出口放量,股价离高点 -25%|收 70.33,一年 +14%、近 3 月 -5%|入场:收盘站上 60 日线 72.55|看错:跌破 64.95 或 MDI 价差继续收窄。期货:无。
- 过往候选:到期 6 条,命中 0,平均超额 -3.3%;持有中 13 条,平均超额 -3.4%,1 条为正。昨日变量:1 条成立(大盘权重托底)、1 条不成立(北方稀土跌破 35.9)、1 条无法判定(原油两日 +1.2%)。
- 要盯:①比亚迪三季报|10/30 收盘|Q3 净利 <121 亿元且收跌算成立,≥121 亿元或大涨 3% 以上算不成立;②FOMC|10/30 早|不加息且美债 10 年 <4.9% 算成立,加息或 >5.05% 算不成立。今天收盘还要对沪铝、思源、美债 3 条。
投研日报完整版 10/28(研报日 10/27 周二,价格截至 10/27 收盘)
与期货信号对照(signals 10/27):逆大盘走强集中在能化(原油、低硫、LPG、苯乙烯、塑料、PVC、PP、PTA、PX、短纤、丁二烯橡胶)和锰硅、玉米、工业硅、十年国债;过热:沪锡、PP、烧碱、集运欧线、豆油、豆二、生猪、棉花、苹果、红枣;冷清:燃油(昨天还是 20 日 +43% 的过热组,今天转冷清)、尿素。期货通商品指数空头排列,20 日 -2.6%。
- 印证:苯乙烯「逆大盘走强」与中信期货「全球开工 59.86%、近 6 年同期最低」一致;EB 主力 20 日 +14.8%,3 年分位 100%,不追。
- 印证:尿素「冷清」与花旗中煤季报「尿素成本环比 +21%、售价 -4%」一致。
- 矛盾:工业硅逆大盘走强,但多晶硅链条(高盛)是减产 23% 库存仍 +8%,下游需求弱。
一、超预期 / 低于预期
- 超:工业利润 9 月同比 +14.1%(8 月 +4.9%),主因低基数;高盛季调后环比 0%,营收环比 -0.1%(统计局,17)。
- 超:万华化学 3Q 归母 56 亿元(+84%),前三季度 156.6 亿(+71%),市场预期之上;聚合 MDI 出口 26 万吨(+25%)(国海纪要 09)。
- 超:怡合达 3Q 营收 11.16 亿、净利 2.01 亿,比高盛预期高 23%/32%,半导体收入翻倍以上(22)。
- 超:黄金结构需求,2Q 央行购金折年 1,155 吨,大摩原预测全年 800 吨;3Q 全球黄金 ETF 流入 310 亿美元,单季纪录(05)。
- 低:东方雨虹 3Q 净利 0.44 亿(-82%),沥青采购价从 5000+ 升到 6000+ 元/吨(01b)。
- 低:中煤能源 3Q 净利 46 亿,低于花旗预期;自产煤售价 620 元/吨(+29%),成本 323 元/吨(+31%),销量 -8%(13)。
- 低:思源电气 3Q 净利 9.39 亿 vs 美银 10 亿,毛利率 30.9%(去年 33.3%);美银目标价 198→160 元,2027E EPS 5.71 元 vs 一致 7.14 元(25)。
- 低:金风科技 3Q 风机销量 6.6GW(-15%),毛利率环比 -2.3pp,野村目标价 18→10 港元(26)。
- 低:洛阳钼业钴 9M 销量 1.27 万吨(-75%),产量 9.97 万吨,3Q 经营现金流约 -28 亿元;铜 20.9 万吨单季新高,净利 78.7 亿符合预期(24)。
二、边际变化与背离
- 利润改善集中在上游:上游利润 +38.4%(有色、煤炭),1–9 月利润 +15.5% 里电子贡献 9.6pct;内需端 9 月社零 +1.1%、固投 1–9 月 -7.2%、地产投资 -20.6%(17/20)。
- 多晶硅:现货 N 型棒状硅约 43 元/kg,期货 33.7–38.0 元/kg,贴水最多 9.3 元;高盛测 10 月产量环比 -23%,库存反而 +8%(06)。ps 主力 3 年分位 4%,20 日 -6.4%,已在底部,不追空。
- 铜:高盛矿业大会,2025–26 预期矿增量约 3Mt 实际兑现约 0.7Mt;智利+秘鲁 8 月 56.7 万吨(-10%);美国超额进口 1.5–1.7Mt。需求侧国金统计国内终端 -2%,贸易商称中国约 1Mtpa 需求破坏。价格靠供给缺失和美国囤货,不是需求(03/11)。
- LNG:JKM 31.4 美元/百万英热(+164% YoY),国内出厂 7261 元/吨(+73%,周 +15.5%),接收站库存 386 万吨(周 +9.6%),欧洲库容 74.6%(同比 -8.2pct)(14)。
- 人形机器人:整机部署推迟(大摩调查,昨天已写),零部件订单在跑:绿的谐波前 9 月人形相关订单约 40 万台(2025 全年约 10 万台)(21,公司口径)。
- 电力设备:订单强、利润弱。思源 2026 新签指引 375 亿(+30%),9 月新签美国约 4 亿元、10–11 月预计再签约 10 亿元,高压变压器交期 2–3 年;但收入 +31%、净利只 +4.5%(25)。
- 挖机:9 月出口 12,806 台(+20.7%),产量 30,599 台(-6.2%)(27)。
三、宏观:机会 / 风险
- 机会:华源称央行拟把主要政策利率切到隔夜(约 1.25%),相当于降息 10–15BP,30Y 国债年内看 2.0% 以下(现 2.07%)(19,研报测算)。利好超长债和高股息;十年国债期货信号「逆大盘走强」一致。
- 风险:美国 9 月核心 CPI 环比连续两月超预期,12 月加息定价 78%,美 10Y 5.00%,压港股估值;人民币即期 6.67,较 10/9 升值 210 pips,出口车企汇兑损失(JPM 测比亚迪约 20 亿元)(18/20)。
- 风险:大摩按历史底部 8x 前瞻 PE 算,恒指和 MSCI 中国还有约 10–15% 下跌空间;但 10/9–10/20 国家队相关资金买入约 150 亿美元,大摩预计 A 股 1–2 个月企稳(28)。
- 要盯:10/29 FOMC;10/29 比亚迪三季报;10/31 中国 10 月 PMI(高盛预测 49.7 vs 前值 50.1)。
四、分组要点
能化链/宏观
- 苯乙烯:全球开工 59.86%(同比 -12.86pct),海外 56.75%(-19.45pct),近 6 年同期最低;中国开工 62.8%,周产 31.5 万吨(中信期货 15,单一来源)。
- 煤:中煤 3Q 售价 +29%、成本 +31%,吨煤毛利约 297 元(测算);煤头尿素利润被挤(13)。
- 原油/成品油:伯恩斯坦回溯 3 次周期,油价见顶后裂解价差回落比原油慢(俄乌那次高价差持续 498 天);空原油比空成品油赔率好(16,研报观点)。霍尔木兹自 2/27 封锁,10/23 布油 116.7 美元。
- 沥青:上涨是原油成本推,下游雨虹利润被压,后续采购受抑(01b)。bu 主力 3 年分位 100%。
- 工业利润、内需、利率见上。
科技
- CCL/载板:JPM TPCA,M7 及以上高端 CCL 年底前两位数提价,高端与中低端毛利差 25ppt→5ppt 内;载板扩产与高温压合设备交期 2 年以上(07)。
- 封测:野村,二线厂加大涨价;FC-BGA 载板 8 月单价约 149.1 万元/m²,较 4–6 月 +11.5%(08,研报测算)。
- 怡合达:电子与半导体出口带动,3Q 大超预期;高盛目标价 35.8 元(研报观点)。一年 -4%、离高点 -18%、近 3 月 +13%。
消费
- 医药出口:9 月 14.85 亿美元(+8.5%),1–9 月 +10.5%;原料药出口均价同比中个位数下降,订单流向 CDMO(23)。
- 汽车:JPM 下调比亚迪至低配,目标价 88→65 元;2027 净利 450 亿(一致 500 亿);四大逆风:出口退税 13%→9%(2027/4 起)、欧盟 PHEV 配额、存储芯片明年再涨 22–26%、2027 内需 -5%(20,研报测算)。比亚迪收 82.01,一年 -21%、离高点 -24%、近 3 月 -11%。
其他
- 黄金:现货约 4014 美元,年初至今 -7%;大摩目标 2Q27 5000 美元(研报观点)。
- 金风:3Q 末在手 55.1GW(+10%),海外 11GW(环比 +16%);国内招标 9M 91.5GW(-10.4%)(26)。
- 钢:粗钢折年 865Mt、同比 -4% 已在昨天写过;今天 JPM 两份报告环比口径不一(-2% vs -3%)。
五、卡片动态
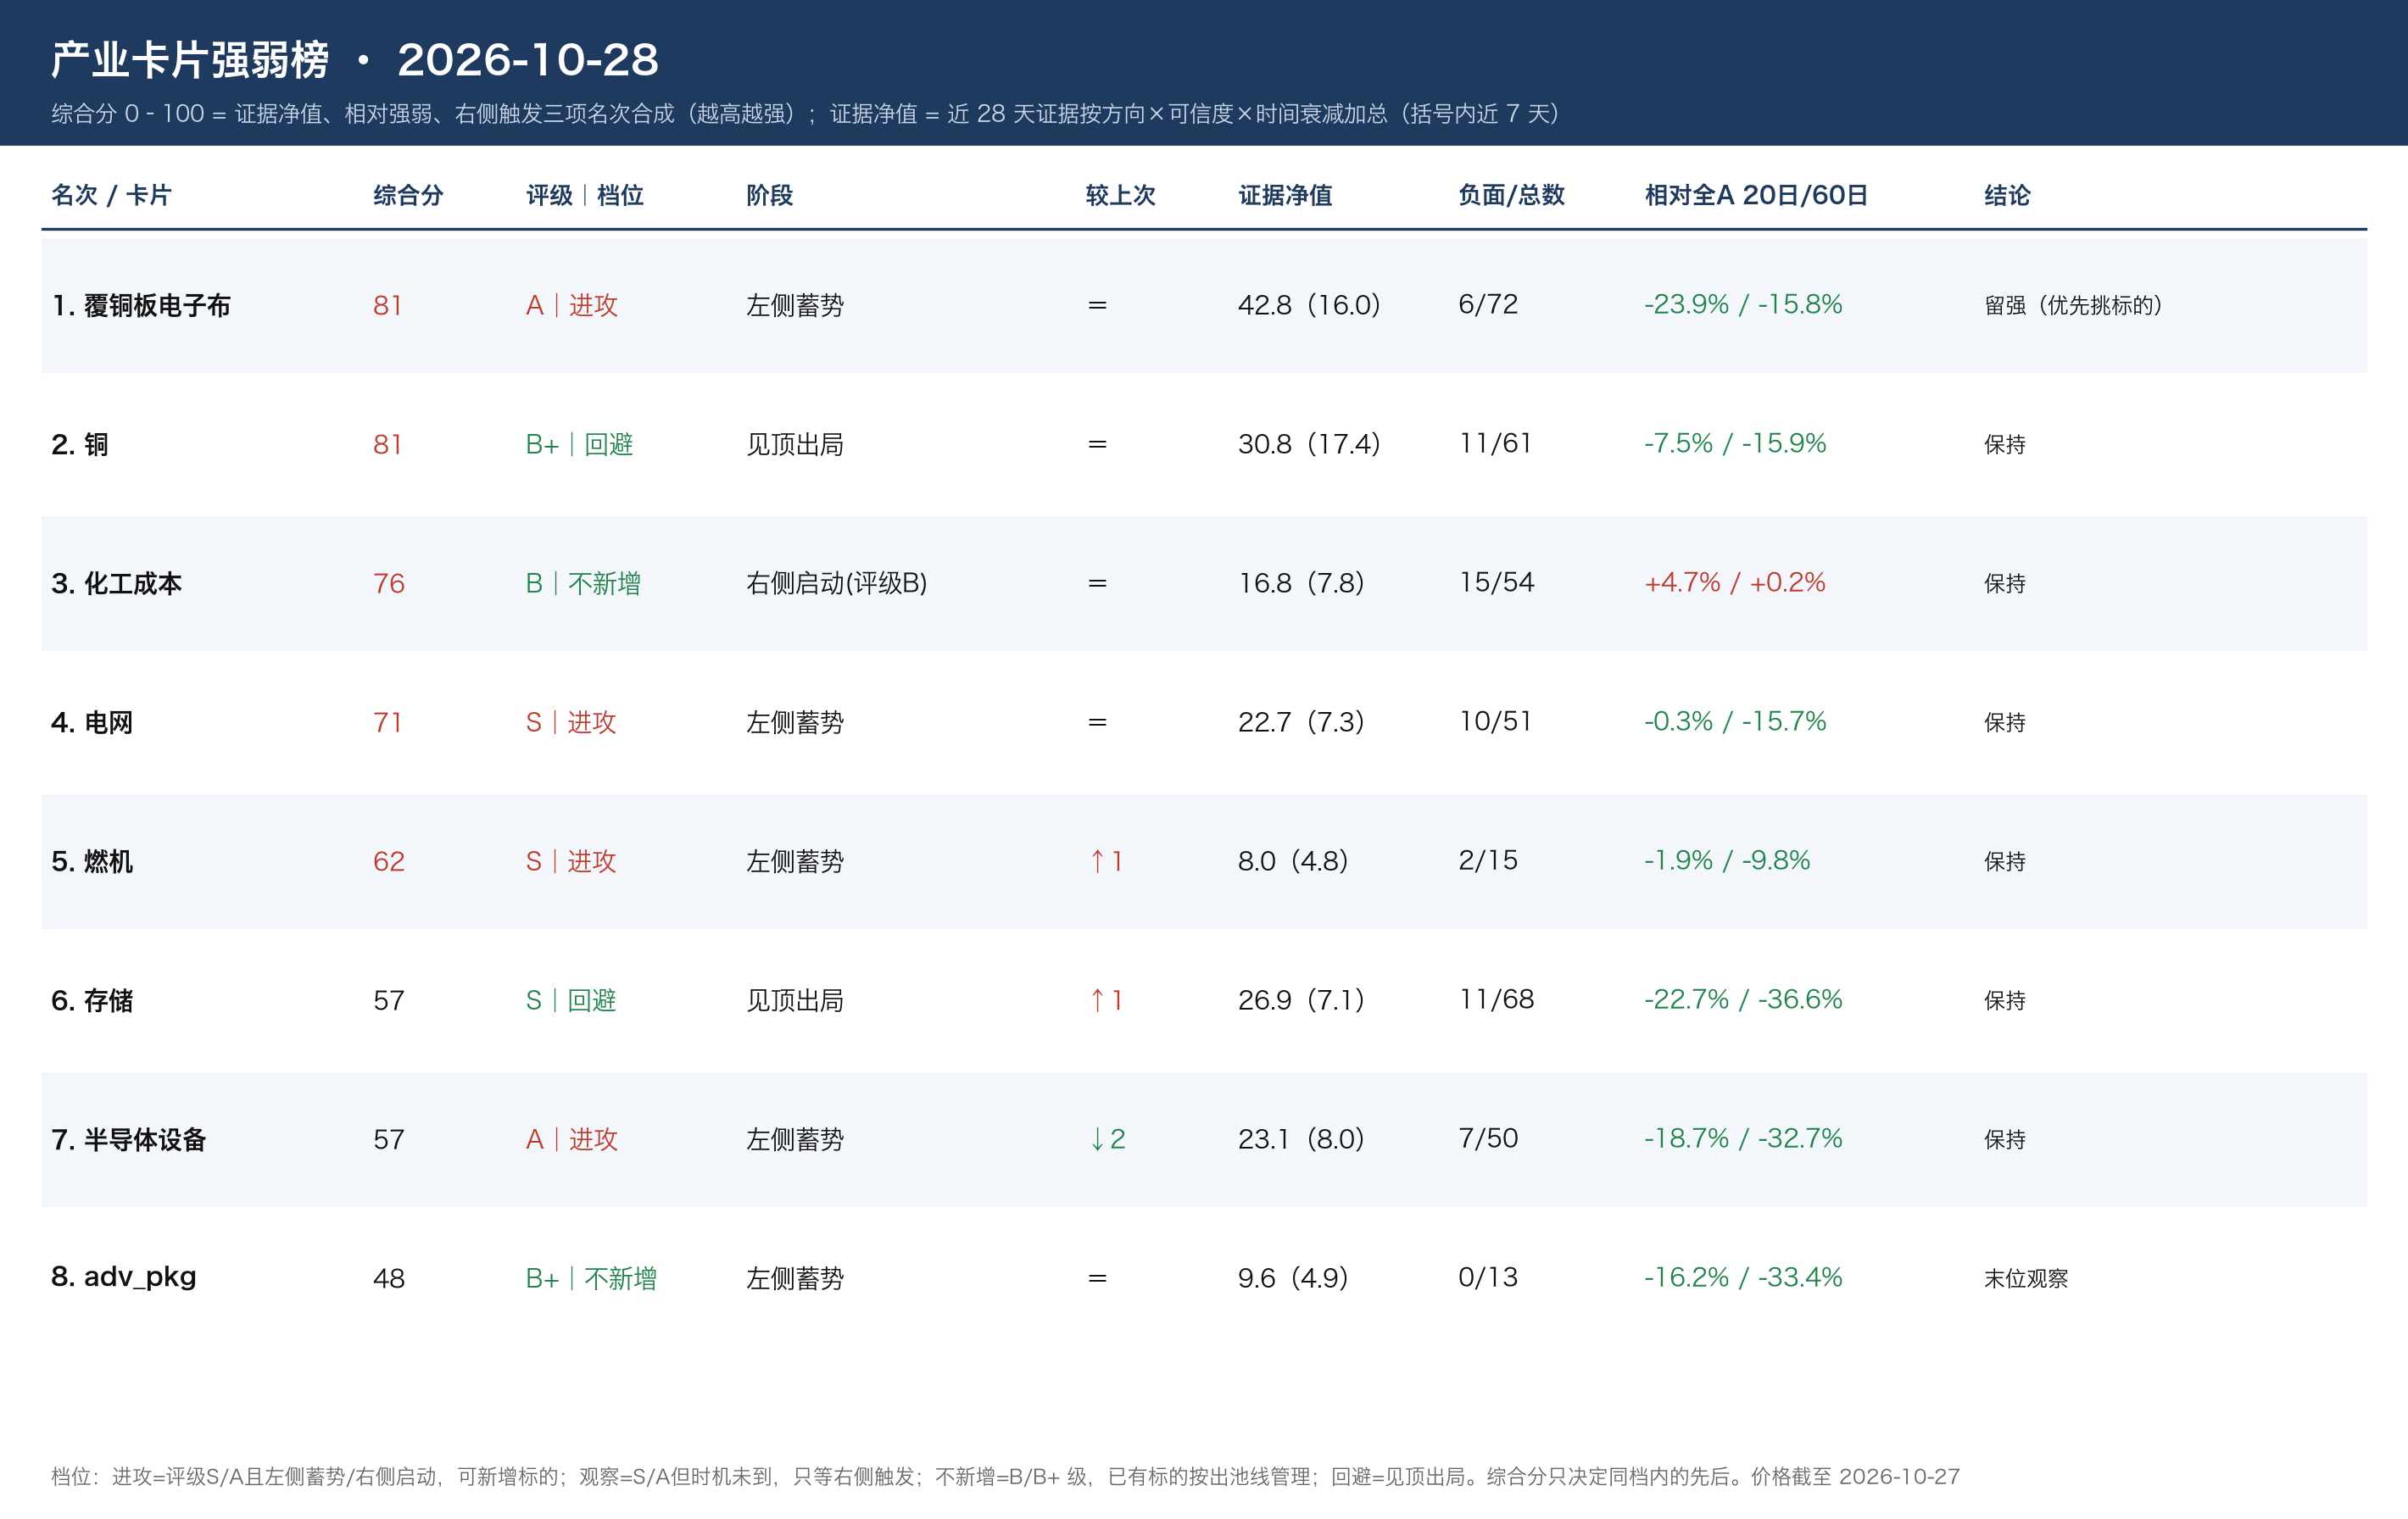
- grid(左侧蓄势)+3/-1:订单(思源 375 亿指引、美国新签)与利润/目标价下调背离继续;思源今天收盘对答案。
- copper(见顶出局)+5/-2:供给缺失证据增加,需求证据偏负;维持出局,不重新入池。
- ccl(左侧蓄势)+4/-1:高端提价从低端往高端走;昨天的反方(韩国半导体出口环比 -19%)未解除,暂不升级。
- chem_cost(右侧启动 B)+3/-0;memory、semi_equip 各 +1/-1。
- 未触及证伪或升级条件。新卡候选:苯乙烯/海外芳烃供给收缩(开工近 6 年最低),但只有中信期货单一来源、价格已在 3 年高位,先观察。
六、全库主题热度
- 篇数最多:三季报点评(内资+外资合计 200+),其次 ESMO 肿瘤数据(科伦、恒瑞、康方等 20+ 篇)、Anthropic IPO 招股书(外媒+纪要 15+ 篇)。
- 明显变多:Anthropic IPO(10/26 前几乎没有);物理 AI/人形机器人仍多(纪要 15+ 篇),但比 10/26 的 52 篇回落。
- 内外资相反:人形机器人,内资纪要「持续性仍会超预期」,大摩调查「部署推迟约 1 年」;中国股市,摩根资管看好,大摩称触底前还可能跌 15%。
七、多空候选(研究候选,未经回测验证,买不买由 Henry 决定)
- 期货:无。苯乙烯基本面偏多但 3 年分位 100%、20 日 +14.8%,不追,等回调到 20 日线(约 15,884)附近再看;多晶硅基本面偏空但已在 3 年 4% 分位、期货贴水 9 元,不追空。
- A 股:看多 600309 万华化学|3Q 净利 +84%、MDI 出口 +25%|收 70.33,一年 +14%、离高点 -25%、近 3 月 -5%|入场:收盘站上 60 日线 72.55|看错:跌破 20 日低点 64.95 或 MDI 价差继续收窄。
- 新增判断:无(证据未达两条独立来源同向)。
八、雷达(未下载但值得关注)
- 外资:药明康德 3Q 超预期再上调指引(野村/高盛/大摩);英维克连续第五次不及预期(花旗);华明装备 3Q 符合预期、海外增长强劲(花旗/大摩,未读正文);宁德时代「能源解决方案超越电芯」(高盛);高盛 FOMC 前瞻「以更慢节奏加息」;高盛石油产品追踪「供应疲弱或延续至 2027」;软银 NAV 折价 -48%。
- 内资:可控核聚变周报(ITER 偏滤器内靶首件完工);Neocloud 融资深度(国信);VLCC 船价(国金);大商所生猪问询传言;智元 WAM 世界动作模型;CXO 板块强 call。
- 外媒:英伟达 30 亿美元入股 Meta;Meta 拟募资最高 950 亿美元;SpaceX 与 Apollo 400 亿美元芯片融资;中国 5 年期国债收益率历史新低;欧盟对非欧盟小包裹征税。
九、今天挑选理由
优先期货相关硬数据(钢、金属、铜、黄金、光伏、煤、LNG、苯乙烯、成品油)和卡片主线(CCL/载板/封测、电网、风电、人形机器人),宏观选工业利润、FOMC、利率半月报、大摩中国策略,消费选汽车与医药出口;跳过与昨天重复的深南、寒武纪、宝丰个股报告(宝丰今天仍下载了但结论昨天已写)、大量三季报小点评和 ESMO 数据。
十、栏目覆盖与额度
- 栏目:两库全部扫完,incomplete 为空;宏观所·调研会议纪要 100 条(日期夹 10/27)、财联社 20、外媒 71(新增 71)、红宝书 1、复盘数据 2、速看 1、闭门会 1,其余平铺栏目新增 0。list_calls 72。
- 下载 29 篇(28 + 1 篇补位;长江煤炭纪要因会议改期无实质内容,苯乙烯扫描件本机 OCR)。pending_left 为空。
十一、昨日变量对答案(10/27 收盘到期)
- 成立:沪深300 两日 -1.36% vs 中证1000 -4.56%。
- 不成立:北方稀土 10/27 收 35.35 < 35.9。
- 无法判定:sc 主力两日 +1.2%,未到 ±3%。
早盘三张卡(2026-10-28)