研究档案
10/22 · 昨天大跌(创业板 -4.37%,49 家跌停)。
投研日报 10/23 · 结论(研报日 10/22,价格截至 10/22 收盘):昨天大跌(创业板 -4.37%,49 家跌停)。今天读到的硬数据两头分化:AI 上游在加速(韩国存储出口、设备交期、AIDC 订单),消费端在走弱(9 月手机出货 -23%、30 城新房 -18%)。大盘温度从「防守」升到「中性」,只是因为量能分数不再扣分,宽度反而更差。这不是转强信号,继续等止跌。
大盘与情绪:中性(-1;趋势- 宽度- 量能0 情绪+) 沪深300 4036.3,低于 20 日线 4313.6;只有 11.8% 的个股站上 20 日线(昨天 19.0%);成交 1.54 万亿,是 20 日均量的 0.91 倍;涨停 33、跌停 49。解读:档位比昨天高一档,但只是量能从扣分变成不扣分。高盛的风险偏好指标 3 月以来首次转负,和宽度变差一致。
今天的新变化
- 事实电池级碳酸锂一周跌 16.5%,到 10.2 万元/吨;锂辉石提锂每吨亏 1 万元;钨精矿一周跌 18.2%(截至 10/16)。小金属的情绪退潮很快。
- 事实9 月中国进口晶圆厂设备 47 亿美元,同比 -6%;但北京 +148%、辽宁约 +560%(1–9 月)。研报测算日本 KOKUSAI 设备交期从 6 个月拉长到 8 个月。设备股却在跌:中微离高点 -46%,20 日 -25%。
- 【事实·单一来源】杰瑞股份 Q3 净利 6.91 亿元,同比 +22%,毛利率 33%;AIDC(数据中心)燃机电源的新订单 1Q 20 亿、2Q 45 亿、3Q 约 102 亿(JPM 渠道跟踪)。股价离高点 -49%。
- 事实Q3 能繁母猪(能生小猪的母猪)存栏环比 -4.7%,去化在加速;但研报测算大摩认为 4Q 猪价还会降,拐点要到 2027 年 2–3 季度。生猪期货已经在 3 年最低位。
- 研报测算大摩把 2027 年 4 季度 Brent 预测从 75 上调到 90 美元。事实ICE 柴油超过 1,400 美元/吨,高于 2022 年峰值。燃油期货 20 日 +24.5%,处在 3 年最高位,不追。
反方观点:美银周报显示碳酸锂一周跌 16.5%,锂辉石法每吨亏 1 万元,下游谨慎、远期供给增加。这直接打到 lc(碳酸锂)看多候选;期货 20 日已跌 25%,离 60 日高点 -41%。
候选与明天要盯(研究候选,未经回测,买不买你定)
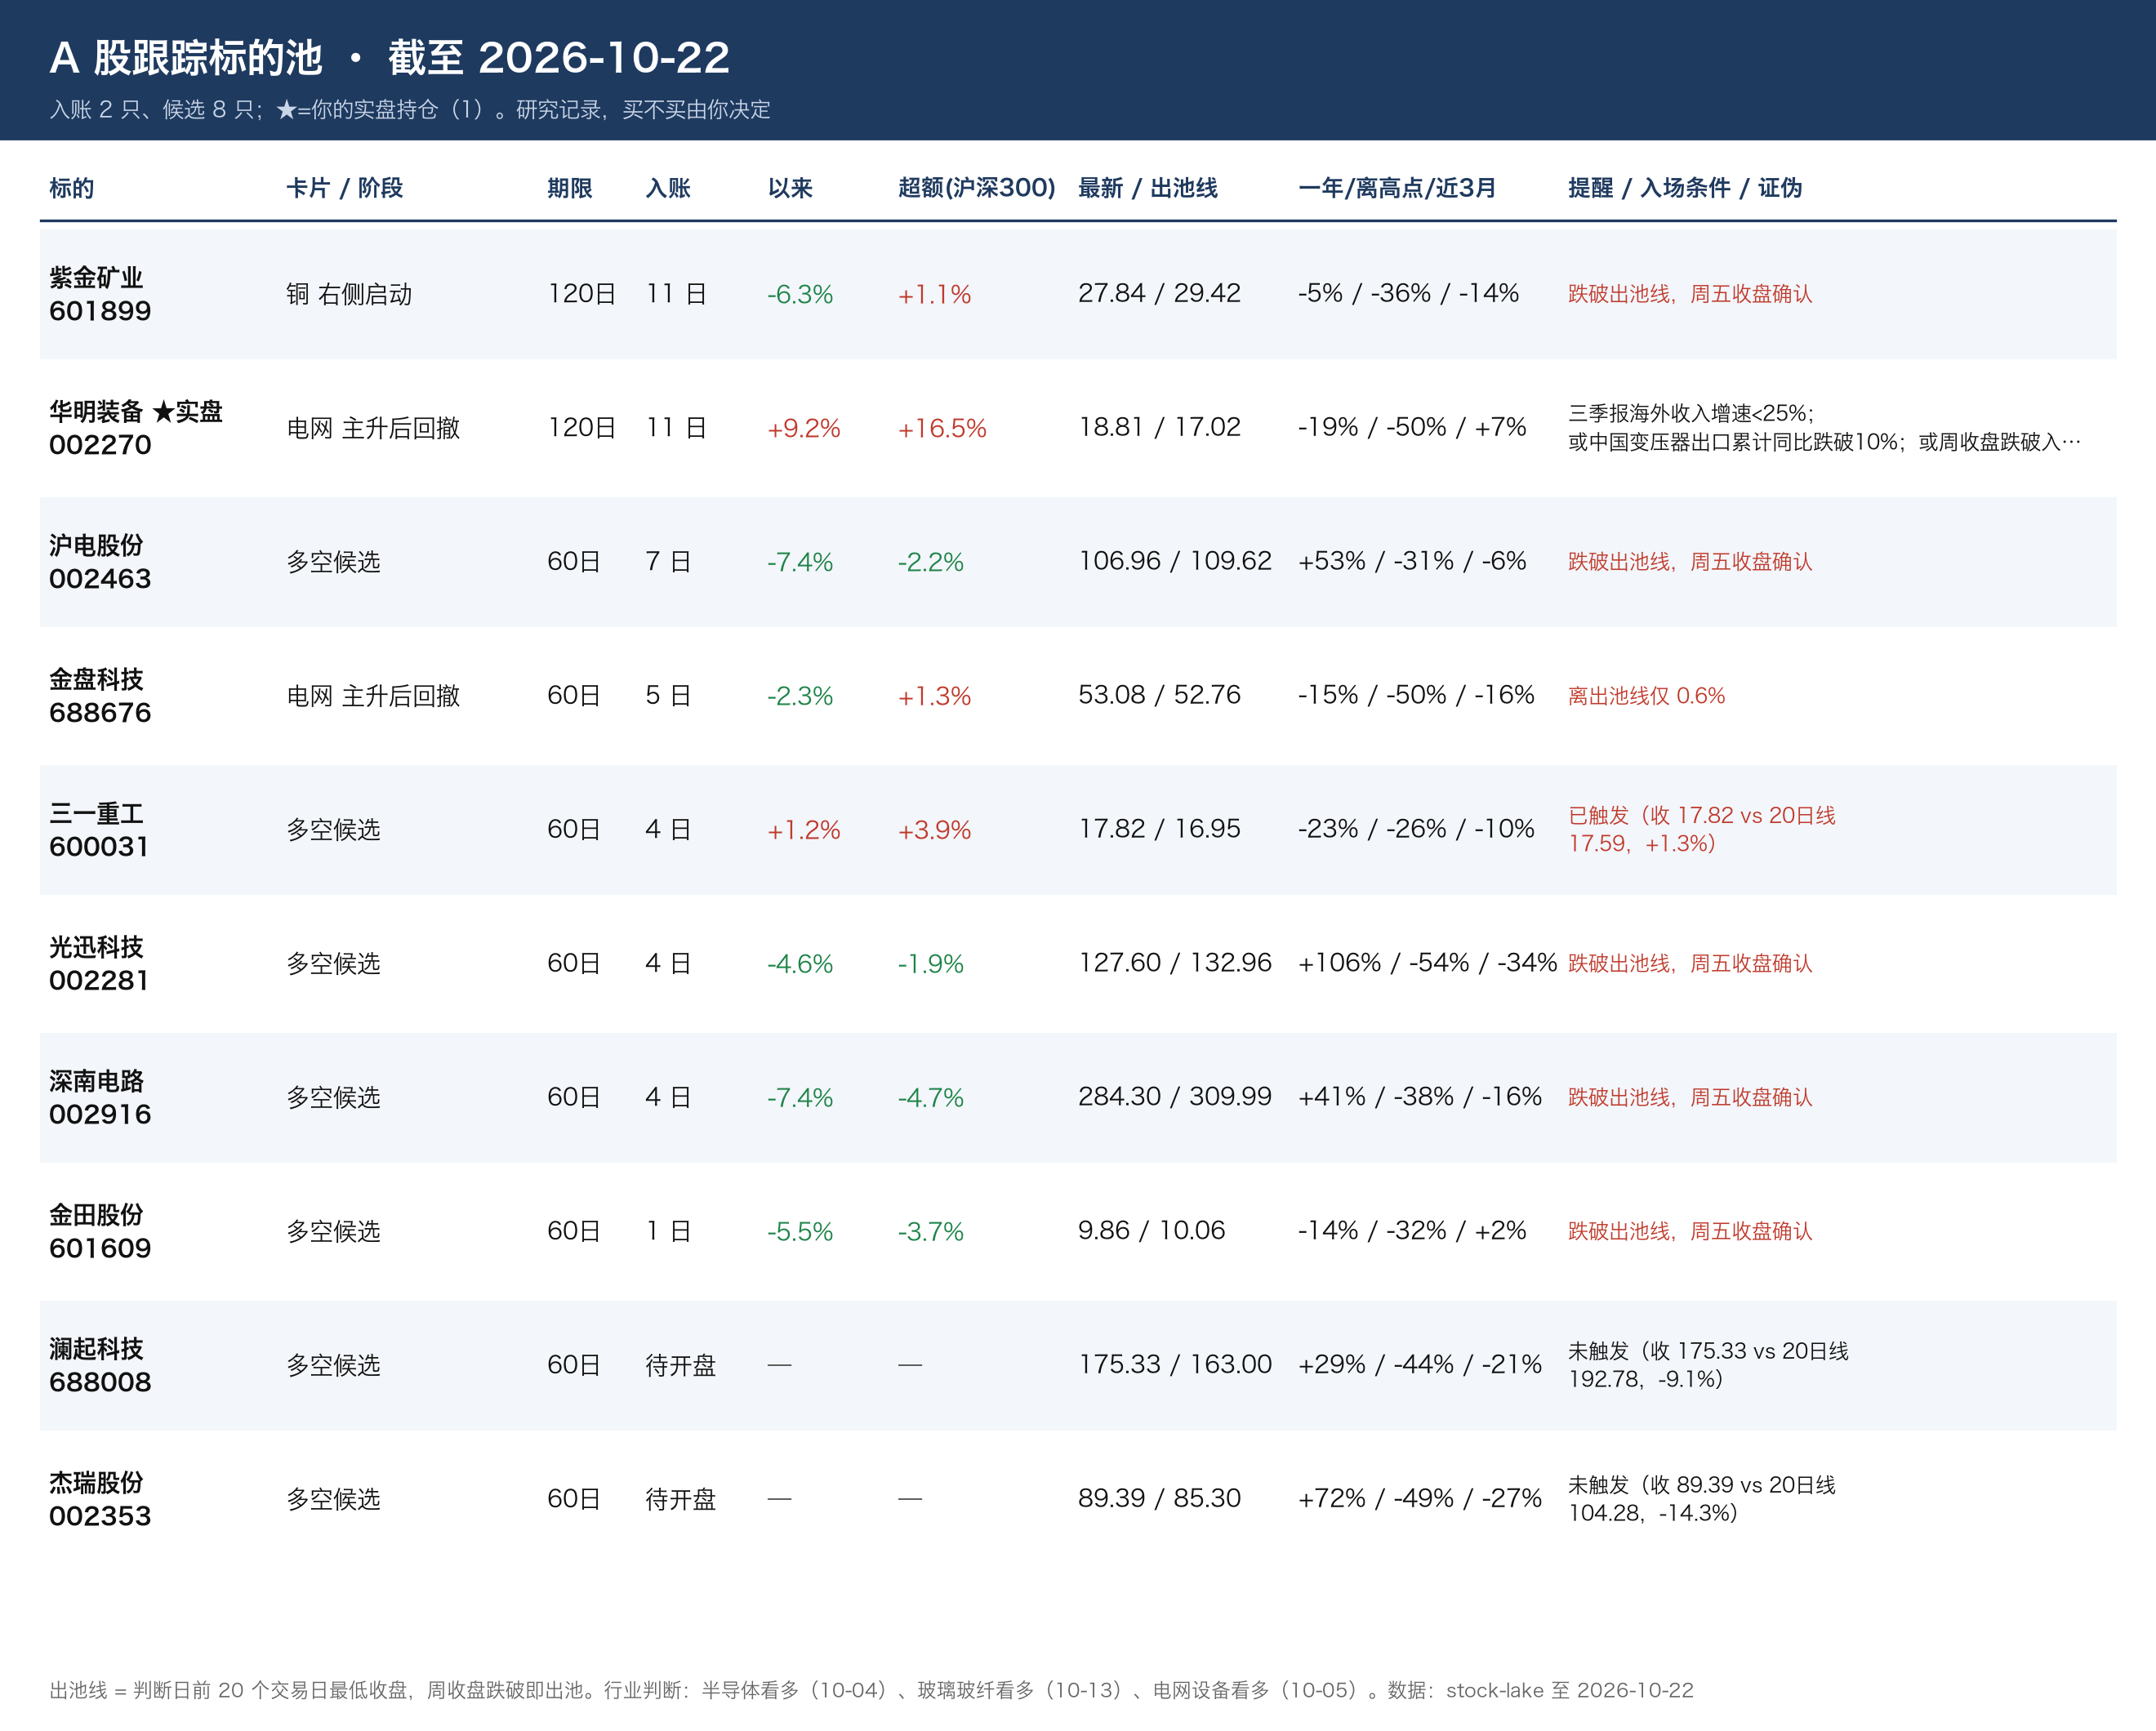
- 新增 002353 杰瑞股份,看多,信心低。理由:利润增长加上 AIDC 订单放量,股价离高点 -49%,20 日 -25.5%,处于下跌趋势。入场条件:收盘站上 20 日线(约 104 元,现价 89.39)。期货:无。
- 过往候选 16 条:到期 1 条,命中 0,超额 -0.9%。持有中有数据的 12 条,平均超额约 -1.4%(昨天约 +0.2%),4 条为正。昨日变量:今天开始正式记账,还没有可以对答案的条目;昨天口头说要盯焦煤止跌,结果不成立(焦煤又跌 1.8%)。
- 要盯:①沪深300止跌|今天收盘|收涨且高于 4036 算成立,收跌算不成立;②跌停家数|今天收盘|少于 20 家算情绪修复,40 家以上算不成立;③碳酸锂主力|今天收盘|收涨算企稳,再跌超 2% 算不成立。
完整版:data/ima_digest/2026-10-22/digest_full.md
完整版补充
与 fundpulse signals(10/22) 对照:期货通商品指数在 20/60 日线下方(20 日 -4.5%),只有 30% 的品种站上 20 日线。标「过热」的有:苹果、红枣、玉米淀粉、沪铜、鸡蛋、生猪、沪镍、沪锡;标「冷清」的有:燃油、菜油、花生、菜粕、纸浆、尿素。
- 印证:铜在 3 年 96% 分位且过热,美银数据显示 LME 周 -1.7%、社会库存 +11.2%,铜卡今天 -1 条证据。
- 矛盾:生猪标「过热」,但价格在 3 年最低分位(20 日 -16%),过热应该来自投机度而不是价格。燃油标「冷清」,但 20 日 +24.5%、处在 3 年 100% 分位,大摩的柴油紧缺逻辑支持价格,但仓位已经很拥挤。
超预期 / 低于预期
- 超:杰瑞 Q3 净利 +22%,毛利率 33%(2Q 29%);圆通 Q3 净利 14.54 亿元(+39%);韩国多芯片存储 9 月出口 +23% MoM;欣兴获英伟达载板产能预订(三年 ×2.5)。
- 低于:9 月手机出货 -23% YoY;乘用车零售 10/1–11 -24%;30 城新房 10 月累计 -18.1%(9 月 -11.3%);福耀、安踏、紫金黄金国际 Q3 不及预期(仅标题);汇川 IA 订单从 30%+ 放缓到约 +20%。
边际变化与背离
- 加速:能繁去化(1Q -1.4% → 2Q -3.2% → 3Q -4.7%);杰瑞 AIDC 订单逐季加速(20 → 45 → 102 亿);设备交期拉长(6 → 8 个月)。
- 减速:汇川工控订单;二手房黄金周后从 +40–50% 回落到 +24–26%;出口高频离港载重吨从 9 月 +14.7% 回落到 10 月 +8.0%。
- 背离(基本面好、价格跌):杰瑞 -49%,华海清科 -39%(20 日 -22%),中微 -46%,北方华创 -42%。
- 背离(利空不跌):松发在箱船订单排满后,离高点只有 -21%,一年 +269%,仍然偏强。
宏观:机会 / 风险
- 机会:高盛和 JPM 都认为国债是对冲 AI 主题的工具。财政部新增 5,500 亿元地方债额度,指向 4Q 基建,水泥价格周 +1.8%、中南 +5.5%,对水泥、工程机械偏正面。
- 风险:Brent 约 110 美元,加上柴油紧缺到 2027 年中(大摩),推高化工和运输成本。消费端的居民储蓄率升到 33.4%,增量刺激有限(高盛),消费和汽车继续承压。
- 要盯:10 月 LPR,以及隔夜利率框架落地的细节;美国 9 月 CPI 之后的加息预期;Freeport 三季报。
分组要点
- 能化链 / 宏观:大摩柴油手册(检修增量 3.4mb/d,为 2010 年以来最大;上调 2H27 Brent);美国天然气(1H27 偏弱,比期货低 13%);美银基础材料(锂、钨暴跌,水泥涨);高盛宏观热点(风险偏好转负、大宗分化);JPM 另类数据(新增 5,500 亿额度、二手房 +18.7%、新房 -18.1%)。
- 科技:高盛手机出货;野村 WFE 进口;高盛华海清科(Neutral,目标价 395 → 338);JPM SPE(看好华峰测控、北方华创、中微);伯恩斯坦韩国存储出口和 ASP 反驳;大摩库存(DOI 持平,没有补库);大摩面板(10 月持平);大摩电子化学品和日本 SPE(KOKUSAI 交期 8 个月);欣兴载板;高盛 800VDC。
- 消费:高盛 Q3 消费仪表盘(储蓄率 33.4%、刺激有限);大摩圆通(OW,目标价 24.20);大摩中国车 9 月份额(小米、特斯拉上升)。
- 其他:JPM 松发;JPM 杰瑞;JPM 汇川(Neutral,下调 4–8%);JPM 人形机器人工博会(「建栈」阶段,零部件先受益);大摩牧原(OW,目标价 48);JPM 中国银行 Q3 预览(邮储降至中性);市场逻辑红宝书(题材汇编,多为未证实消息)。
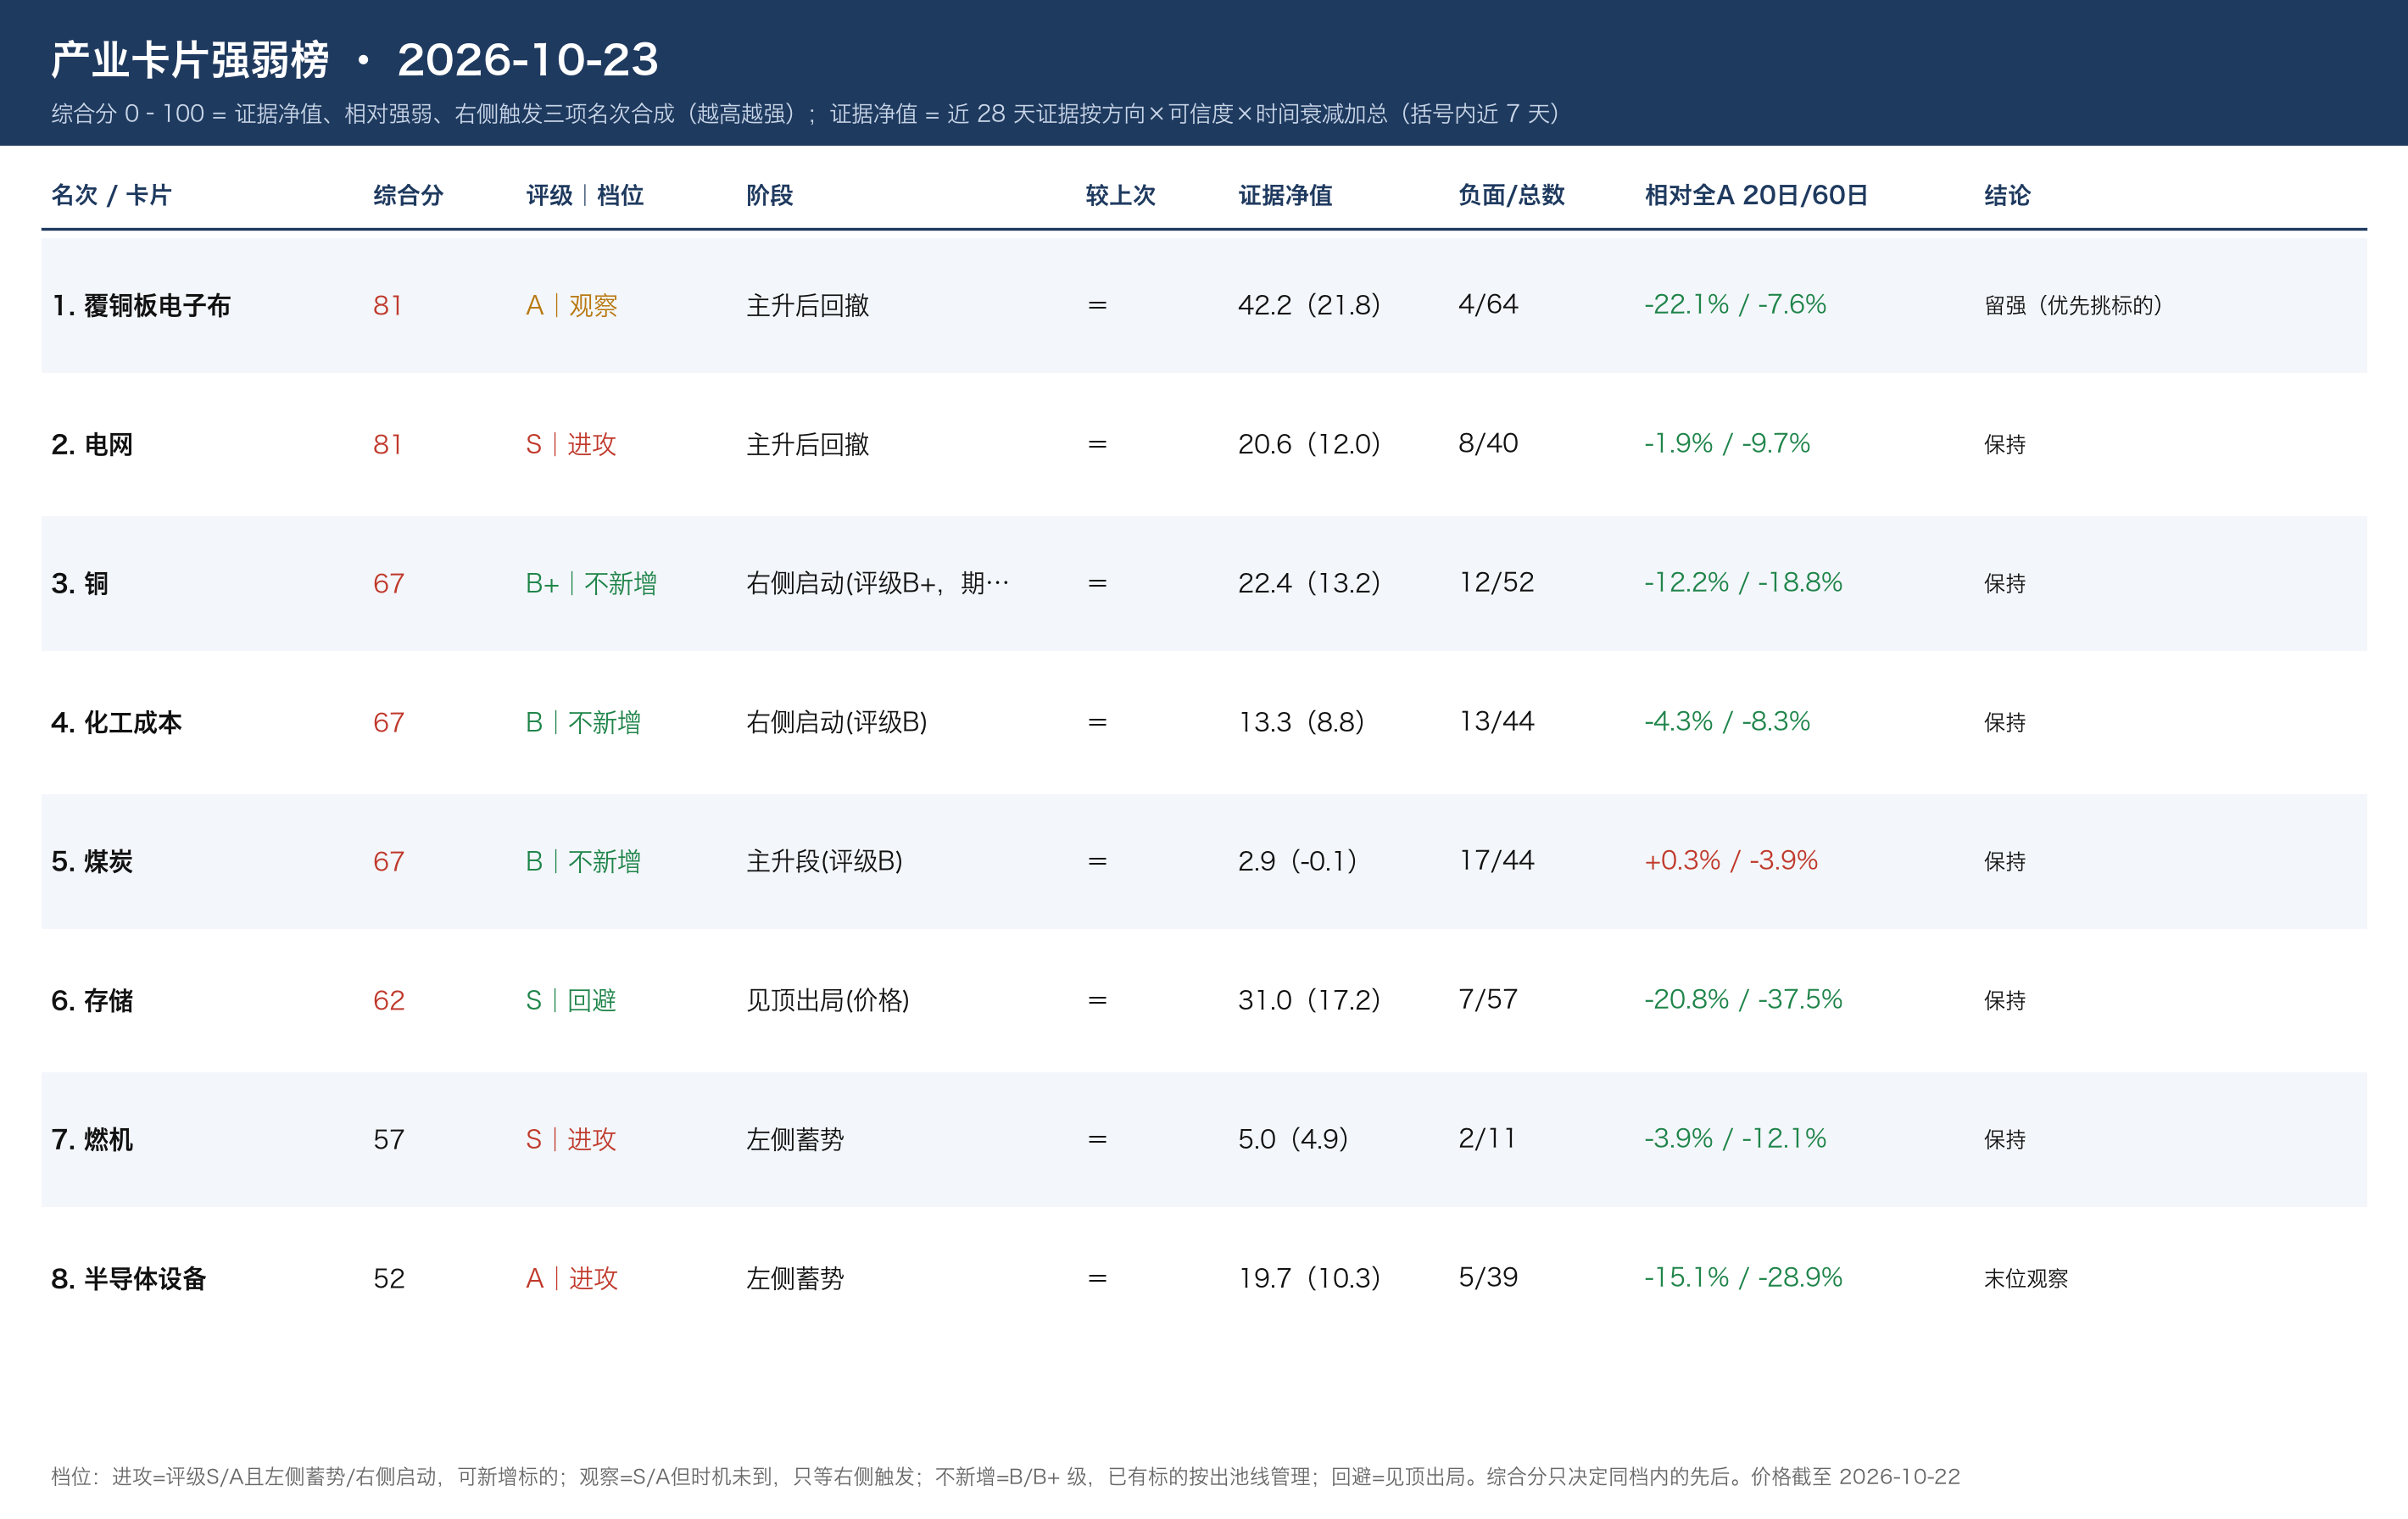
卡片动态:memory +3/-0(卡片状态已是「见顶出局(价格)」,基本面仍强,价格背离);copper +0/-1;semi_equip +1/-1;chem_cost +1/-0。新卡候选:AIDC 燃机电源(杰瑞订单逐季加速,目前挂在 gasturbine 卡下,不单独开卡)。
全库主题热度
- 篇数最多:美股 3Q 业绩(Meta、TXN、SpaceX、Netflix 等,40+ 篇)、半导体设备 / 存储(约 15 篇)。
- 明显增多:SpaceX(6 篇),安踏 Q3(4 篇)。
- 内外资分歧:存储——伯恩斯坦说 ASP 仍在高位、看多;高盛说存储成本压垮手机需求;野村担心海力士业绩达标但股价不动。
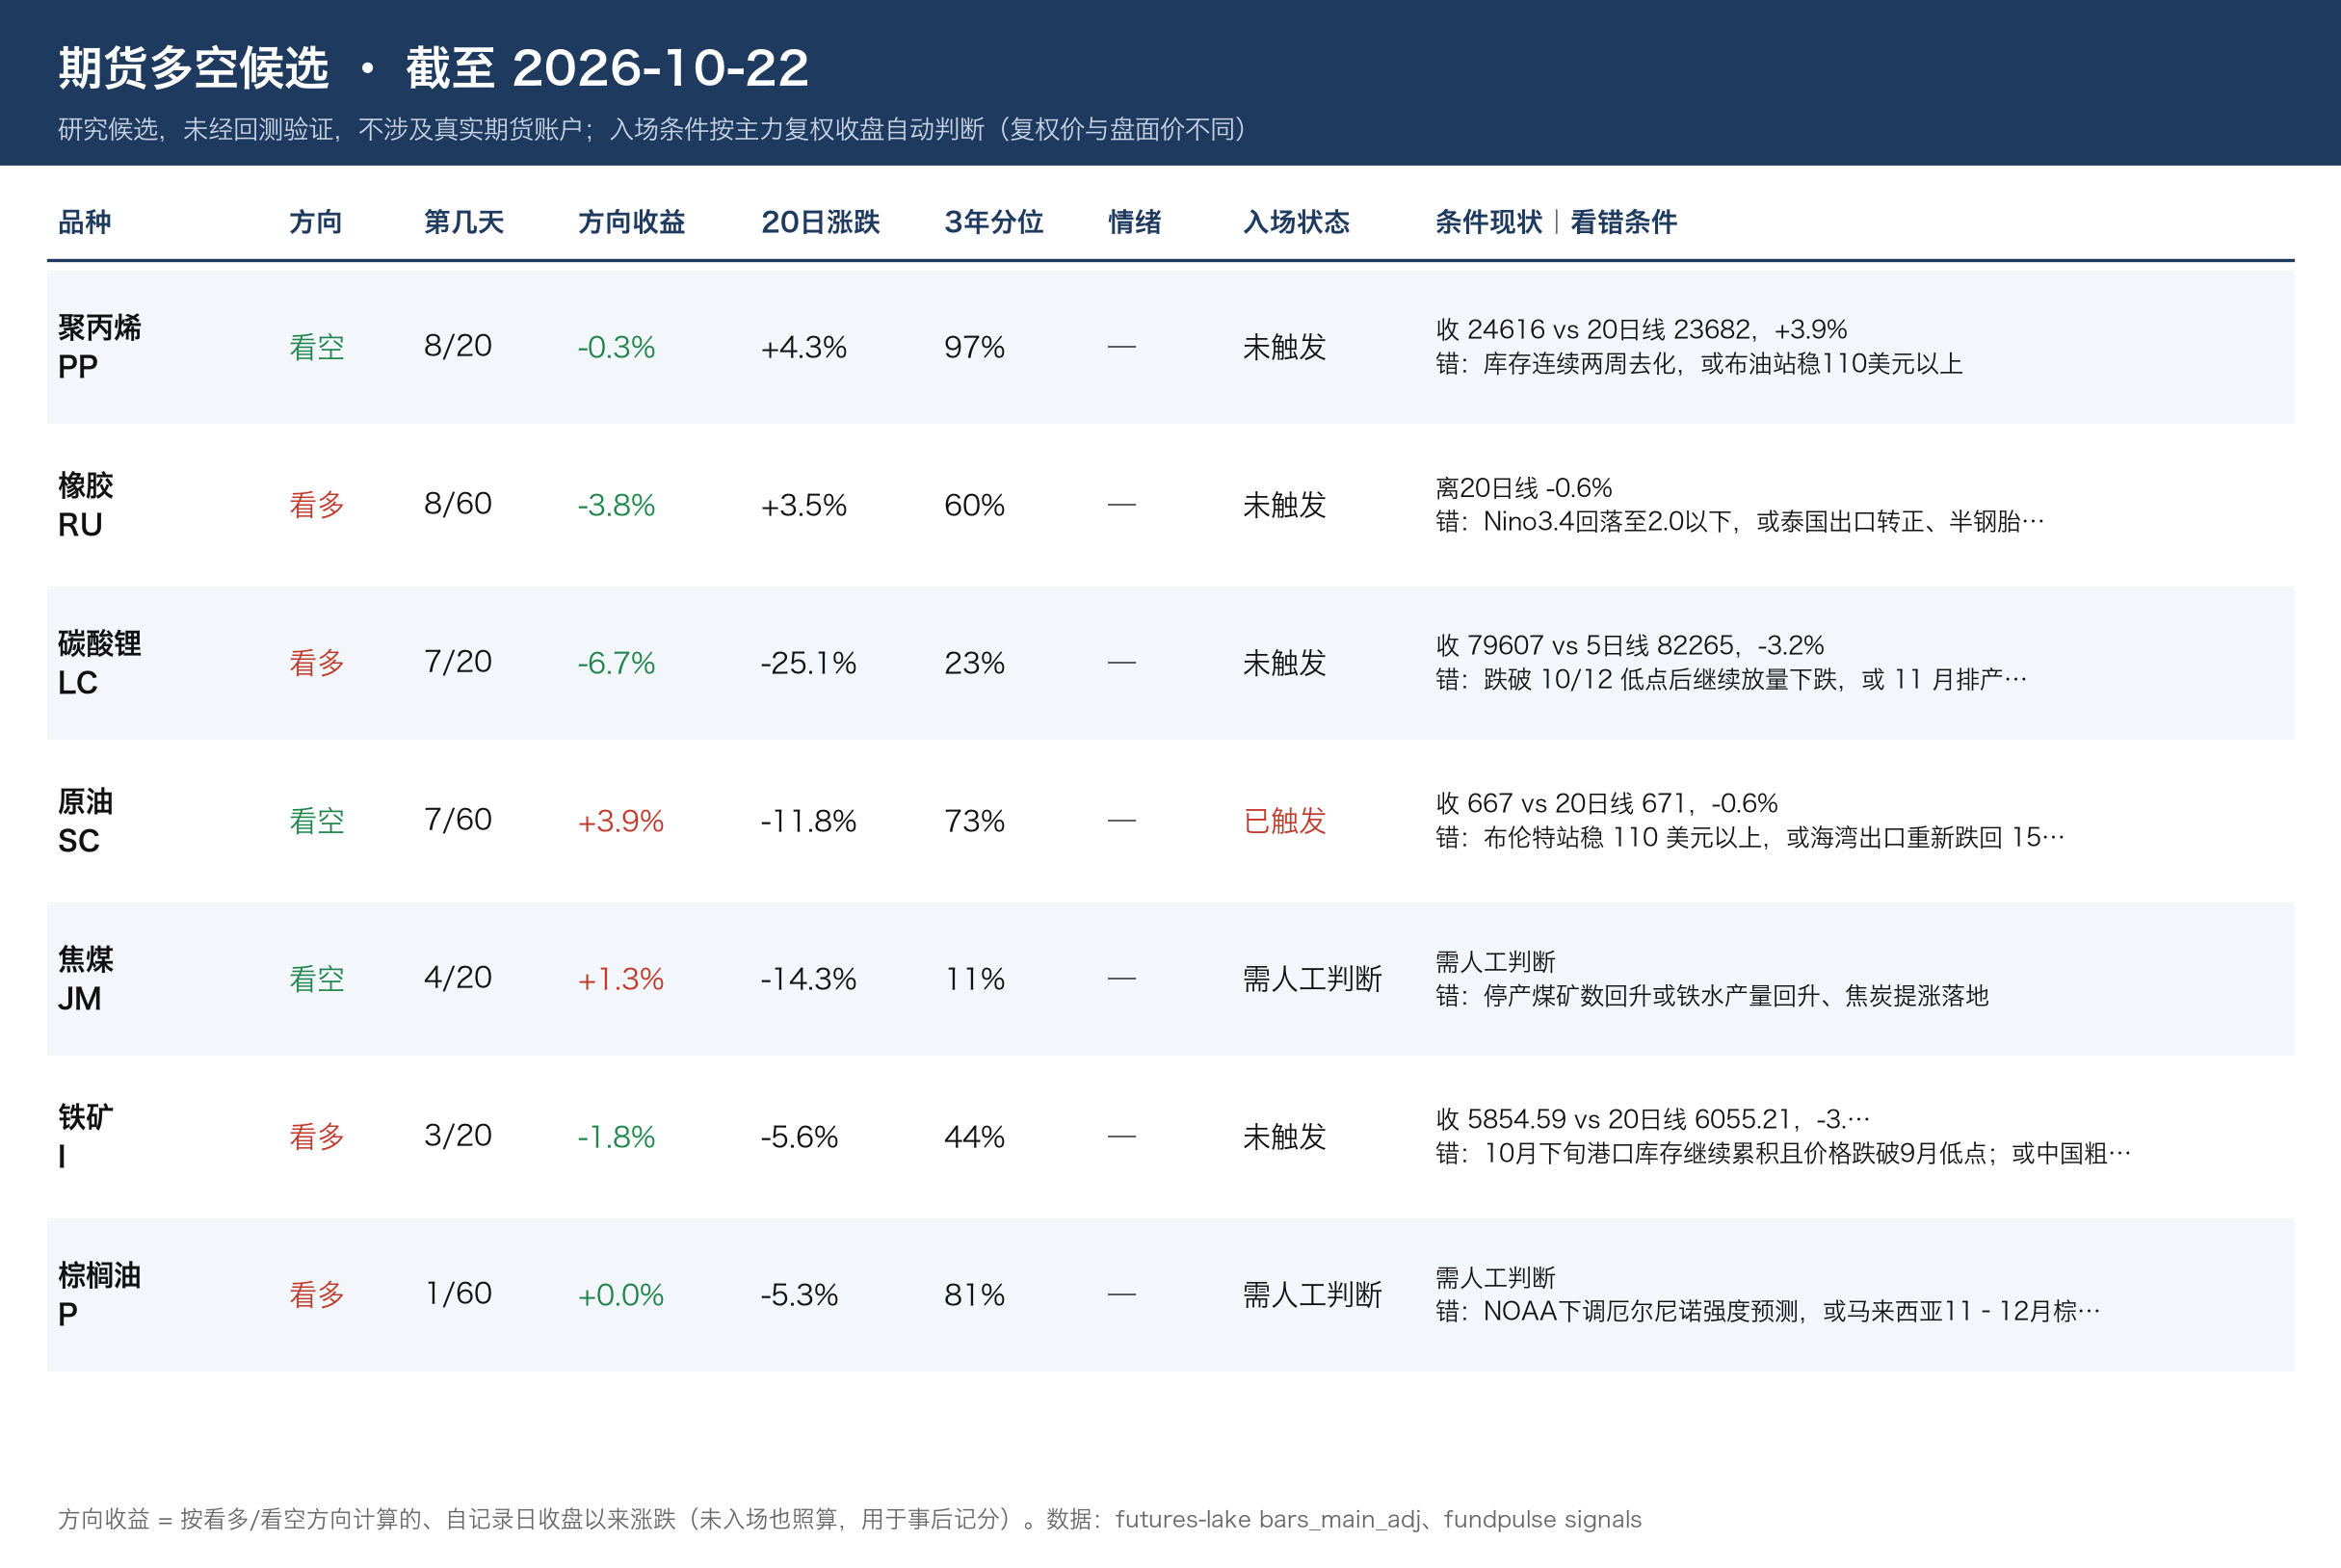
多空候选:A 股:002353 杰瑞股份,看多(见上)。期货:无(燃油处在 3 年高位且拥挤,不追;生猪拐点要到 2027,20/60 日维度不做多)。
新增判断:无(没有同时满足两条独立数字证据且价格不矛盾的方向)。
今天挑这几篇的理由:宏观所两个栏目今天没有新增,所以全部来自 XZ 外资,加上 1 篇内资红宝书。优先挑带硬数据的月度追踪(手机、WFE、韩国出口、面板、库存、另类数据、地产),以及和卡片相关的公司(华海清科、杰瑞、松发、欣兴);美股个股和已经读过的长鑫、宁德、澜起、天岳都跳过了。
栏目覆盖:17 个平铺栏目只有「XZ·市场逻辑」新增 1 条,其余都是 0;宏观所 6./7. 研报日期夹今天没有 10/22 的文件。list_calls 63(另外 37 次因 ID 失效报错);下载 28/30。
额度:没有撞上限,pending 为空。
运维:ima 在 10/23 把知识库 ID 改成 ima_kb_ 格式(旧 ID 返回 220004),已更新 ima_digest_fetch.py、ima_read.py、ima_read_macro.py。另外发现一个新的共享库「八大顶级投行研报VIP」(Henry 是普通成员),暂时没有纳入。
早盘三张卡(2026-10-23)