研究档案
10/21 · AI 上游材料的涨价还在往前推(玻纤布 10 月又提价,澜起利润比预期高 47%),但相关股票还在跌;同时宁德时代三季度利润环比下降,政策成本开始落到利润表。
投研日报 10/22 · 结论(研报日 10/21,价格截至 10/21 收盘):AI 上游材料的涨价还在往前推(玻纤布 10 月又提价,澜起利润比预期高 47%),但相关股票还在跌;同时宁德时代三季度利润环比下降,政策成本开始落到利润表。基本面和股价的背离在拉大,但大盘还在防守档,先等价格止跌,不抢。
大盘与情绪:防守(-2;趋势- 宽度- 量能- 情绪+) 沪深300 4111.9,低于 20 日线 4335.8;只有 19.0% 的个股站上 20 日线;成交是 20 日均量的 0.85 倍。解读:今天还没有新交易日,档位和昨天一样。外资今天的口径偏谨慎:大摩判断存储合约价涨幅 4 季度起放缓、库存开始上升,和防守档一致。
今天的新变化
- 事实宁德时代 Q3 营收 1,650 亿元(环比 +12%),净利 212 亿元(环比 -6%),毛利率 20.7%(环比 -2.5pp)。公司归因于电池消费税和出口退税下调。股价 20 日已跌 28%、离高点 -50%,利空提前交易了一大段。
- 事实澜起科技 Q3 预告净利 12–13 亿元,中值比一致预期高 47%;DDR5 RCD(内存条上的寄存时钟驱动芯片)带动互连芯片收入环比 +21%。存储链开始分化:接口芯片强,长鑫这类 DRAM 原厂利润率在回落。
- 【事实·单一来源】建滔积层板:10 月中旬又一次上调薄玻纤布价格,今年织机供应已锁定。欣兴 3Q 营收环比 +23%,ABF 载板(高端芯片封装基板)3Q 涨价约 10% 出头研报测算。生益离高点 -36%、胜宏 -52%,都还在跌。
- 事实VLCC(超大型油轮)1 年期租金一周涨 11%,到 30.35 万美元/天;中远海能 H 股 10/14 以来却跌了 20.8%,市场担心受制裁油轮回归。研报测算能回归的只有约 24 艘,约占合规运力 3%。
- 研报测算巴克莱:NOAA 给出 83% 的概率,这次厄尔尼诺是 1950 年以来最强;棕榈油 12 个月可能 +15–25%,欧洲天然气和原油 6 个月可能 -30% 到 -10%(暖冬)。
反方观点:大摩测算 AI 资本开支增速 2026 年约 +100%,2027 年约 +60%,2028 年只有约 +14%。绝对额还在涨,但增速快速下台阶,直接打到 ccl 卡和 PCB 候选的估值天花板。
候选与明天要盯:新增两个候选(研究候选,信心低,买不买你定)。
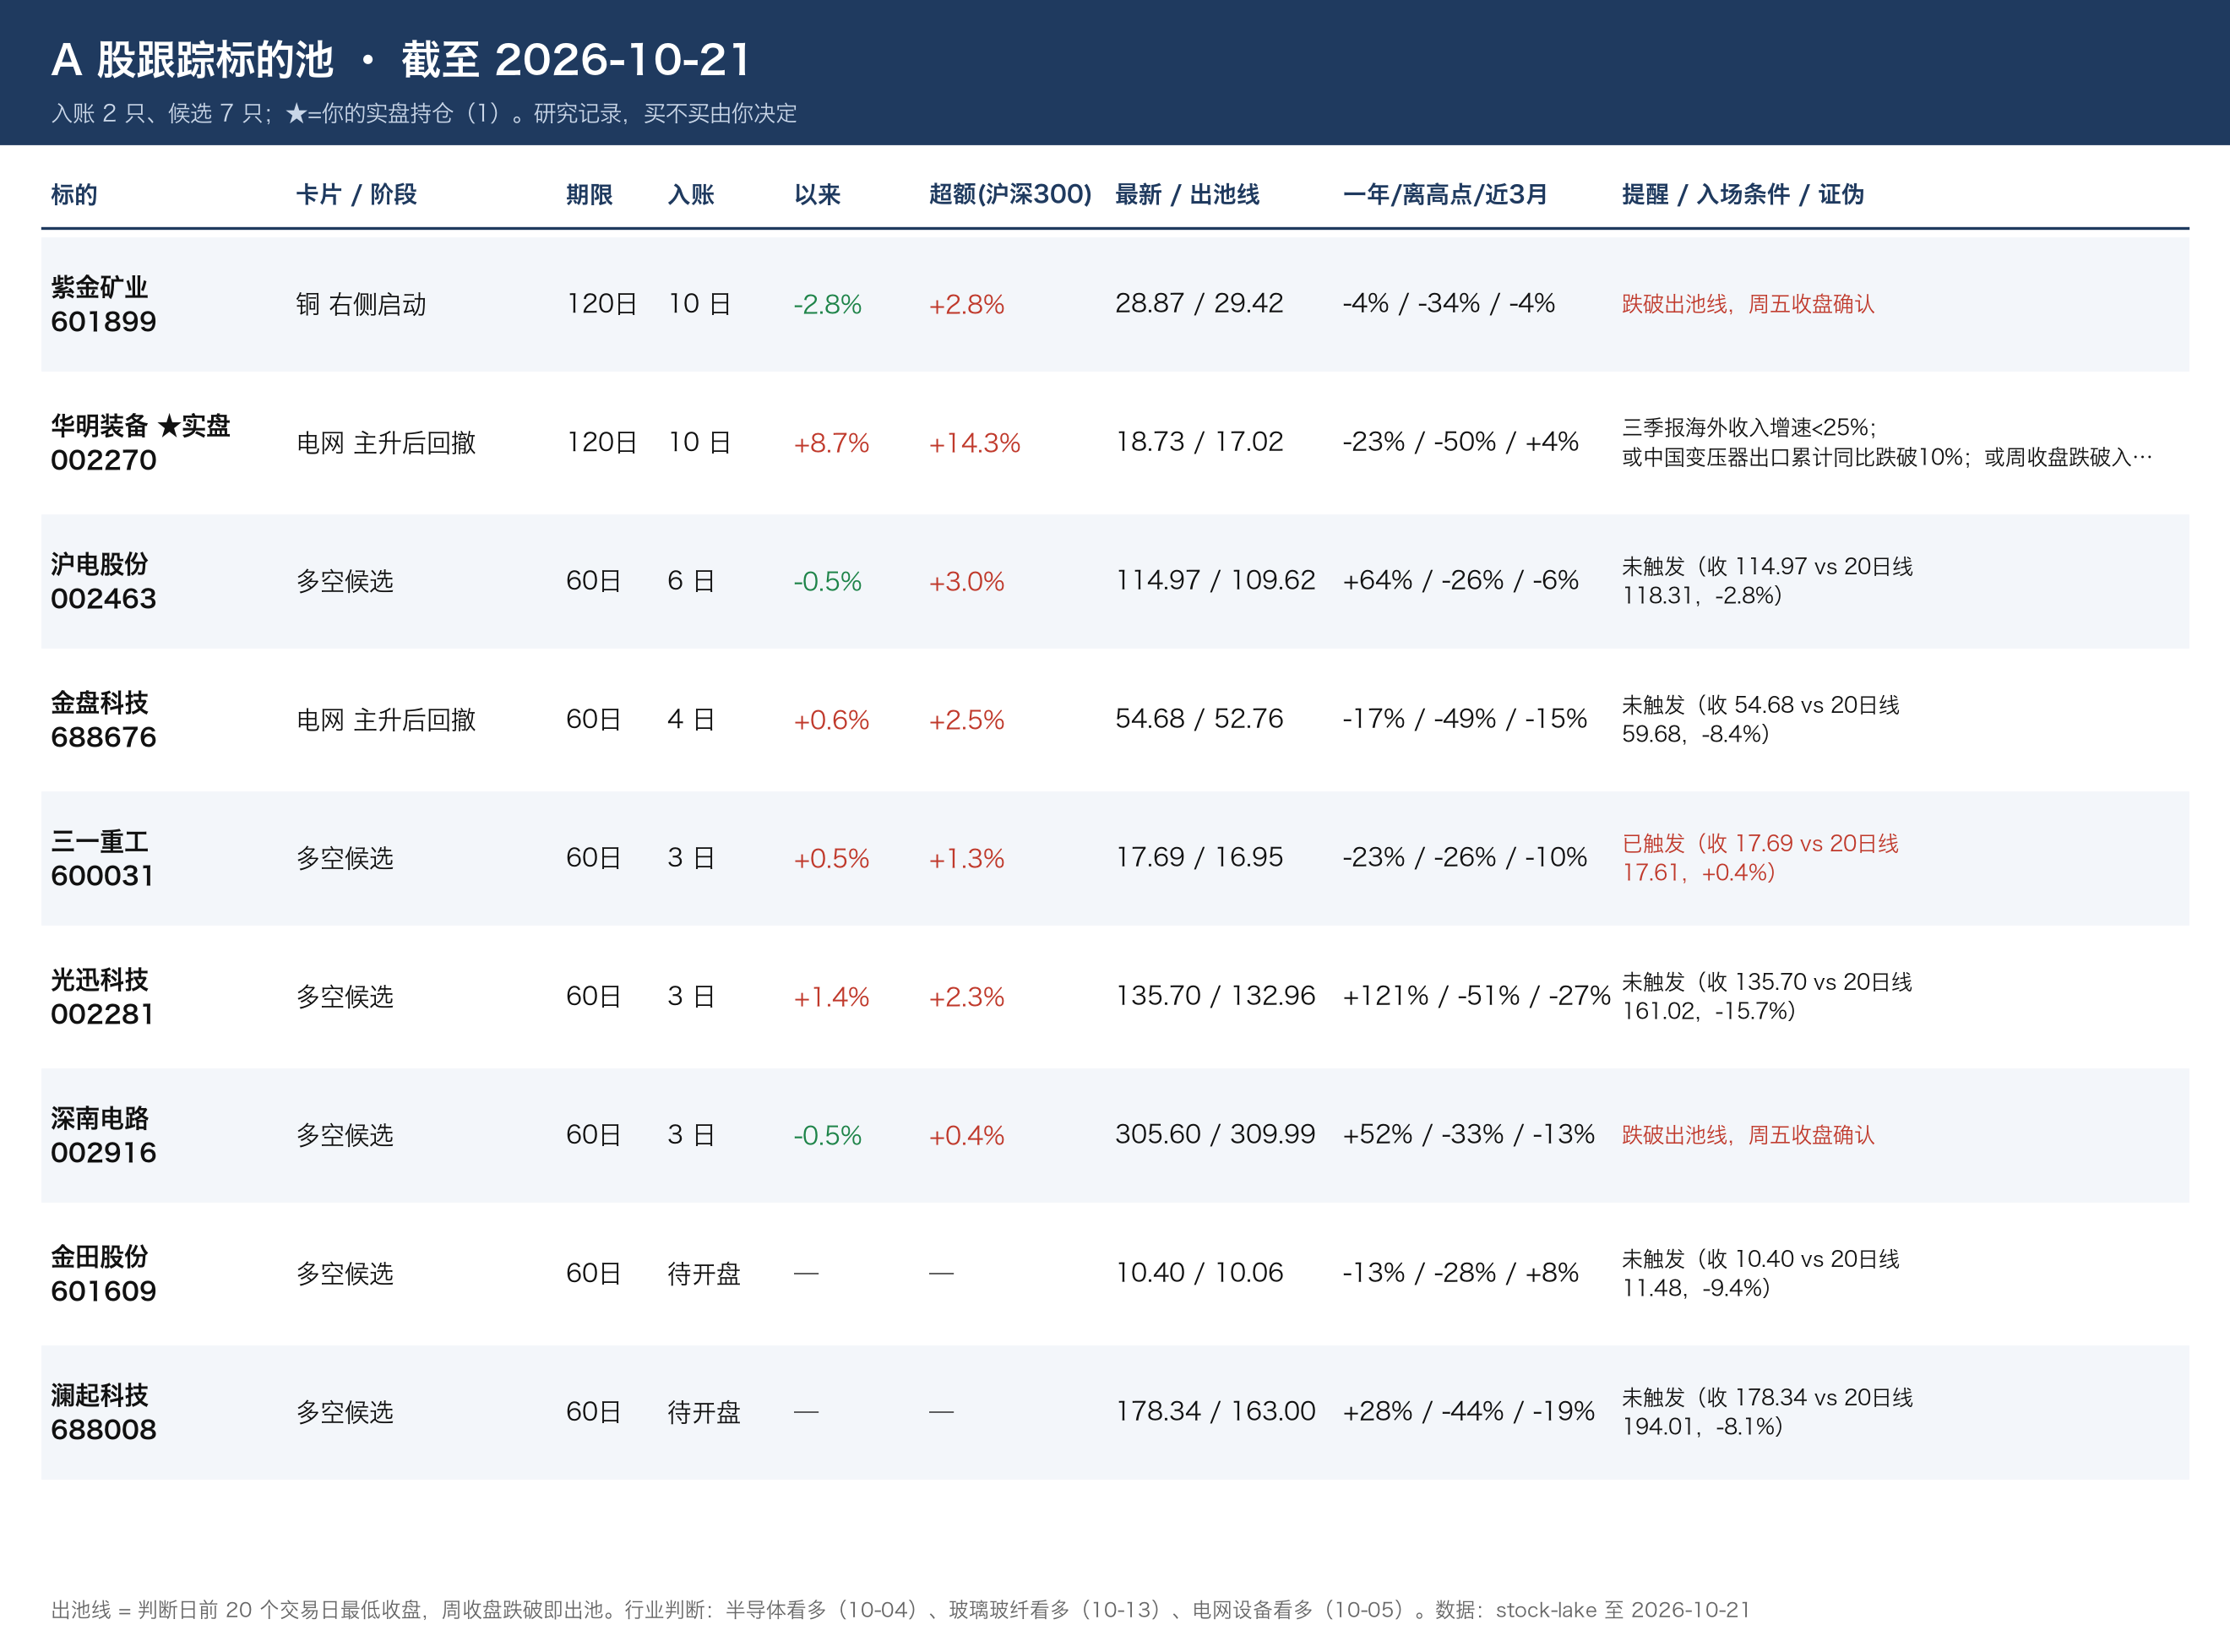
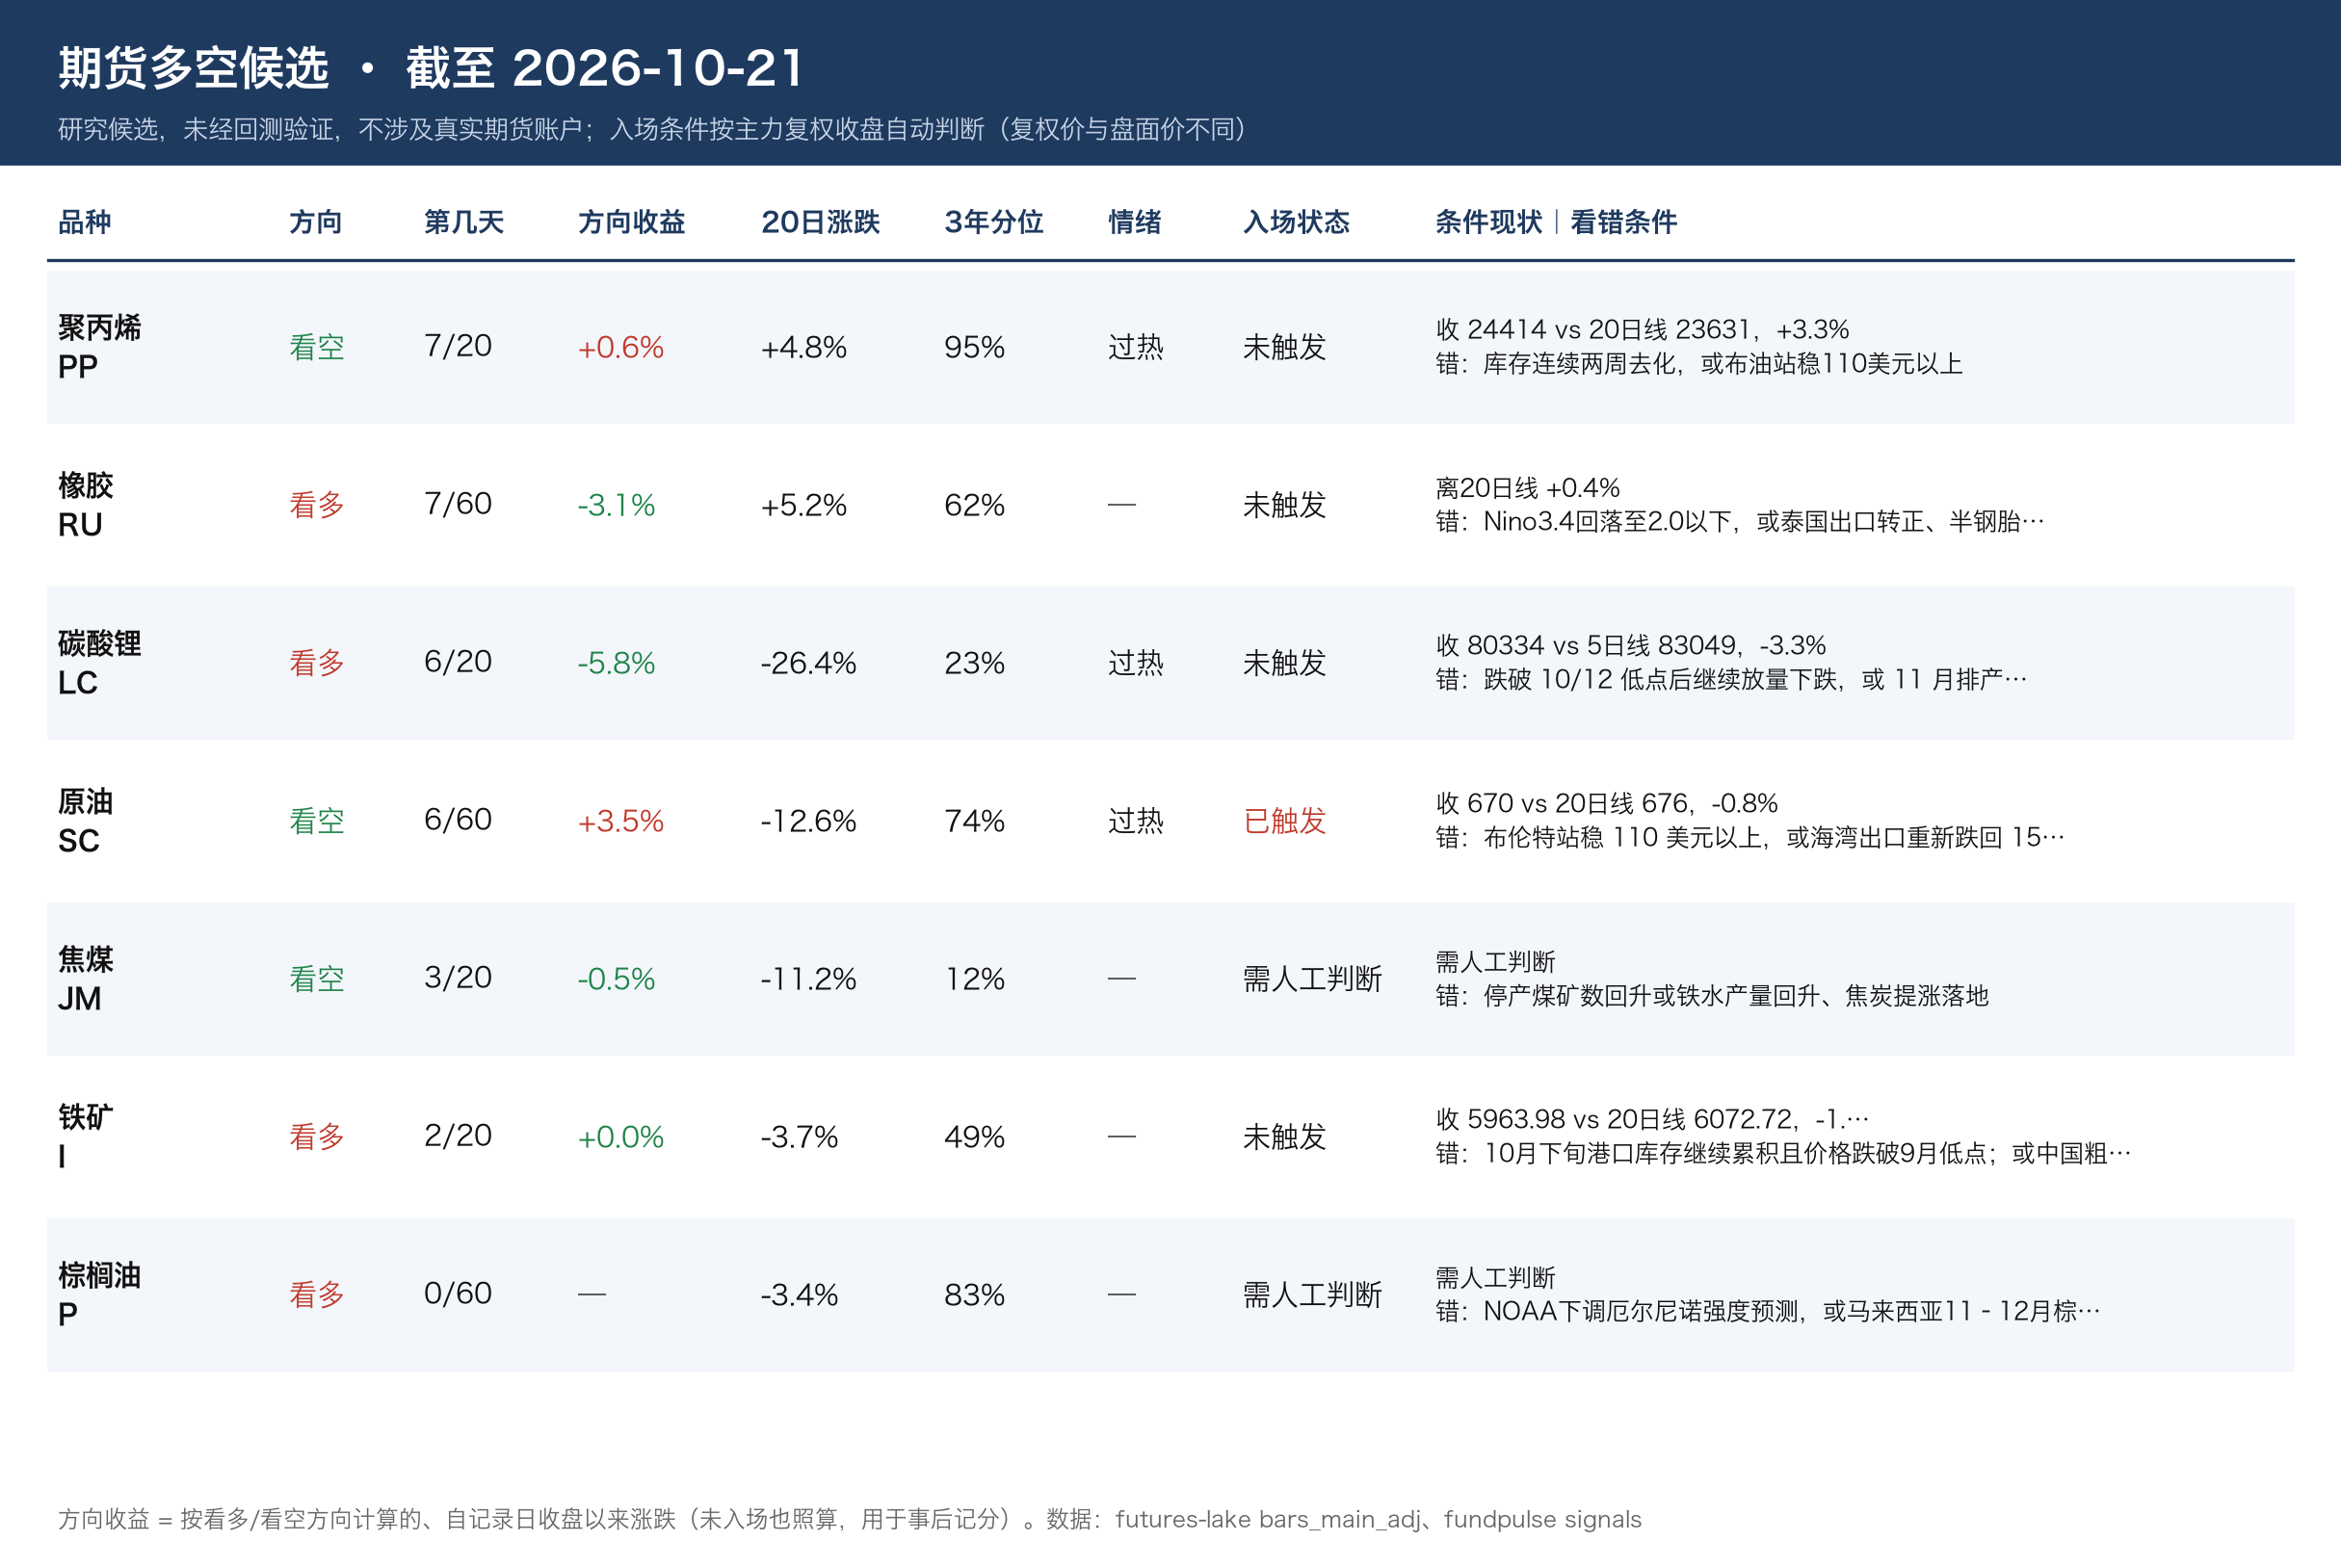
- p 棕榈油,看多。理由是厄尔尼诺减产。价格:20 日 -3.4%,3 年分位 80%,期货信号是「多头离场」。入场条件:收盘站回 20 日线。
- 688008 澜起科技,看多。理由是利润超预期 47%,股价离高点 -44%,处于下跌趋势。入场条件:收盘站上 20 日线(约 194 元)。
- 过往候选 14 条:到期 1 条,命中 0,超额 -0.9%;持有中 12 条,平均超额约 +0.2%。要盯:今天开盘后焦煤能否止跌;Freeport 三季报(10/23 或 10/27,看铜卡供给端)。
投研日报完整版 10/22(研报日 10/21,价格截至 10/21 收盘)
精读 27 篇:下载 29 次(28 篇按计划 + 1 篇补读海光),其中 2 篇财联社 pdf(盘中宝 Rubin、调研日报 1020)是扫描件,本机 OCR 也没识别出正文,已跳过;12 篇外资扫描件用本机 OCR 识别成功。笔记见 notes.md(由 notes_b1–b4 合并),123 条证据已写入 data/industry_evidence/ledger.jsonl。
标题核对:今天下载的 27 份正文开头和标题全部相符,没有出现 10/20 那种 docx 张冠李戴。只有 26 号「国金·产业景气高频跟踪第 72 期」的标题和机构都对,但内容是红利、消费、交运、铜、水泥的策略纪要,里面没有高频价格表。
行情说明:今天 10/22 早上 A 股和期货还没开盘,自有数据库最新一天仍是 10/21,和昨天补发的日报相同。所以大盘温度、期货位置都没变,这份只更新研报带来的新信息。
大盘温度(market_temp.py,10/21)
- 防守(-2;趋势- 宽度- 量能- 情绪+)。沪深300 4111.93,20 日线 4335.8,60 日线 4519.13;5 日 -2.5%,20 日 -7.6%。站上 20 日线的个股 19.0%;成交 14,379 亿,是 20 日均值的 0.85 倍。档位记分:样本不足。
- 过往候选(score_candidates):共 14 条(含 10/21 金田,尚无数据)。到期 1 条,命中 0,超额 -0.9%;持有中 12 条,平均超额约 +0.2%。
与期货信号的印证 / 矛盾(fundpulse signals 2026-10-21,和昨天同一份)
- 原油(过热):今天研报两条偏空证据。小摩持仓周报说 Brent 和 WTI 的动量指标碰到「买盘衰竭」阈值,尽管 Brent 净多一周还增加了 $3.6bn;巴克莱的厄尔尼诺研究说,历史上强厄尔尼诺之后约 6 个月,欧洲天然气和原油均值下跌约 30%(暖冬)。这和 10/14 的原油看空候选方向一致。sc 主力 20 日 -12.6%,3 年分位 98%。
- 欧洲天然气方向打架:高盛说霍尔木兹 LNG 冬季风险溢价约 18 欧元/MWh、风险偏上行;巴克莱和小摩从暖冬角度看偏空。国内没有直接对应的品种,只作背景。
- 国际铜(冷清):今天三篇研报都偏多(高盛矿业上调铜价假设、汇丰 South32 铜产量低于预期、小摩铜净流入 $2bn),但标签仍是冷清。机构看多、交投冷,这个背离已经连续几天。
- 棕榈油(无标签):signals 写「多头离场(5 日)」,和巴克莱厄尔尼诺推导的看多方向相反,所以今天的 p 候选设了入场条件,不直接追。
- 螺纹、热卷(冷清):小摩钢铁日报显示美国热卷 $1,300/st、同比 +60%,但中国 9 月粗钢同比 +0.1%、钢厂没有增产意愿。中美钢价完全两个世界,国内冷清的标签和内需弱一致。
一、超预期 / 低于预期
- 超预期事实
- 澜起科技 3Q26 预告净利 12–13 亿元(同比 +154%~+175%),中值比一致预期高 47%,比高盛预期高 30%。互连芯片营收约 20.5 亿元,环比 +21%,毛利率 68.0–68.5%。
- 欣兴电子 3Q 营收环比 +23%,比一致预期高 6%。伯恩斯坦估计 3Q ABF 载板涨价幅度为 low-teens(10%出头),这个数是研报估计。
- 天岳先进 3Q26 净利 8,500 万元,比一致预期(3,500 万)高 142%。但收入 6.46 亿元比一致预期低 8%,超预期靠的是费用率从 19.3% 降到 13.4%,不是生意变好。
- South32 锰矿:GEMCO 902kwmt,比一致预期高 23%。
- 美国 Nucor 热卷现货再上调 $15,到 $1,255/st(标题写 1,235,正文是 1,255,以正文为准);Cliffs 3Q 收入 $5.6bn,同比 +18%。
- 生益科技 3Q 中值 33.8 亿元,比一致预期高 50%(10/19 已报过,今天瑞银补充:倒推 CCL 净利环比 +68%,跑赢它原先预测的 FR4 CCL 均价环比 +50%)。
- 低于预期事实
- 宁德时代 3Q26:营收 1,650 亿元(同比 +59%,环比 +12%);毛利率 20.7%(环比 -2.5pp);净利 212 亿元,同比 +15%,环比 -6%。营收在涨、利润在降,公司归因于新增电池消费税、出口退税下调和资产减值。野村目标价 632→408 元,维持买入(研报观点)。
- 海光信息 3Q26 营收 58.56 亿元,同比 +45.5%(2Q 是 +65.3%),增速放缓;净利环比 -5.7%;经营现金流 -20.2 亿元。伯恩斯坦认为主要卡在 HBM 和代工产能。
- 美国 9 月新屋开工环比 -5.2%(年化 122.1 万套),市场中位预期 +1.9%。
- South32 Sierra Gorda 铜 1Q27 18.7kt,低于一致预期 19.2kt。Cannington 银、铅、锌都比一致预期低约 20%。
- 台达电 3Q 营收比一致预期低 5%,原因是元器件短缺。
- 低于预期研报测算
- 高盛把胜宏科技 3Q26 净利预测为约 16 亿元,只比 2Q 高 3%(产品切换期),目标价 550→540 元。
- 高盛下调覆盖开发商 2026–28E 核心利润 2%–27%,比彭博一致预期低 32%–37%。
二、边际变化与背离
- AI 上游材料:涨价还在往前推,股价还在跌
- 建滔积层板管理层说,10 月中旬又一次上调薄玻纤布价格,今年玻纤布织机的供应已经锁定,2027 年要再多买织机(事实,管理层口径,单一来源)。
- 欣兴:3Q 营收环比 +23%,2026 年资本开支上调到 NT$537 亿,扩产由客户预付款支持。伯恩斯坦预计未来两季 ABF 每季再涨 5–10%(研报测算)。
- 股价:生益 tr_index 离高点 -36%,20 日 -20.8%;胜宏离高点 -52%,20 日 -16.9%;中国巨石离高点 -53%,20 日 -26.5%。ccl 卡今天证据 +7/-1,基本面和价格的背离又拉大了一步。
- 存储链分化:接口芯片强,DRAM 原厂利润率回落
- 澜起超预期(见上),DDR5 RCD 放量。
- 长鑫 3Q 净利中值比一致预期低 28.5%,净利率约 46%(环比 -7ppt)。这条 10/19 已经报过,今天是瑞银同一份报告的译稿。
- 大摩:亚马逊把今年资本开支从 $2,000 亿上调到约 $2,200 亿,主要因为内存涨价,建设计划没变。大摩判断 4Q26 起存储合约价涨幅放缓、库存开始上升(研报观点)。
- 结论:存储卡维持「见顶出局(价格)」,澜起属于从存储涨价里受益最晚、最稳的环节,单独作为 A 股候选。
- 宁德时代:量增利减,政策成本开始落到利润表
- 营收环比 +12%,净利环比 -6%,毛利率环比 -2.5pp。
- tr_index:一年 -39%,离高点 -50%,近 3 月 -38%,20 日 -28%。10/21 收 227.9 元,20 日线约 287 元。
- 利空已经被大幅交易:股价在财报前就跌了 28%。伯恩斯坦目标价 770 元,野村 408 元,两家差了将近一倍。
- 油轮:运价涨、股价跌
- VLCC 1 年期期租一周涨 11%,到 30.35 万美元/天;2 年期涨 36%,到 18.85 万美元/天(小摩,事实)。
- 中远海能 H 股自 10/14 以来 -20.8%(小摩)。国金纪要说招商轮船、中远海能一周跌约 15%。市场在担心受制裁油轮回归。
- Kpler 估计受制裁 VLCC 里只有约 24 艘能回到合规贸易,约等于合规运力 +3%(研报测算,小摩和国金都引用同一数据源,不算两条独立证据)。
- 注意口径:10/20 日报写的「VLCC 约 7.2 万美元/天,周 -9%」是即期运价(长江交运),今天是期租,两个不是一回事。
- 国内需求:消费里有亮点,地产链继续弱(小摩 9 月零售拆分,事实)
- 通讯器材零售 +31.1%(8 月 +27.3%),连续加速。
- 汽车零售 -21.2%(8 月 -18.5%),降幅连续三个月扩大。
- 建筑装潢 -9.2%,家具 -3.0%,降幅收窄但仍负。
- 烟酒 +13.8%,部分是中秋错位(今年在 9 月、去年在 10 月),10 月会回吐。
三、宏观:机会 / 风险
- 机会
- 央行政策利率改为隔夜操作利率(10/20 日报写的是「在研究」,今天野村确认 10/19 已宣布)。企业贷款可以选 DR001(银行间隔夜回购利率)或 LPR 定价;另建对非银机构大规模赎回的流动性支持工具;10/21–11/2 隔夜操作上限 1 万亿元(事实)。野村预计 DR001 降到 1.25–1.30%(研报测算),并新增做多 5 年期国债(研报观点)。对券商(流动性工具)和高股息品种是利好,对银行息差偏负面。
- 强厄尔尼诺:NOAA 给出 83% 的概率,认为是 1950 年以来最强。巴克莱推导棕榈油、椰子油、橡胶 12 个月 +15–25%,铝 +2–7%(云南水电受影响),欧气和原油 6 个月 -30% 到 -10%(研报测算)。国内对应:p、ru(10/13 已有看多候选)、al,原油偏空。
- 风险
- AI 资本开支增速换挡:大摩测算算上租赁后,AI 资本开支 2026 年约 +100%,2027 年约 +60%,2028 年约 +14%(研报测算)。绝对额还在涨,但增速在快速下台阶,这是 AI 硬件链估值的天花板。
- 地产:高盛下调开发商利润,估算全行业只剩 23% 的库存还能用旧的预售模式。9 月新开工 -26.1%、开发商资金来源 -25.8%(事实)。
- 电池政策成本:宁德 3Q 利润环比下降,二线电池厂的压力只会更大。
- 要盯
- 今天(10/22)开盘后焦煤主力能否收复,以及你对焦煤卡的决定。
- Freeport 三季报(10/23 或 10/27,铜卡供给端)。
- 11 月电子布报价(ccl 卡关键)。
四、分组要点
能化链 / 宏观
- 欧洲天然气(高盛,扫描件 OCR):Dec26 TTF 88 欧元/MWh,隐含 51% 的概率(上周 47%)认为冬季霍尔木兹 LNG 通行量只有正常的 25%。但 10 月至今通行量略高于正常的 30%(9 月 28%),如果确认,溢价会回落。情景:基准 70,低供应 105,冷冬加低供应 150(研报测算)。
- 商品资金流(小摩,OCR 表格多处错位):大宗商品总持仓价值 $2.06 万亿,接近历史高位,一周增 $530 亿,主要来自能源。农产品净多减 $40 亿,原糖净多增 $3 亿。
- 钢铁(小摩):美国热卷 $1,300/st,同比 +60%;Cliffs 把 Burns Harbor 高炉大修推迟到 2028 年 4 月。中国 9 月粗钢 7,359 万吨,同比 +0.1%;铁矿 IODEX 91,一年 -13%。澳洲主焦煤 FOB $267/t:1 周 -1%,1 个月 -4%,3 个月 +17%,12 个月 +41%。
- 油轮 / 交运:见第二部分。国金纪要还提到:交运红利板块 9/23 以来跑赢,主因是美债收益率上行带来的资金切换,不是基本面;快递 10 月多地涨价,但 8–9 月行业增速只有 4–5%。
- 中国宏观(小摩):3Q GDP 4.5%(一致 4.4%),9 月社零 1.1%(一致 0.5%),出口环比 +6.6%,贸易顺差 1,335 亿美元。小摩把全年增长上调到 4.6%(研报测算)。PPI 5.0% 与 CPI 0.9% 的剪刀差扩大到 -4.1%,中下游利润被挤压。
- 美国:9 月新屋开工 -5.2%(低于预期)。花旗:9 月核心 CPI 环比 0.33%(花旗原预期 0.18%),其中约 10bp 来自业主等价租金和二手车,花旗认为不会重复,预测 10–12 月核心 CPI 环比回落到 0.15–0.16%(研报测算,比市场定价偏鸽)。
科技
- AI 资金轨迹(大摩):超大云厂商已签约但还没起租的租赁承诺合计 $1.118 万亿(截至 2Q26)。GEV 燃机卖到 2029 年,价格从约 $1,000/kW 涨到 $3,000/kW;电力设备厂商收 20–40% 定金,新订单排到 2032 年;行业年产能正往约 150GW 扩(2024 年约 50GW),远期有过剩风险。云厂商要用长约锁住至少 90% 的 DRAM 需求。
- 台湾 AI 3Q 前瞻(伯恩斯坦):欣兴目标价 NT$990→1,270(研报观点);台达电营收低于预期;广达部分新项目 9 月起改为寄售模式,伯恩斯坦预计 4Q 营收环比 -5%(研报测算)。元器件短缺是近期瓶颈。
- PCB / CCL:见第二部分。高盛预计全球 AI 服务器 CCL 市场 2026–28 年复合增速 161%,2028 年到 $480 亿(研报测算)。胜宏惠州 10 厂、11 厂在爬坡,另建新厂做光模块 mSAP 和 CoWoP PCB。
- SiC(天岳先进,高盛):毛利率 27.5%(2Q 25.4%);管理层目标 8 英寸占 2026 年出货 40% 以上(2025 年约 14%)。高盛中性,目标价 118→110 元。
- 海光、澜起、长鑫:见第一、二部分。
消费
- 9 月零售(小摩):见第二部分。偏好名单:防御类美的、农夫山泉、安踏、百胜中国;困境反转类瑞幸、霸王茶姬、蒙牛(研报观点)。
- 厄尔尼诺对食品公司:巴克莱估算 2027 年给覆盖公司额外约 70bp 的成本通胀,联合利华约 1.8%,影响要到 2027 年下半年才显现。
其他
- 地产(高盛):招商蛇口上调到买入,目标价 9.8 元;绿城下调到中性;万科维持卖出,A 股目标价 2.9 元。上海、深圳两年房价涨幅预测从 15% 上调到 20%(研报测算)。招商蛇口在上海第 10 批土拍拿了 4 宗里的 2 宗,溢价率都在 20% 以上(事实)。招商蛇口 tr_index:一年 -25%,离高点 -31%,近 3 月 +12%,20 日 +12.8%,已经先涨了一段。
- 稀土(国金纪要):盛和资源 4 家冶炼分离子公司 51% 股权转给中稀发展,总对价约 32 亿元,约 5 倍 PE(公告,10/20 日报已报)。新信息:镨钕加工费从 2025 年约 2 万元/吨涨到 2026 年约 7–8 万元/吨(纪要口述,单一来源)。纪要里中国稀土的估值前后写法矛盾(「七八十倍」和「十八九倍」),不采用。
- 水泥(国金纪要,单一来源):广东两轮涨价合计 60–80 元/吨(9/26 首轮 20–30 元,10/12–13 第二轮珠三角 30–50 元)。9/18 环保督察对超产约 30% 的企业强制关停,供给收缩约 15%–20%(研报测算)。
- 铜(国金纪要):1–7 月全球铜表观需求 +3.39%,印尼 +67%;但国内终端需求 1–8 月 -2.8%,下游主机厂产成品库存增速从 2.8% 升到 11%。12 家海外矿企产量累计 -9.9%,智利 8 月产量 -12%,是 2012 年以来最低。
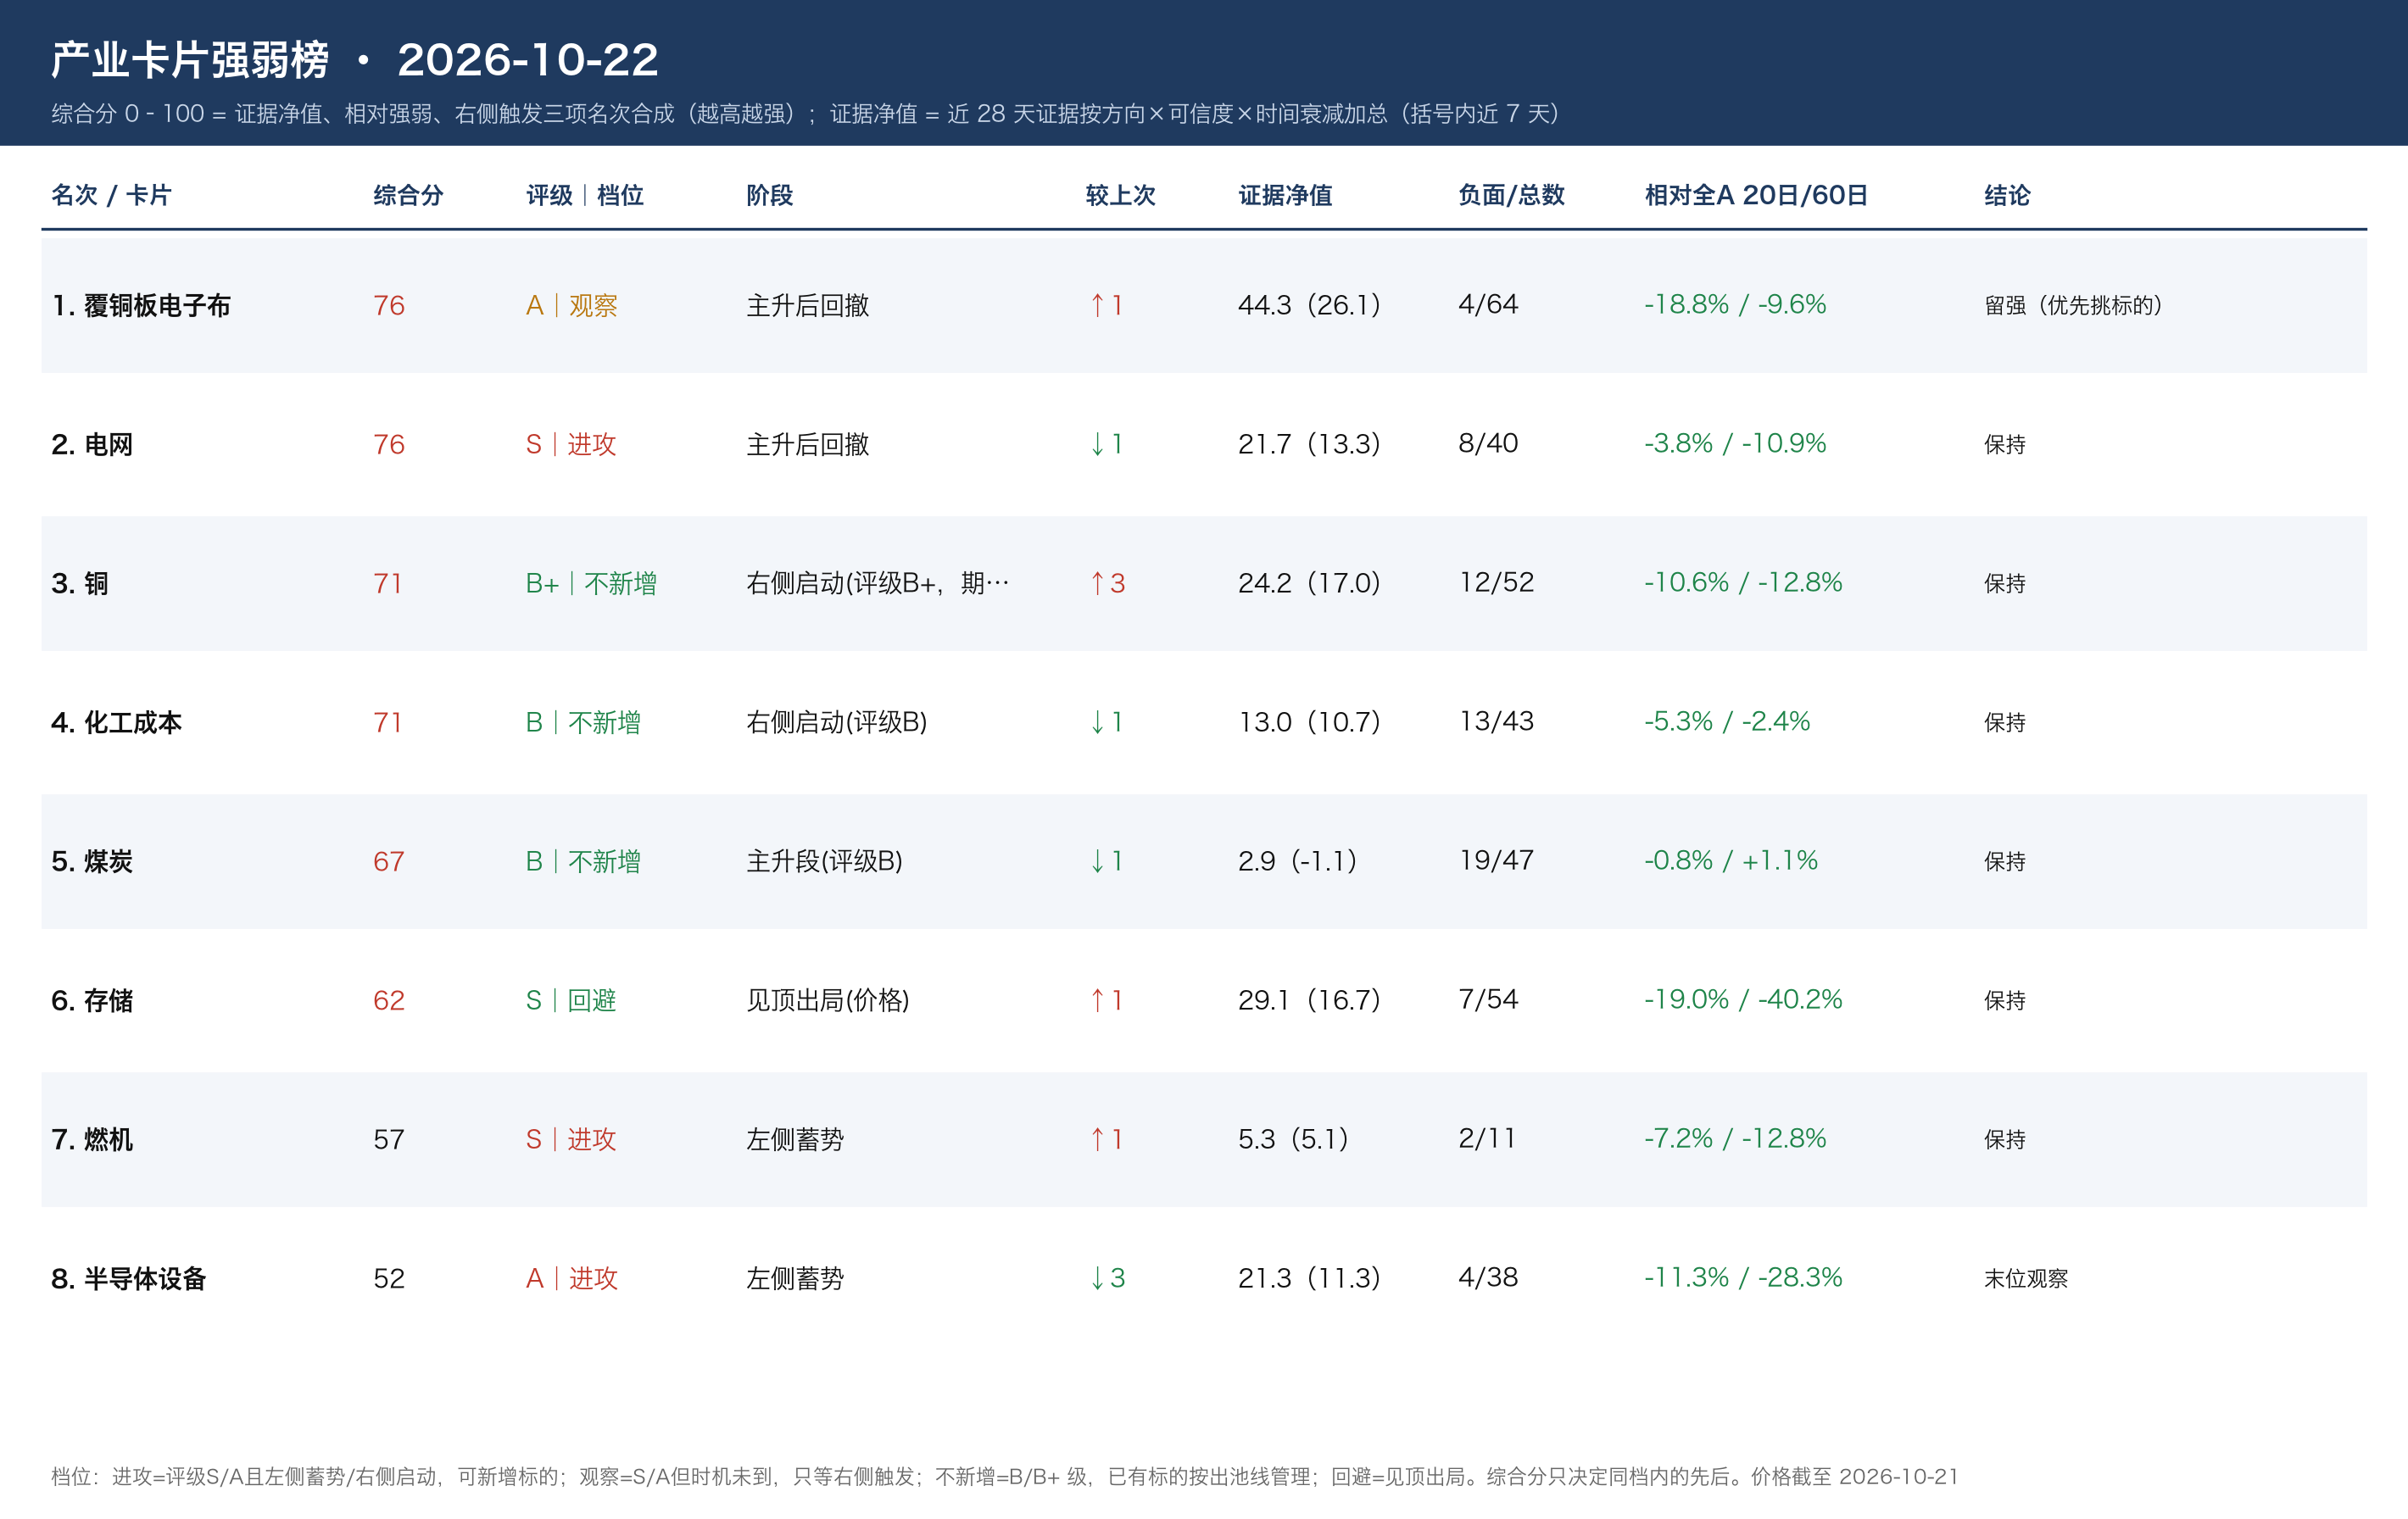
五、卡片动态(card_strength --today-only)
- 各卡今天证据条数(+/-):copper +7/-1|ccl +7/-1|memory +5/-1|coking_coal +1/-1|grid +1/-0|gasturbine +1/-0|semi_equip +1/-0|chem_cost +1/-0。
- 基本面与价格是否背离
- ccl:证据 +7/-1,价格下跌趋势,背离(见第二部分)。
- copper:证据 +7/-1,沪铜 20 日 +2.8%、3 年分位 98%,基本面和价格同向,但标签冷清。
- memory:价格卡已出局,今天证据主要来自接口芯片和长约,不改变卡片状态。
- 焦煤卡(coking_coal):昨天证伪条件 1 已经触发,等你拍板。今天只有 1 条新证据:澳洲主焦煤 FOB $267/t,1 个月 -4%,短期在回落,但 12 个月仍 +41%。国内期货还没有新交易日,仍离 60 日高点 -18.4%。这条证据不改变结论,也不构成「回到证伪线以内」的理由。
- 燃机卡(gasturbine):大摩给出 GEV 售罄到 2029 年、单价涨到 3 倍、新订单排到 2032 年,是升级条件方向的证据。但同一份报告也提示行业产能正往 150GW 扩,有远期过剩风险。单一来源,暂不改卡片状态。
- 新卡候选:「ABF 载板」。有欣兴 3Q 营收环比 +23%、ABF 3Q 涨价 low-teens、客户预付款支持扩产三条数字,但都来自伯恩斯坦一家,而且 10/20 那篇 ABF 载板纪要因文件错配没读到。先挂在 ccl 卡下观察。
六、全库主题热度(126 条标题)
- 篇数最多的主题
- AI 硬件、半导体与 PCB:约 30 篇(大摩 OCP、台湾 AI、澜起×2、长鑫、海光、生益、胜宏、建滔、天岳、AMAT、Cadence、Synopsys、联电、技嘉、MPS,另有财联社 Rubin、超微电脑、算力租赁)。
- 医药:约 15 篇(翰森与罗氏 3 篇、艾伯维 2 篇、吉利德、诺华、ORIC、ESMO 等)。
- 大宗商品:约 13 篇(铜 3 篇、钢铁、黄金 2 篇、LNG、原油、资金流、BHP、South32)。
- 中国宏观与消费:约 10 篇(GDP 拆分、9 月零售 4 篇、利率、地产 2 篇)。
- 比近几日明显变多
- 人形机器人:财联社 4 篇(特斯拉 Optimus 第三代量产准备、OpenAI 自研人形机器人、MTBF 对比)。
- 三季报前瞻:美股(微软、Meta、美国航空、公用事业、汽车)。
- 同一主题内看法相反
- CoreWeave:高盛上调到买入(合约经济性),小摩同时写「CoreWeave 债务会不会威胁全球银行资本」。
- 宁德时代:伯恩斯坦目标价 770 元,野村 408 元。
- 欧洲天然气:高盛看供给风险偏上行,巴克莱和小摩看暖冬偏空。
七、多空候选(研究候选,未经回测验证,买不买由 Henry 决定)
- 期货:p 棕榈油,看多(60 日,信心低)
- 证据:巴克莱预计强厄尔尼诺下棕榈油 12 个月 +15–25%(研报测算,高信心);NOAA 给出 83% 的概率是 1950 年以来最强;FAO 油脂价格指数今年至 9 月 +16.0%(官方数据)。
- 价格位置:主力复权价 12,535,20 日 -3.4%,离 60 日高 -7.3%,3 年分位 80%;signals 是「多头离场(5 日)」,没有过热或冷清标签。
- 入场条件:收盘站回 20 日线(复权价约 12,581),并且多头离场的标签消失。
- 看错的条件:NOAA 下调厄尔尼诺强度,或马来西亚 11–12 月库存不降反升。
- 期货:原油不新增:10/14 已有看空候选,今天证据继续偏空,20 天内不重复记。
- A 股:688008 澜起科技,看多(60 日,信心低)
- 证据:3Q 预告净利中值比一致预期高 47%;互连芯片营收环比 +21%,毛利率 68%+,管理层说 4Q 需求继续上升。
- 价格位置:10/21 收 178.34 元;tr_index 一年 +28%,离高点 -44%,近 3 月 -16%,20 日 -5.1%。处于下跌趋势。
- 入场条件:收盘站上 20 日线(约 194 元)。
- 看错的条件:4Q 互连芯片营收环比转负,或 DRAM 合约价在 4Q 转跌,拖累 RCD 出货。
- 没有记的:生益科技(10/14 记过且已证伪出局,20 天内不重复);宁德时代(利润低于预期、价格下跌趋势,两边都不支持)。
八、外资 / 内资今日关注雷达(未下载)
- 外资
- 大摩:微软 FY1Q27 前瞻、Meta、Cadence、Synopsys(目标价上调至 $574)、应用材料早餐会。
- 高盛:CoreWeave 上调到买入、技嘉、GOAL 周报、中国房地产 2027 展望、美国油气 3Q 前瞻(上调 XOM 目标价)、诊断检验新价格。
- 伯恩斯坦:Lumentum / Coherent 前瞻、ServiceNow、美国住宅 HVAC 仍疲软、瑞士钟表出口(美国驱动、中国观望)。
- 小摩:BHP 一季度符合预期、日本商社上调到看多、CoreWeave 与全球银行资本。
- 野村:联电 AI 销售提前到来、中国 3Q GDP 供给端拆分。
- 巴克莱:中国电网支出边际改善(10/20 已读英文版)。
- 内资 / 财联社
- 国金:港交所 3Q 业绩前瞻;国泰海通期债早间观察(与 2024 年四季度对比)。
- 财联社:特斯拉 Optimus 量产、Rubin 架构单柜价值量 12.2 万美元(扫描件,没读到)、算力租赁(已建 9000P、在建 4 万 P)、石英材料通过东京电子/泛林/应用材料认证、磷化铟切入光模块上游。
九、新增判断
- 无。ccl 证据最强(+7/-1),但价格在下跌趋势中,和自有价格数据矛盾;铜的证据偏多,但交投冷清、已在 3 年 98% 分位。
挑选理由与覆盖
- 挑选
- 卡片相关的硬数据优先:ccl(生益、建滔、胜宏、欣兴)、铜(高盛矿业、South32、国金)、焦煤(小摩钢铁日报)、存储(长鑫、澜起、海光)、燃机(大摩 AI 资金轨迹)。
- 新信息:宁德时代 3Q、储能周报、天岳先进、油轮、厄尔尼诺、LNG。
- 宏观:中国增长与零售、央行利率框架、美国住房和通胀、地产 ROE。
- 调研纪要一手信息:国金交运、稀土、景气跟踪三篇全选。
- 跳过和 10/20 重复的:高盛铜价上调、巴克莱中国信号、大摩 OCP、贵金属、中国巨石、CoreWeave 与银行;跳过医药、个股小事件、晨会。
- 栏目覆盖:incomplete 为空,errors 为空;list_calls 62。各栏目新增:宏观所·外资 100 条,宏观所·调研会议纪要 6 条,宏观所·财联社 20 条,其余平铺栏目新增 0 条。下载 29/30;pending 0。
- 数据缺口
- XZ·外资和宏观所·内资两个日期栏目今天没有 10/21 文件夹,0 条。原因可能是早上 6:45 跑的时候上传方还没上传(10/20 那次是 10/21 晚上 23 点补跑的,才拿到全量)。所以今天没有内资券商研报,只有外资和纪要。
- 浪费了 1 次下载:瑞银长鑫 3Q 和 10/19 日报用的是同一份报告(今天是中文译稿)。
- Gemini Spark 晨报:10/22 没有生成,最新一份仍是 10/13。
- ima-public-match 的 10/21 文件不存在。
早盘三张卡(2026-10-22)