研究档案
10/16 · 研报日 10/16,价格截至 10/16 收盘
投研日报 10/17(新版) 研报日 10/16,价格截至 10/16 收盘
结论:大盘处在「下跌中的反抽」;铜卡出现第一条重量级反证(ICSG 预计明年铜过剩扩大),焦煤卡离证伪只差 1 个点——今天的证据整体偏防守。
大盘与情绪:防守(-2;趋势- 宽度- 量能- 情绪+) 沪深300 4170,低于 20 日线 4386 和 60 日线 4543,20 日 -8.3%(中证1000 -11.9%);只有 16.8% 的个股在 20 日线上方;涨停 61、跌停 10。解读:短线资金在抢反弹,但趋势和宽度都差;瑞银说 A 股全年盈利 +15%,但瑞银 CTA(趋势跟踪基金)同时在降股票仓位,资金面不支持马上转强。
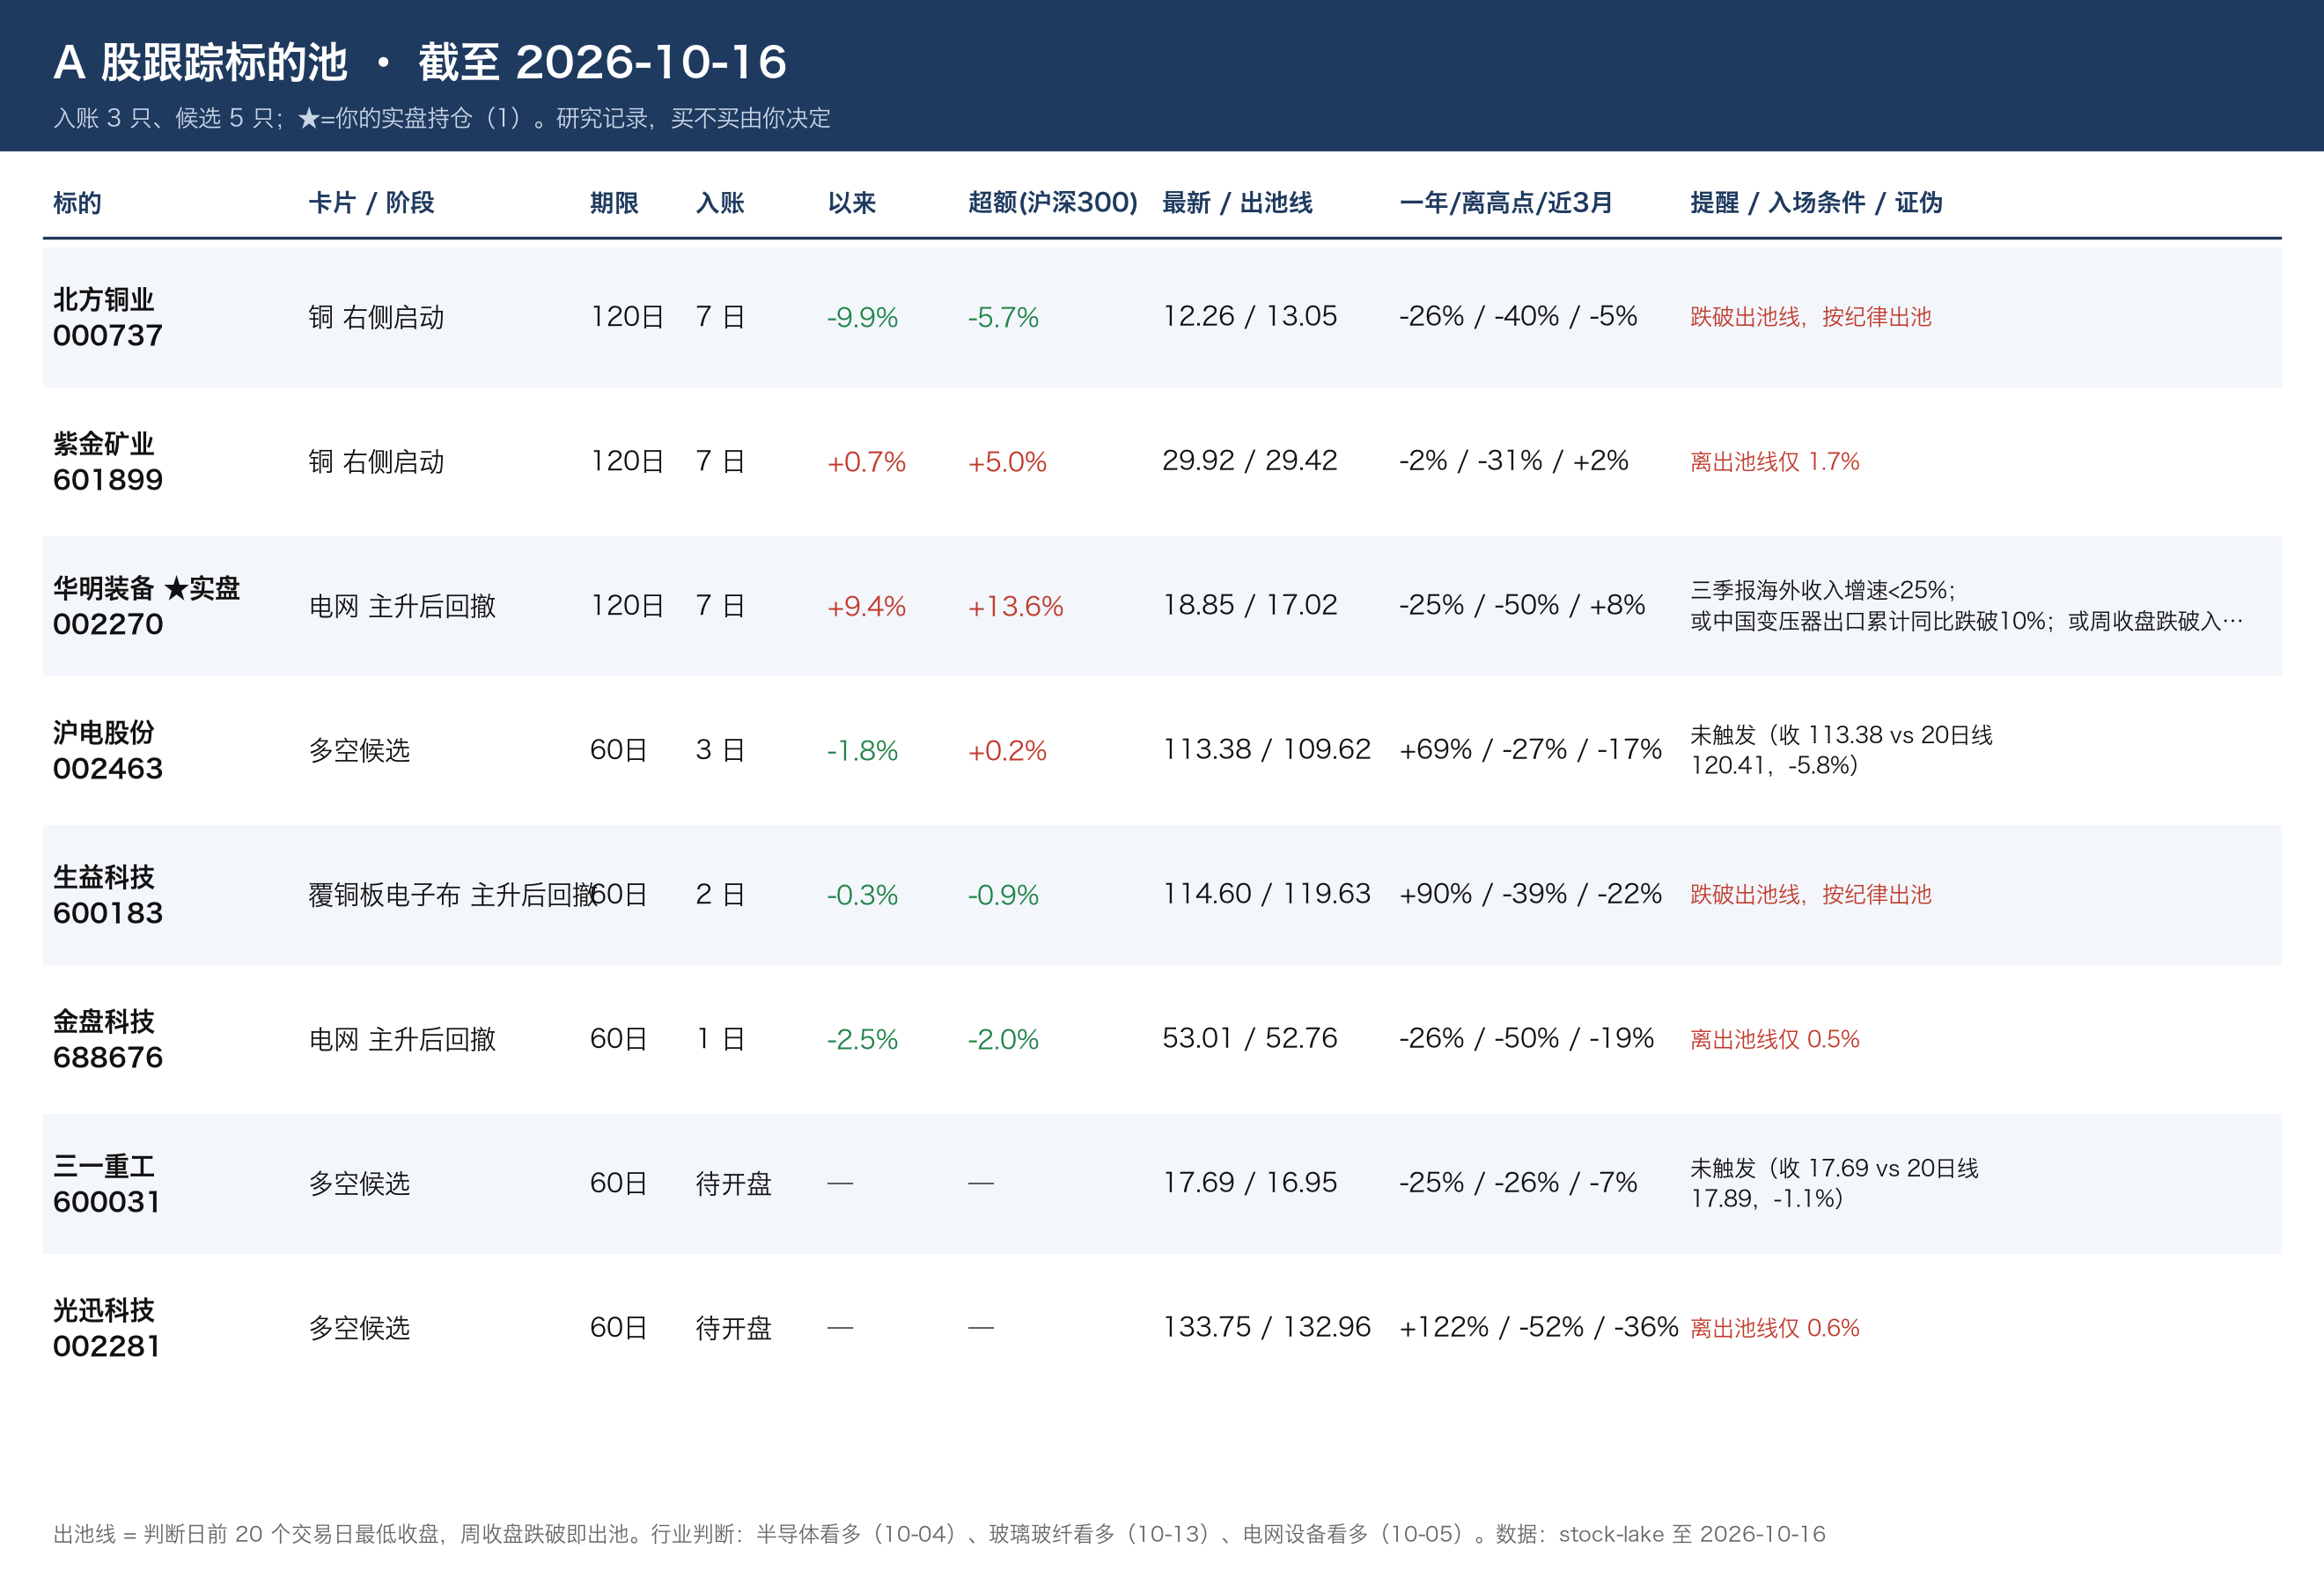
- 焦煤卡:山西停产煤矿比 5 月少 81 座(事实),主力离 60 日高点 -14.3%,证伪线 -15%;北方铜业离平台低点只高 0.5%
今天的新变化
- 事实ICSG(国际铜研究小组)预计 2027 年精炼铜过剩约 36.8 万吨,国内铜库存一周 +2.22 万吨:矿紧、锭松,和铜卡「供给偏紧」相反(仅一家媒体报道,待原文核实)
- 事实台积电 4Q 收入指引中值比市场预期高 5.9%,AI 算力链上游需求没变弱
- 事实碳酸锂 10.80 万/吨,9 月初以来 -32.5%;但 9 月电池产量 +57%、新能源车出口 +157%,跌价来自供给和库存,不是需求
- 事实财政部动用 5500 亿结存限额,比上年多 500 亿;研报测算超强厄尔尼诺已形成,中金预计 CBOT 大豆、玉米 3–6 个月还有 10%、15–25% 空间,天胶同比已 +47%
反方观点:AI 硬件链出现库存信号——盛科交换芯片存货环比 +66%、毛利率降 8 个点,大族数控 Q3 利润环比 -7.4%,Vertiv 因供应链拥堵收入不及预期。对沪电、光迅这类「利润加速、股价下跌」的候选是警告:股价可能在提前定价周期见顶。
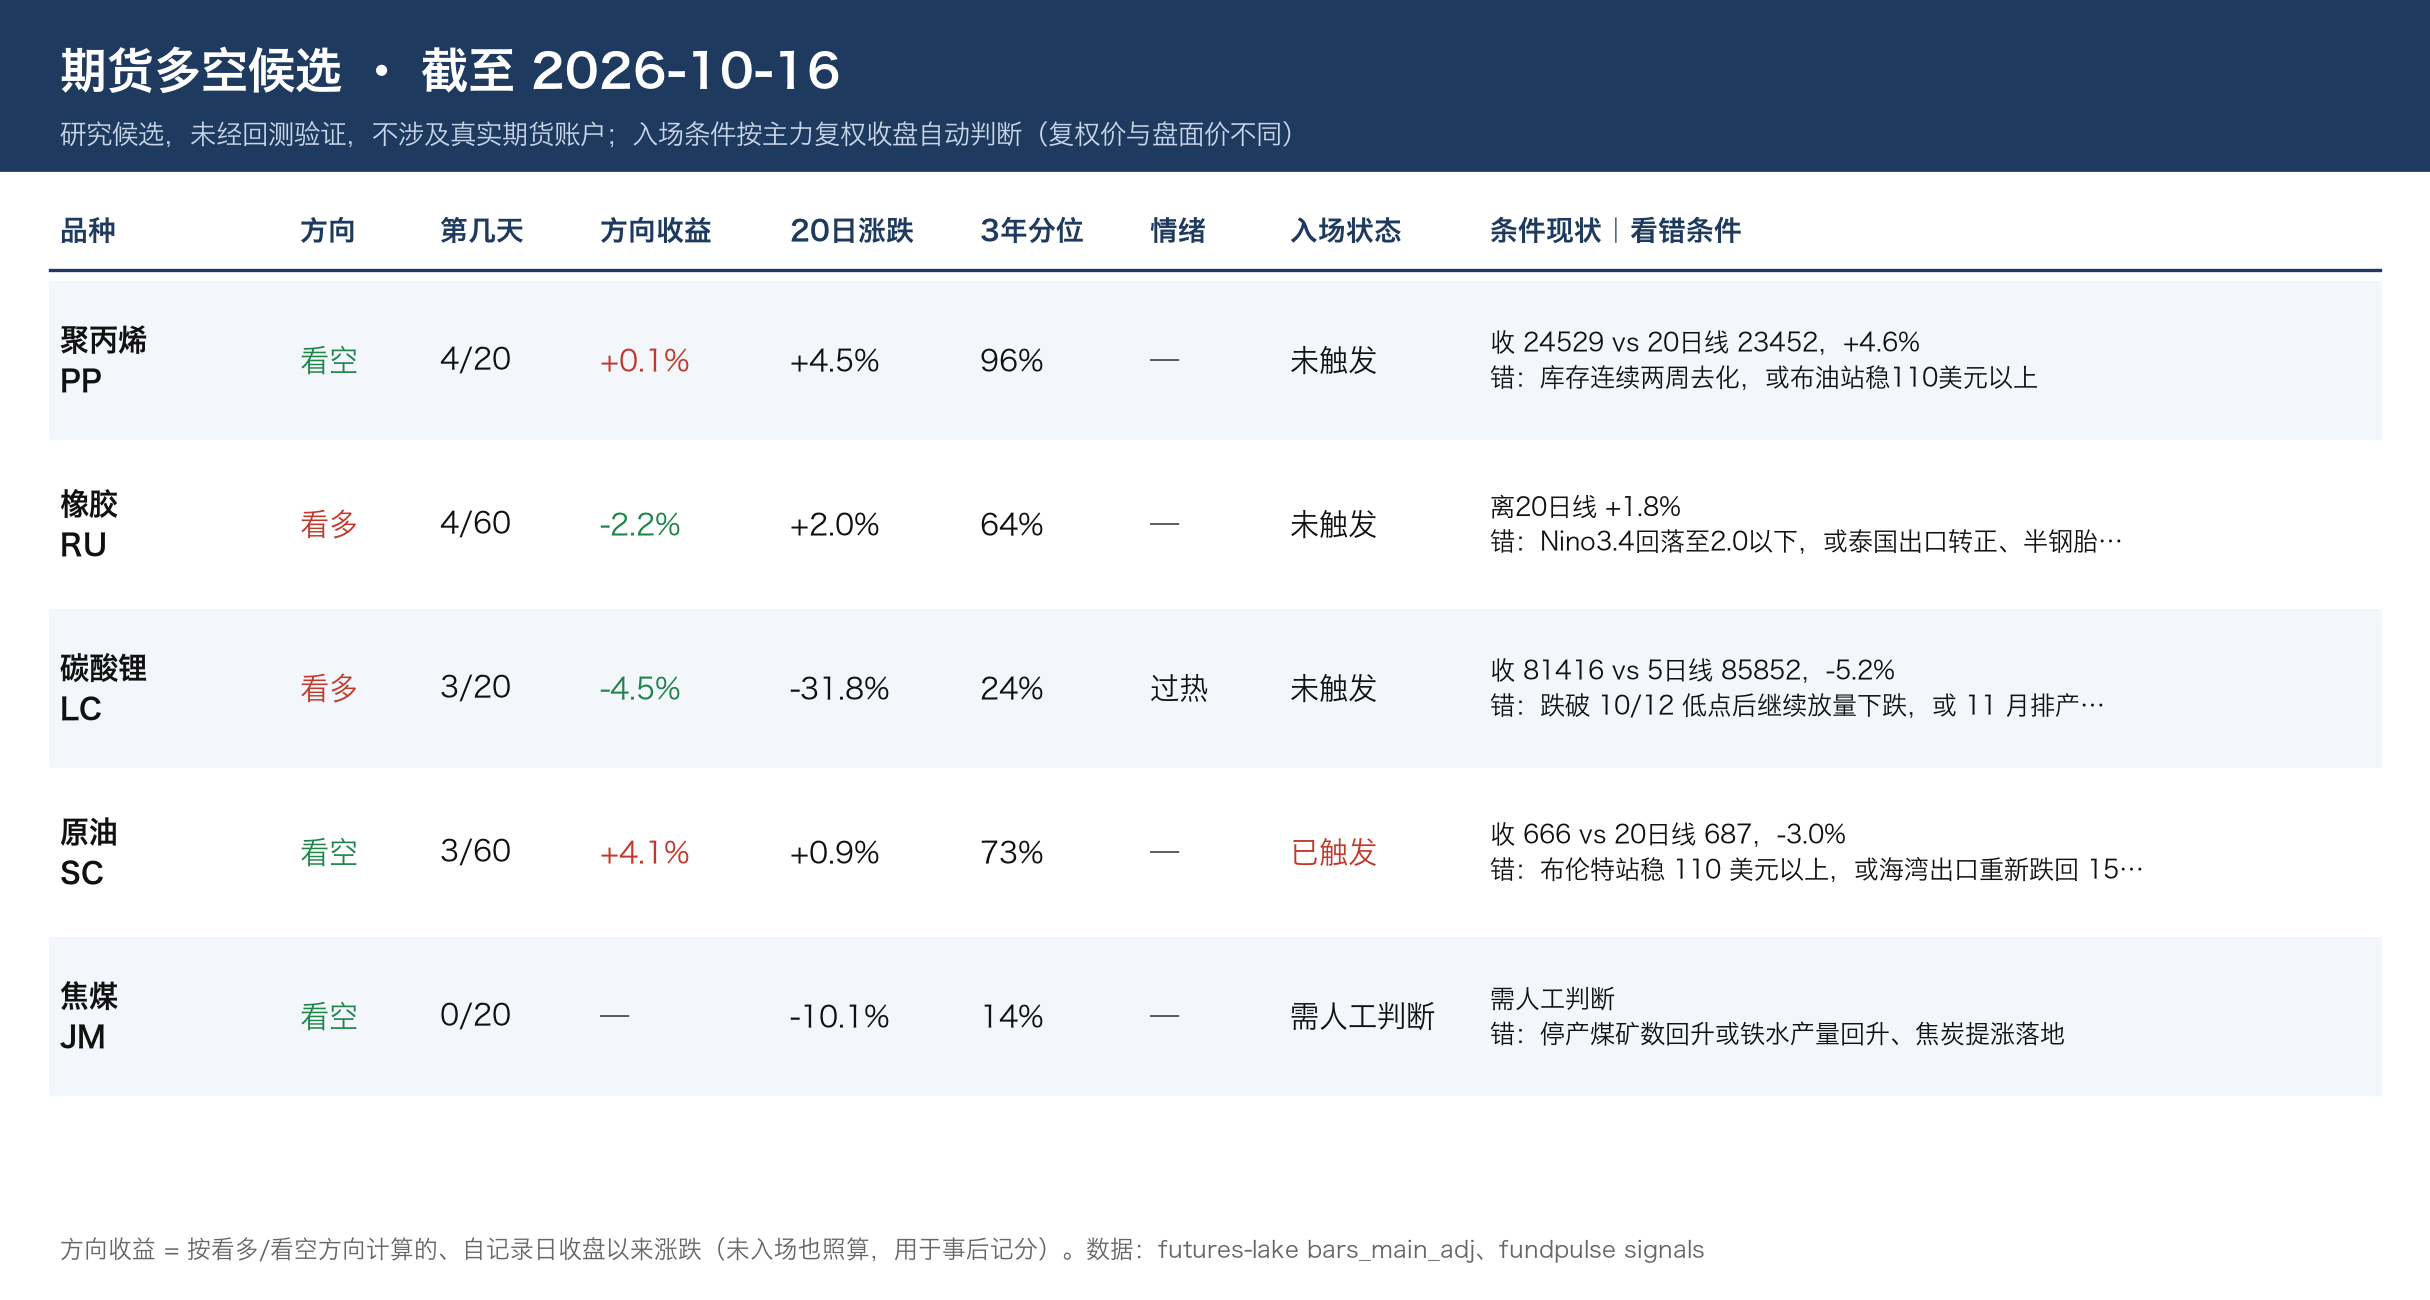
候选与要盯:新增焦煤 jm 看空(复产 + 焦炭提降;反弹到 20 日线受阻再入)、光迅科技看多(Q3 利润环比 +95%,但下跌趋势中、离高点 -52%,站上 20 日线约 167 才入场)。过往 8 条候选都未到期,当前平均超额 -1.1%,最差玻璃玻纤 -4.6%。下周一盯 10/20 LPR、卫星化学三季报(化工成本卡证伪条件),下周还有 GE Vernova 三季报(燃机卡)。
投研日报 10/17(研报日 10/16,精读 27 篇;1 篇扫描件没有正文;今天没有 XZ 外资研报日期夹,外资只有 2 篇瑞银纪要;价格截至 10/16;没有 Spark 晨报)
信号对照:碳酸锂被标「过热」,但 20 日已 -32%,研报口径现货 9 月初以来 -32.5%——投机热度来自下跌中的放量,不是追涨。集运欧线被标「冷清」,但马士基宣涨 11 月到 4000 美元/FEU、EC2611 +2.4%,盘面开始反应。PTA 被标「冷清」,与江浙涤丝产销只有 3–4 成一致。⚠️ 燃料油/甲醇/沥青数据湖主连价格昨天对账不一致,这几个品种的分位暂不可信
超预期 / 低于预期
- ✅ 台积电 3Q 收入 467.2 亿美元,超指引上限;4Q 指引中值比一致预期高 5.9%,毛利率 65–67%,全年美元收入增速上调到约 44%
- ✅ 光迅科技 Q3 归母约 6.68 亿(预告中值),同比 +93%、环比 +95%;海光前三季度营收 +50%~64%
- ✅ 财政部动用 5500 亿结存限额(一般债 3000 亿 + 专项债 2500 亿),比上年多 500 亿
- ❌ 马来棕榈油 9 月末库存 351 万吨(预期 340 万);美玉米期末库存 18.49 亿蒲,比预期高 10.7%
- ❌ Vertiv 2Q 收入 32.7 亿美元(预期 33.9 亿),原因是供应链拥堵;大族数控 Q3 归母环比 -7.4%
边际变化与背离
- 锂:碳酸锂 10.80 万/吨(9 月初 16.0 万),磷酸铁锂 -21.7%;但 9 月电池产量 237.8GWh(+57%),新能源车出口 57.1 万辆(+157%),量增价跌,背离扩大;DMC 逆势 +28.9%
- 铜:现货 TC -237.8 美元/干吨创新低、10 月电解铜产量预计环比 -5.5%;但国内社库 13.13 万吨,周 +2.22 万吨。矿紧、锭松
- PCB/光:沪电测算中低层 PCB 季均涨价 30%、单季净利增厚 1.5–2 亿,光迅利润翻倍;但光迅近 3 月 -36%、大族数控 -38%、生益 -22%,利润加速、股价下跌,背离继续
- 白酒:双节动销同比 -15%~-20%,但飞天成交价 1750–1800 元,批价没有跳水
- 土地:Q3 一线城市出让金 +131%,全国 -6%,三四线 -27%
宏观:机会 / 风险
- 风险:美 10 年期 5.19%(10 月初 5.36%),布油 106;天风认为布油破 110 美元,加息会从隔次变成连续。瑞银 CTA:美元多头约 3300 亿美元买盘基本完成,股票动量降温,锡、铝预计被大量抛售
- 机会:超强厄尔尼诺已形成(81% 概率持续到明年初):TSR20 天胶同比 +47%,法国甜菜产量预计 -30%,秘鲁鱼粉捕捞 -74%,中金预计 CBOT 大豆、玉米 3–6 个月还有 10%、15–25% 空间。5500 亿结存限额托底四季度基建
- 今天盯:卫星化学三季报(化工成本卡证伪条件)、下周 GE Vernova Q3 积压(燃机卡)、10/20 LPR
能化链/宏观:EIA 美原油周去库 856 万桶;甲醇生产企业库存 +10.7%、港口 +20.4%,转为累库;PP/PE 当周产量环比 -2.0%/-3.9%
科技:800V 直流成 OCP 共识,机柜功率 150kW→230kW→600kW,但没有交期和量产年份;盛科 Q2 收入环比 +70%,存货环比 +66%、毛利率 -8pct,要看 Q3 是备货还是积压;阳光电源入选英伟达首批 7 家 SST 伙伴(一年 -48%,离高点 -63%,近 3 月 -27%),尚无订单金额
消费:李佳琦首日珀莱雅 +33%、贝泰妮 +25%;9 月 6 家航司客座率都 ≥85%,合计只净引入 2 架飞机
其他:ICSG(路透 10/14)预计 2027 年精炼铜过剩扩大到约 36.8 万吨——4 月预测已是过剩,铜卡和北方铜业写的「改为过剩」字面没触发,但和卡片的供给偏紧逻辑相反,需要你判断要不要降级
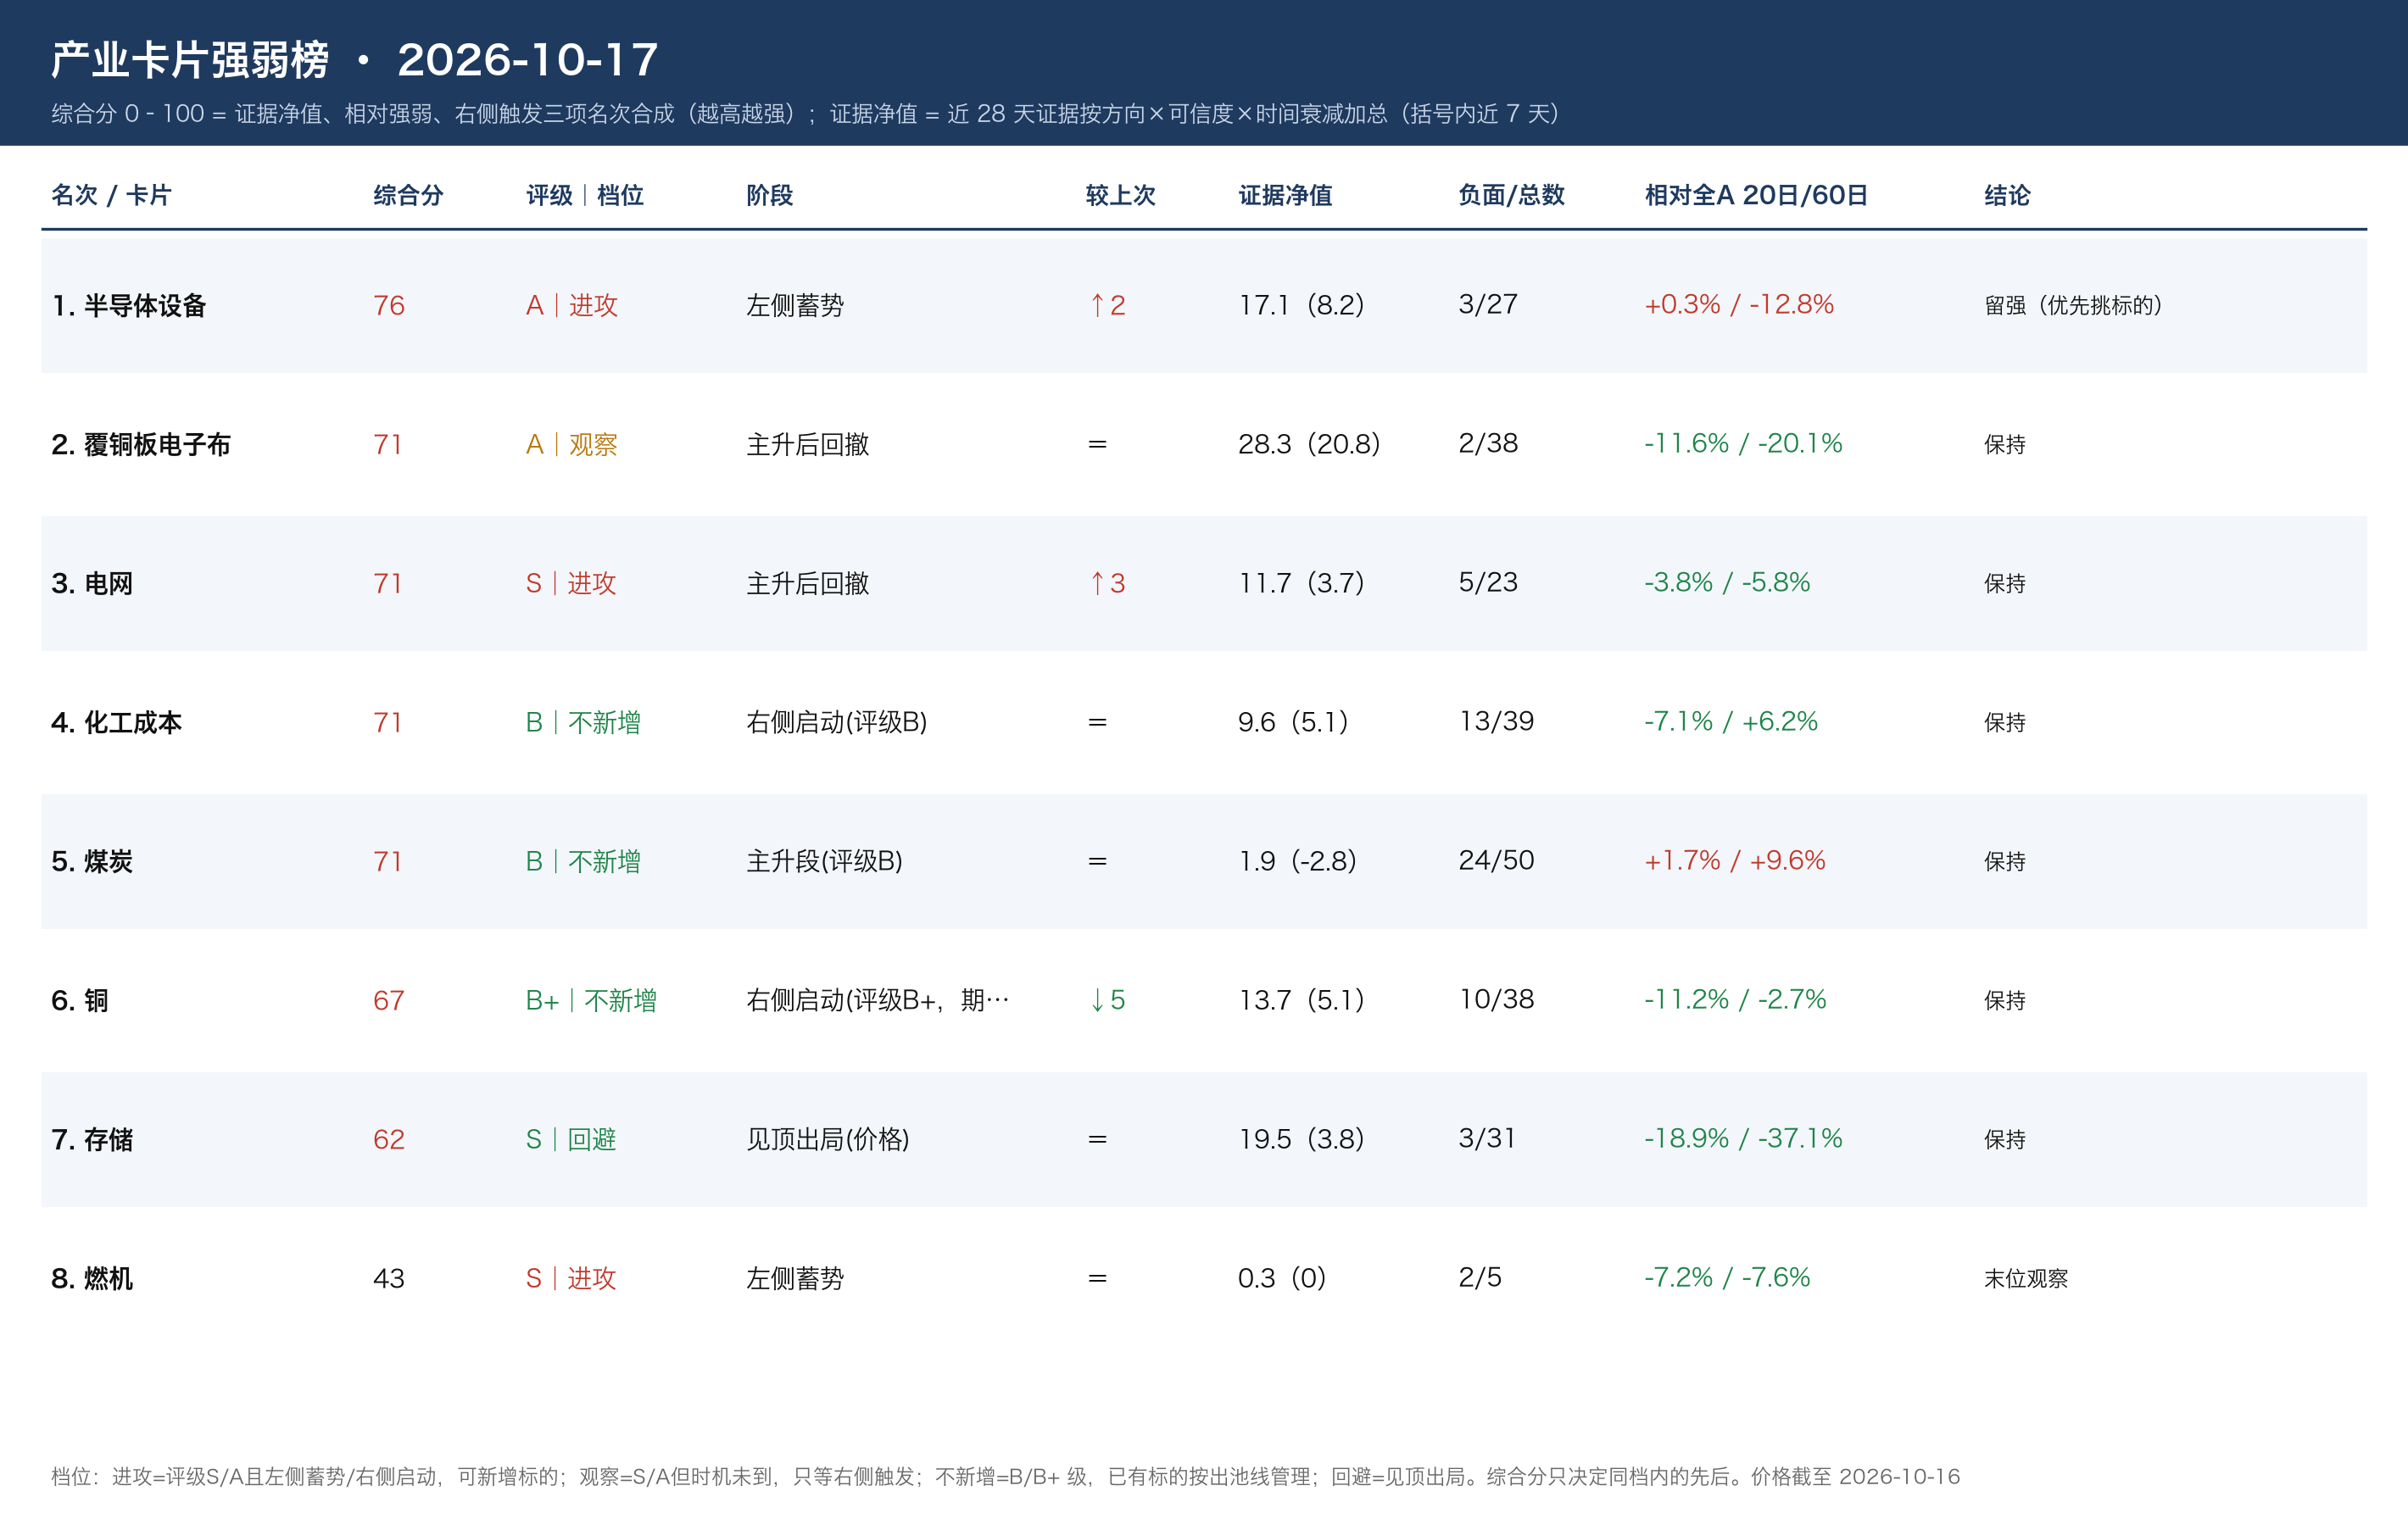
卡片动态:覆铜板 +6/-2,半导体设备 +3,化工成本 +3,铜 +1/-1,电网 +1/-1,焦煤 -2。焦煤卡:山西停产煤矿比 5 月少 81 座(9390 万吨),焦炭两轮提降,主力离 60 日高点 -14.3%,离证伪线 15% 只差约 1 个点。新卡候选:无(船舶仍在观察)
全库主题热度:AI 算力/PCB/光 60 篇(18%);加息/通胀/利率 46 篇(14%),外媒集中在美 CPI 超预期、花旗改判 12 月加息;AI 融资风险是新冒头的主题(科技公司 CDS 创新高、Gartner 3.5 万亿美元减值警告)。分歧:瑞银称 A 股盈利 H1 +19.5%、全年 +15%,中金称 A 股短期逆风较强
多空候选(研究候选,未经回测验证,买不买由 Henry 决定)
- 期货·焦煤 jm 看空 20 日:山西复产 9390 万吨、焦炭两轮提降且焦化转亏;主力 20 日 -10%,3 年分位 29%。入场:反弹到 20 日线附近受阻再入,不追空。看错:停产煤矿回升或铁水回升
- A 股·002281 光迅科技 看多 60 日:Q3 利润同比 +93%、环比 +95%,前三季度 +65% 以上;下跌趋势中(收 133.75,一年 +112%,离高点 -52%,近 3 月 -36%,20 日线约 167)。入场:站上 20 日线并连续 2 天不破,或三季报正式披露后放量止跌。看错:Q4 利润环比下滑
- 天胶(10/13 已记录的候选)厄尔尼诺证据增强,近 5 日 -3.9%,仍等回调到 20 日线企稳
雷达(未读):电力煤炭周报(扫描件,动力煤三年新高);IDC 手机出货 -22%;ICSG 铜过剩扩大;施耐德再上调指引;台积电利润超预期;长鑫获官方支持;国家队资金进 ETF;Anthropic 营收加速、IPO 市场停滞
挑选理由:能化/黑色/有色/农产品 6 篇日报与月报(焦煤证伪、铜、厄尔尼诺);宏观利率与财政 3 篇;台积电与 OCP 光互连、800V 共 4 篇;调研纪要 9 篇一手信息(PCB、光模块、电子布、SST、瑞银 CTA);消费 3 篇有硬数据(双 11、航司、土地)
栏目覆盖:两个库全部栏目扫完(incomplete 为空),XZ 各栏目今天新增 0、没有 10/16 研报夹;宏观所新增:调研会议纪要 100、外媒 116、红宝书 1、复盘数据 1、Pitch 1。列目录 68 次,下载 28 次
早盘三张卡(2026-10-17)