研究档案
投研日报 · 研报日 2026-10-15
投研日报 10/16(研报日 10/15,精读 23 篇;另有 5 篇是扫描件没有正文;价格截至 10/15;今天没有 Spark 晨报)
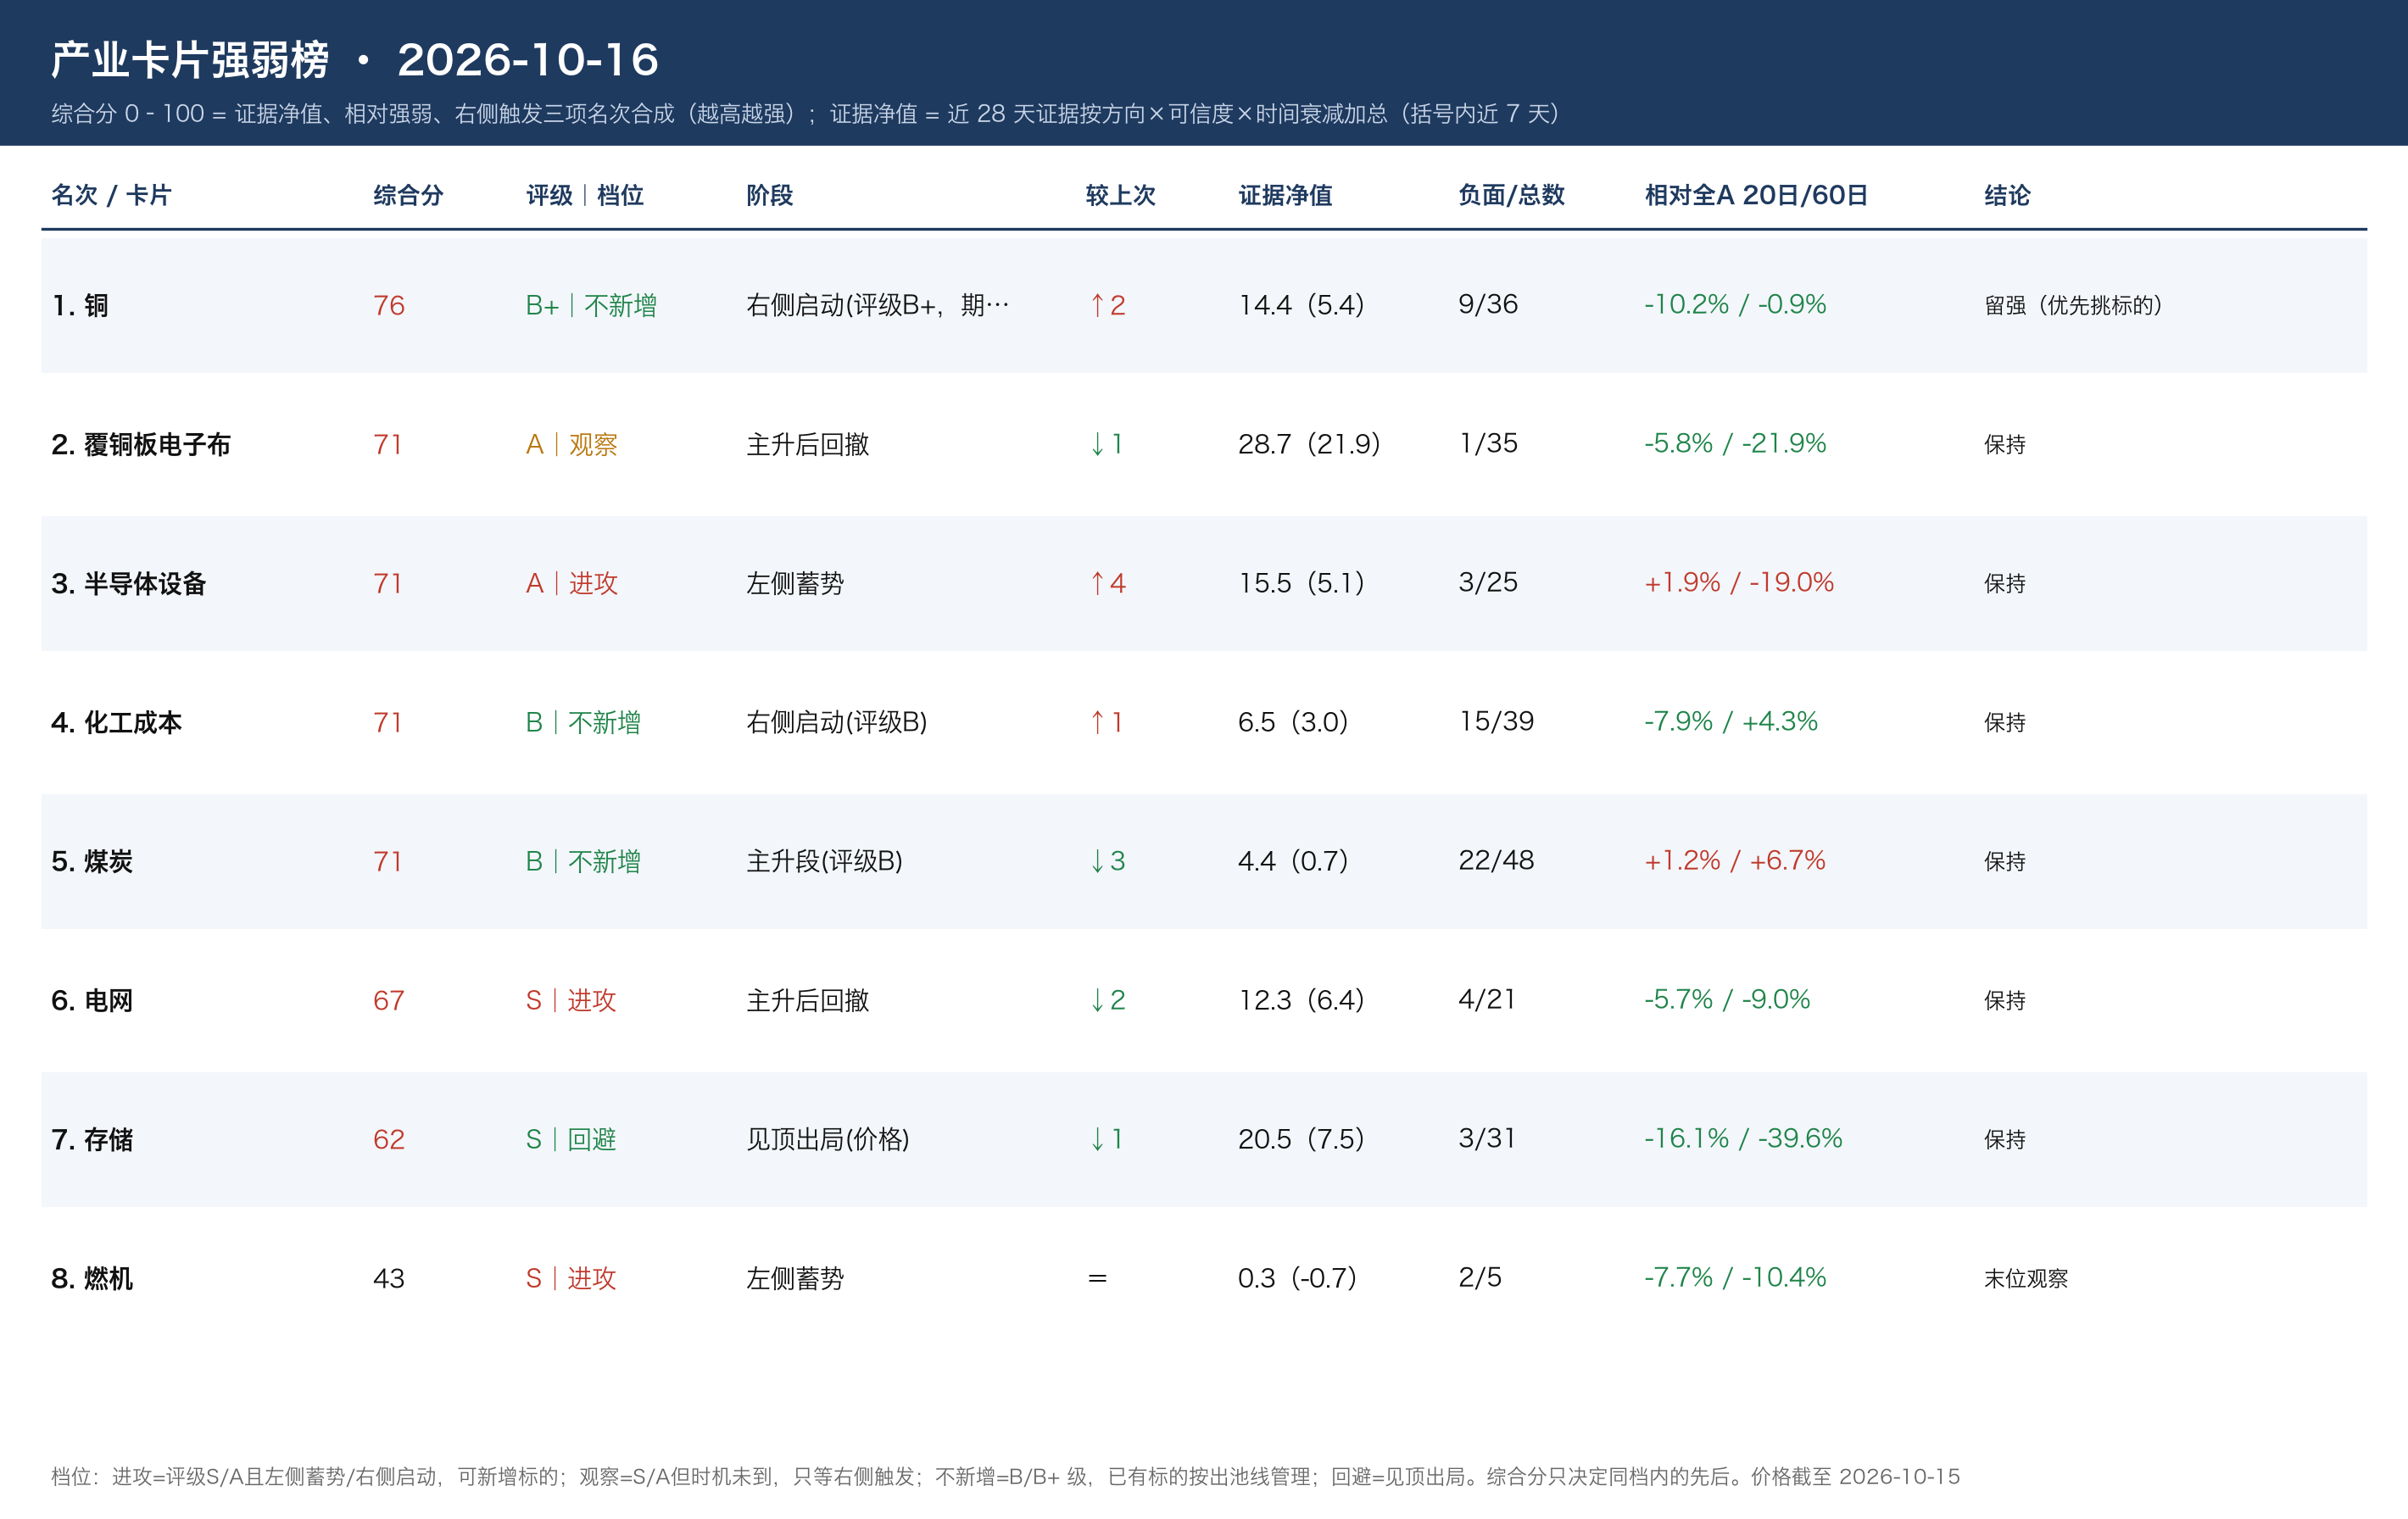
信号对照:沪铜被标「过热」(3 年分位 98%),瑞银同日把 1.3 万美元/吨定为「新常态」,现货 TC 跌破 -200 美元/吨,两者方向一致,但价格已在高位。PTA 被标「冷清」,但 3 年分位 98%,恒逸调研称长丝库存只有约 10 天,盘面冷清、基本面偏紧。焦煤 20 日 -9%,与中煤口径的「焦煤 9 月环比 -8.2%、10 月偏弱」一致
超预期 / 低于预期
- ✅ 沪电股份 Q3 归母 25.3–27.8 亿(同比 +144%~168%,环比 +50%~65%),1.6T 交换机板单价约为上一代 2 倍
- ✅ 9 月挖机内销 +7%(市场预期持平),中挖出口 +54%;增速超 20% 的省份从 5 个增加到 11 个
- ✅ 9 月新增社融 3.55 万亿(预期 3.33 万亿);但社融存量增速 7.1%、贷款增速 4.8%,都是历史新低;居民新增贷款为 0(去年同期 3890 亿)
- ✅ ASML:瑞银估年末 backlog 超过 550 亿欧元,一致预期 445 亿;2028E EUV 出货上调到 117 台
- ❌ 8 月中国手机销量 -27%,其中低端 -53%,内存涨价导致需求毁灭;Largan 称苹果 9 月下调了销售预测
- ❌ IEA 下调 2026 年原油需求到 -2.6Mb/d(瑞银预期 -1.8),库存缺口 509Mb,比瑞银估计的 745Mb 松
边际变化与背离
- 覆铜板:建滔对 2116 及以下薄布板料一次涨价 15%,沪电利润同比翻倍以上;但生益近 1 月 -24%、宏和近 1 月 -27%(离高点 -66%),证据加速、股价下跌,背离扩大
- 存储:瑞银预计 DDR 合约价涨幅 4Q26 +11% → 1Q27 +5% → 4Q27 +2%,涨幅逐季收窄(拐点信号);存储股较 9 月高点 -19%,瑞银认为是买点,伯恩斯坦认为手机已出现需求毁灭
- 工控:西门子 11/1 提价,分销库存约 1 个月,高盛预计 4Q 渠道在提价前补库;板块近 3 月 -25%
- 煤:动力煤 988 元/吨(环比 +99),长协年内只涨约 3%,现货涨 20% 以上;666 号文推动停产矿复产
宏观:机会 / 风险
- 风险:美国核心 CPI 超预期,市场继续定价加息;国内信贷靠政府债(9 月 1.53 万亿,一年多来单月最高),私人部门需求很弱,野村判断年内不降息也不降准
- 机会:瑞银预计 4Q PPI 保持在 4% 以上,名义利润改善,利好上游;8000 亿政策性金融工具已投放约 31%,基建链 4Q 有托底
- 今天盯:三季度 GDP 和 9 月经济数据、台积电指引;南华早报称市场预期股市支持政策
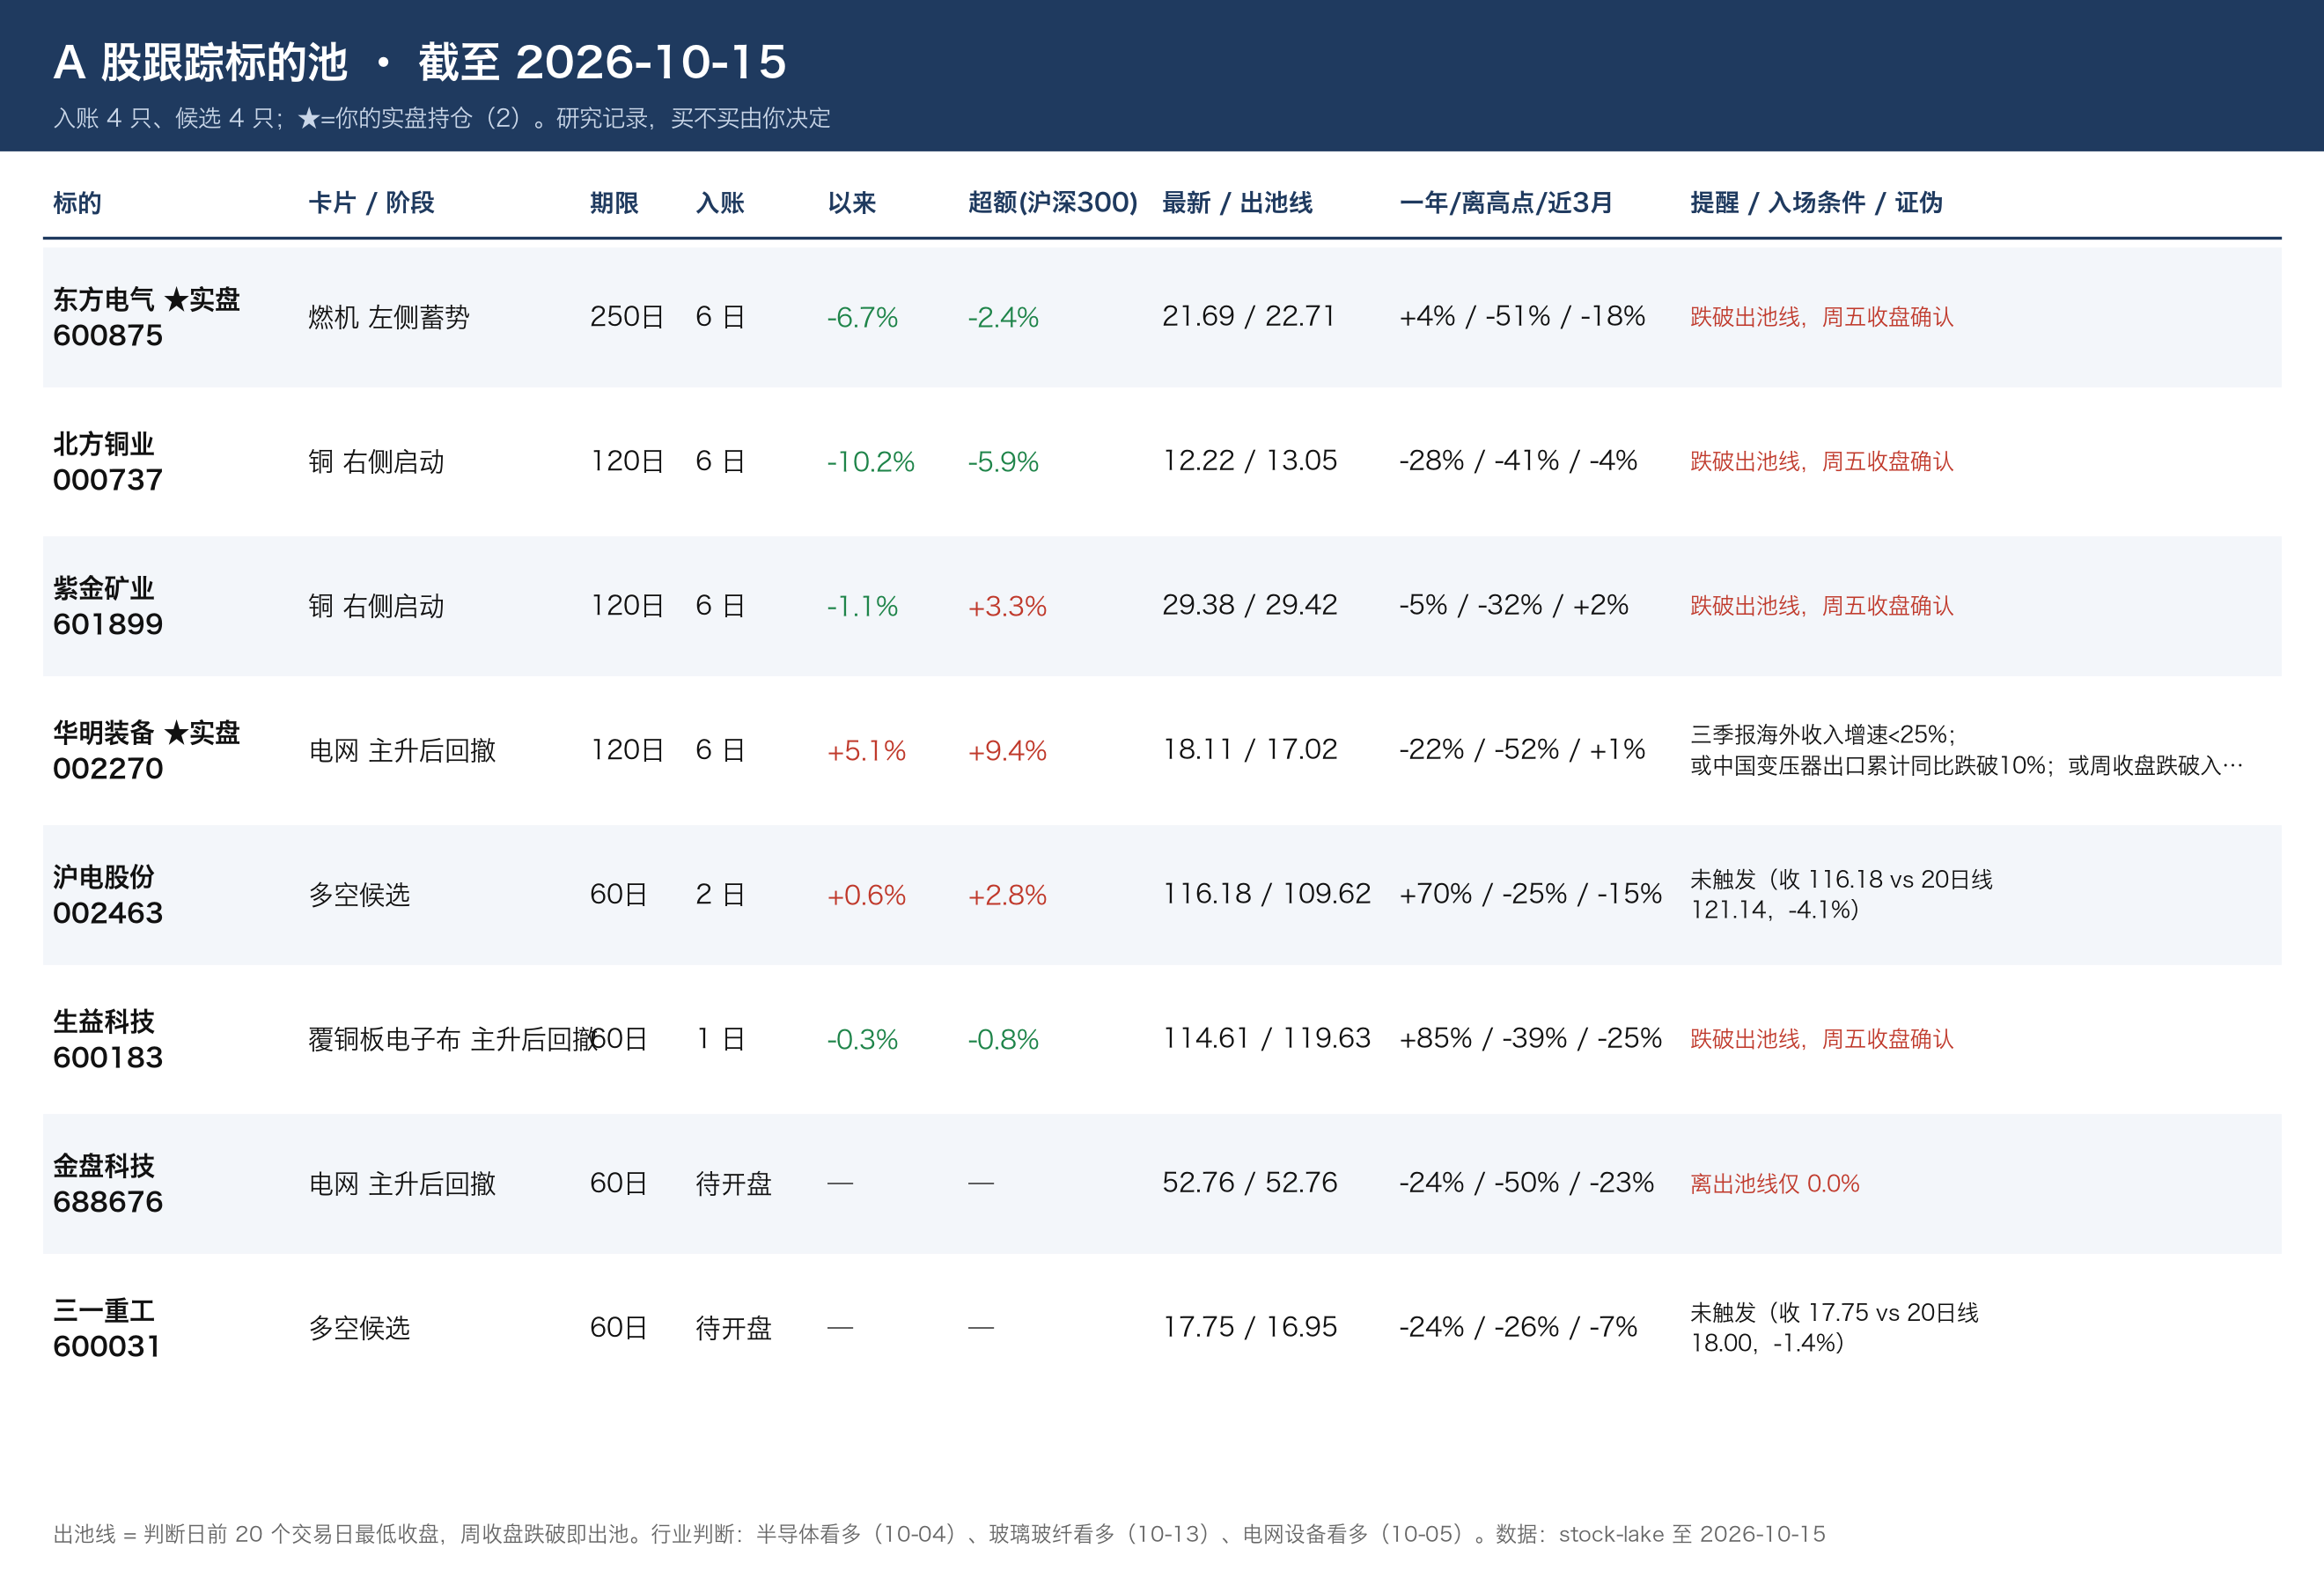
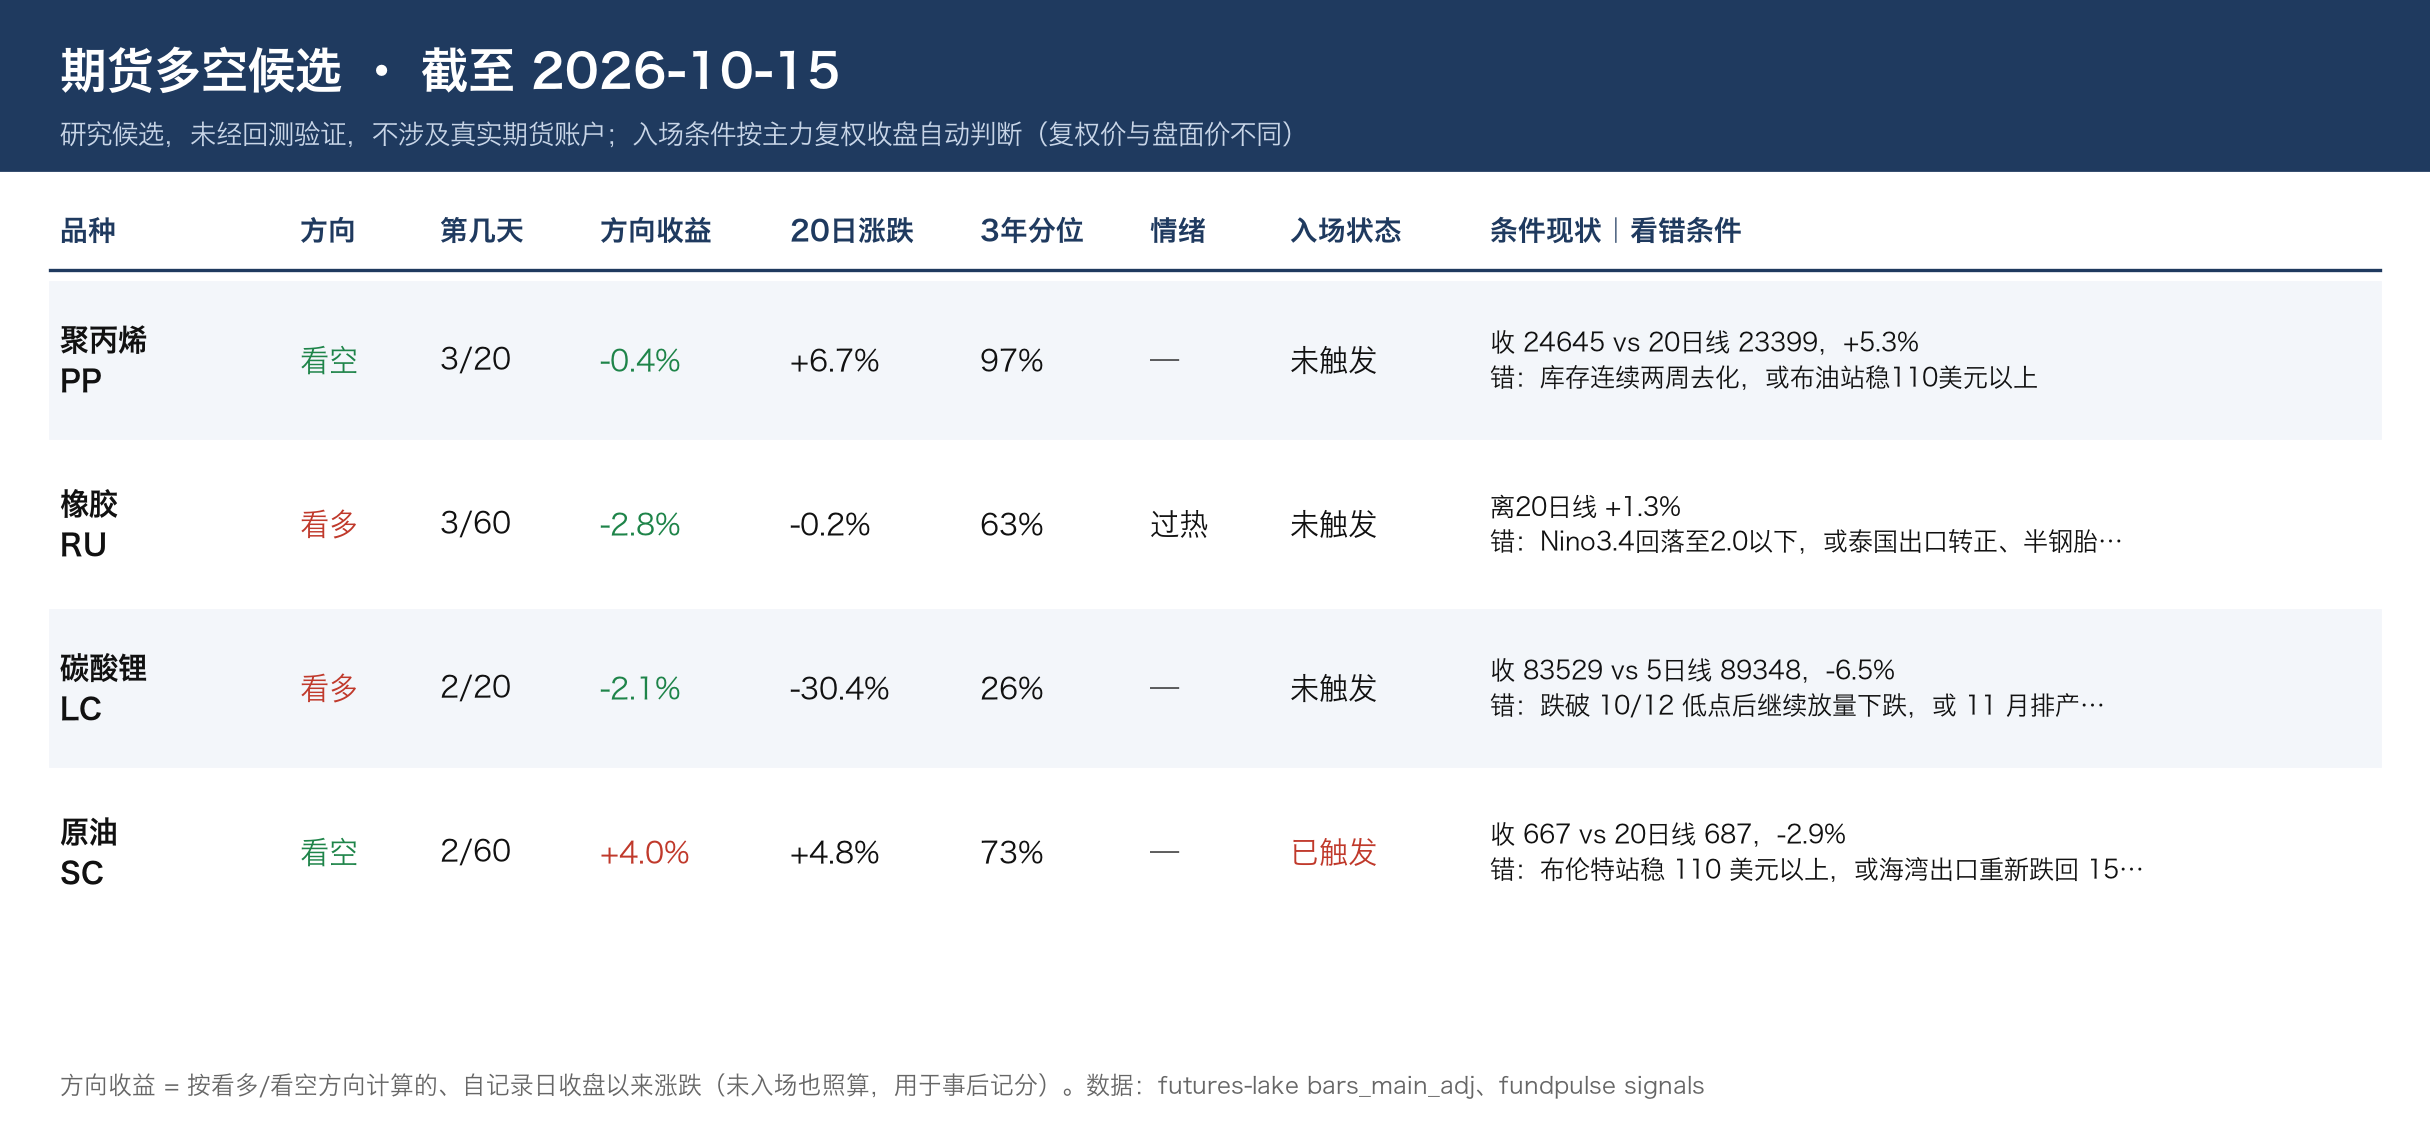
能化链/宏观:IEA 认为原油转松,但柴油 4Q 仍短缺(中东成品油外运不到战前一半),瑞银 4Q 布伦特基准 100 美元。SC 在 3 年 98% 分位、5 日 -3.9%,昨天的看空候选按原条件执行
科技:瑞银日本金属:三井 MicroThin 铜箔份额约 98%,开工率 70% 升至 87%E;InP 衬底短缺至少到 2028 年;化学法硅微粉需求 0.9 → 1.9 → 3.4 万吨(2026–28E)
消费:原奶 3.10 元/kg(同比 +2%),亏损牧场占比 57%(前值 62%);伊利一年 +2%、离高点 -5%,已经不便宜
其他:1–9 月全球新签船订单超过 2024、2025 两年全年,VLCC 船价 1.40 亿美元;碳酸锂可流通仓单不到 1 万吨,会议口径称 11 月可能逼仓(低置信度);振华铬盐收储约 1 万吨(专家口径,未证实)
卡片动态:铜 +6,覆铜板 +5,存储 +4/-3,化工成本 +3,电网 +1,焦煤 +1/-2。焦煤卡:焦煤价格环比 -8.2%,加上复产推进,接近证伪条件,需重点盯。存储卡维持「见顶出局」,价格涨幅收窄与卡片判断一致。新卡候选:船舶(订单和船价两条硬数据;中国船舶一年 0%、近 3 月 +3%)
全库主题热度:AI 算力/PCB 59 篇,占比 20%(10/13、10/14 均为 13%),主要是 OCP 大会和 PTFE 方案;金属/矿 41 篇,占比 14%,比前两天的 8–9% 明显增多。外资看法相反:信贷(高盛标题「超预期」,野村标题「历史新低」);存储(瑞银说「逢低买」,伯恩斯坦说「手机需求毁灭」)
多空候选(研究候选,未经回测验证,买不买由 Henry 决定)
- 期货:无新增。碳酸锂(10/14 的看多候选)20 日 -30%、5 日 -16%,仍未触发,等连续 2 天站上 5 日线
- A 股·600031 三一重工 看多 60 日:内销超预期 +7%,中挖出口 +54%;下跌趋势中(收 17.75,一年 -24%,离高点 -26%,低于 20 日线 18.0)。入场:站上 20 日线并连续 2 天不破。看错:10 月内销同比 ≤0
- 沪电(10/13 已记录的候选)Q3 大超预期,验证了逻辑;近 1 月 -8%,不重复记录
雷达(未读):高盛 9 月信贷超预期、高盛美国核心 PCE 0.32%、摩根大通美国能源、野村长鑫 4F2、高盛亚洲 LNG(这 5 篇是扫描件);瑞银 A 股策略、瑞银 CTA 仓位、伯恩斯坦美国数据中心规模、大摩 OCP 800V
挑选理由:信贷、通胀、油、铜 4 篇宏观商品;AI 链上游(CCL 涨价、铜箔、硅微粉、沪电)和存储拐点;调研纪要 6 篇一手信息(锂、铬、金刚石、振江、中煤、挖机)。昨天已覆盖的出口和 PPI 两篇(瑞银版本)只补了细项
栏目覆盖:两个库全部栏目都扫到(incomplete 为空),本日新增:宏观所外媒 24、速看 2、Pitch 2、红宝书 1、闭门会 1;XZ 平铺栏目 0。列目录 67 次,下载 28 次
早盘三张卡(2026-10-16)