研究档案
10/17 · 结论 :10/16 读到的「电池需求强」今天被拆穿——国内终端在缩,排产靠出口和补库撑着,对 10/14 记的碳酸锂看多候选是明确反证。
投研日报 10/18(研报日 10/17,价格截至 10/16 收盘)结论:10/16 读到的「电池需求强」今天被拆穿——国内终端在缩,排产靠出口和补库撑着,对 10/14 记的碳酸锂看多候选是明确反证。
大盘与情绪:防守(-2;趋势- 宽度- 量能- 情绪+) 沪深300 4170,20 日 -8.3%,只有 16.8% 个股站上 20 日线。解读:周末没有新交易日,档位不变;瑞银新增预计美联储 12 月、明年 1 月各加息一次,外部利率也不支持马上转强。
卡片:焦煤主力离 60 日高点 -14.3%,离证伪线还差 0.7 个点;铜卡要不要降级、北方铜业按哪条线出池,仍等你定。
今天的新变化
- 事实9 月国内乘用车零售同比 -26.8%(10 月前 11 天 -24%),国内电动车 -16.5%,出口电动车 +164%;ZE 咨询 10 月电池排产前五大环比只 +1%(原预期 +7%);赣锋 Q3 净利环比 -69%(存货减值)
- 研报测算铜平衡表打架:瑞银算 2027 年短缺 34.8 万吨,ICSG 算过剩 36.8 万吨;COMEX(美国交易所)库存 711kt 为 2000 年来最高,但中国铜升水 119 美元/吨为 2022 年来最高——库存在往美国搬
- 事实存储:海力士 2026 年资本开支 +75%,韩国 9 月半导体设备进口 +41%,长鑫产能两年 +77%;价格还在涨,但供给扩张已在路上(存储卡维持「见顶出局」)
- 事实深南电路 Q3 利润同比 +86%~+97%、环比 +28%~+36%;金盘新签订单 +82%,其中数据中心订单 +472%
反方观点:伯恩斯坦预计 2027、2028 年全球铜矿产量各 +5.6%,2027 年铜价 11,500 美元(比一致预期低 12%),和铜卡「矿端刚性」正面相反。
候选(研究候选,买不买你定)
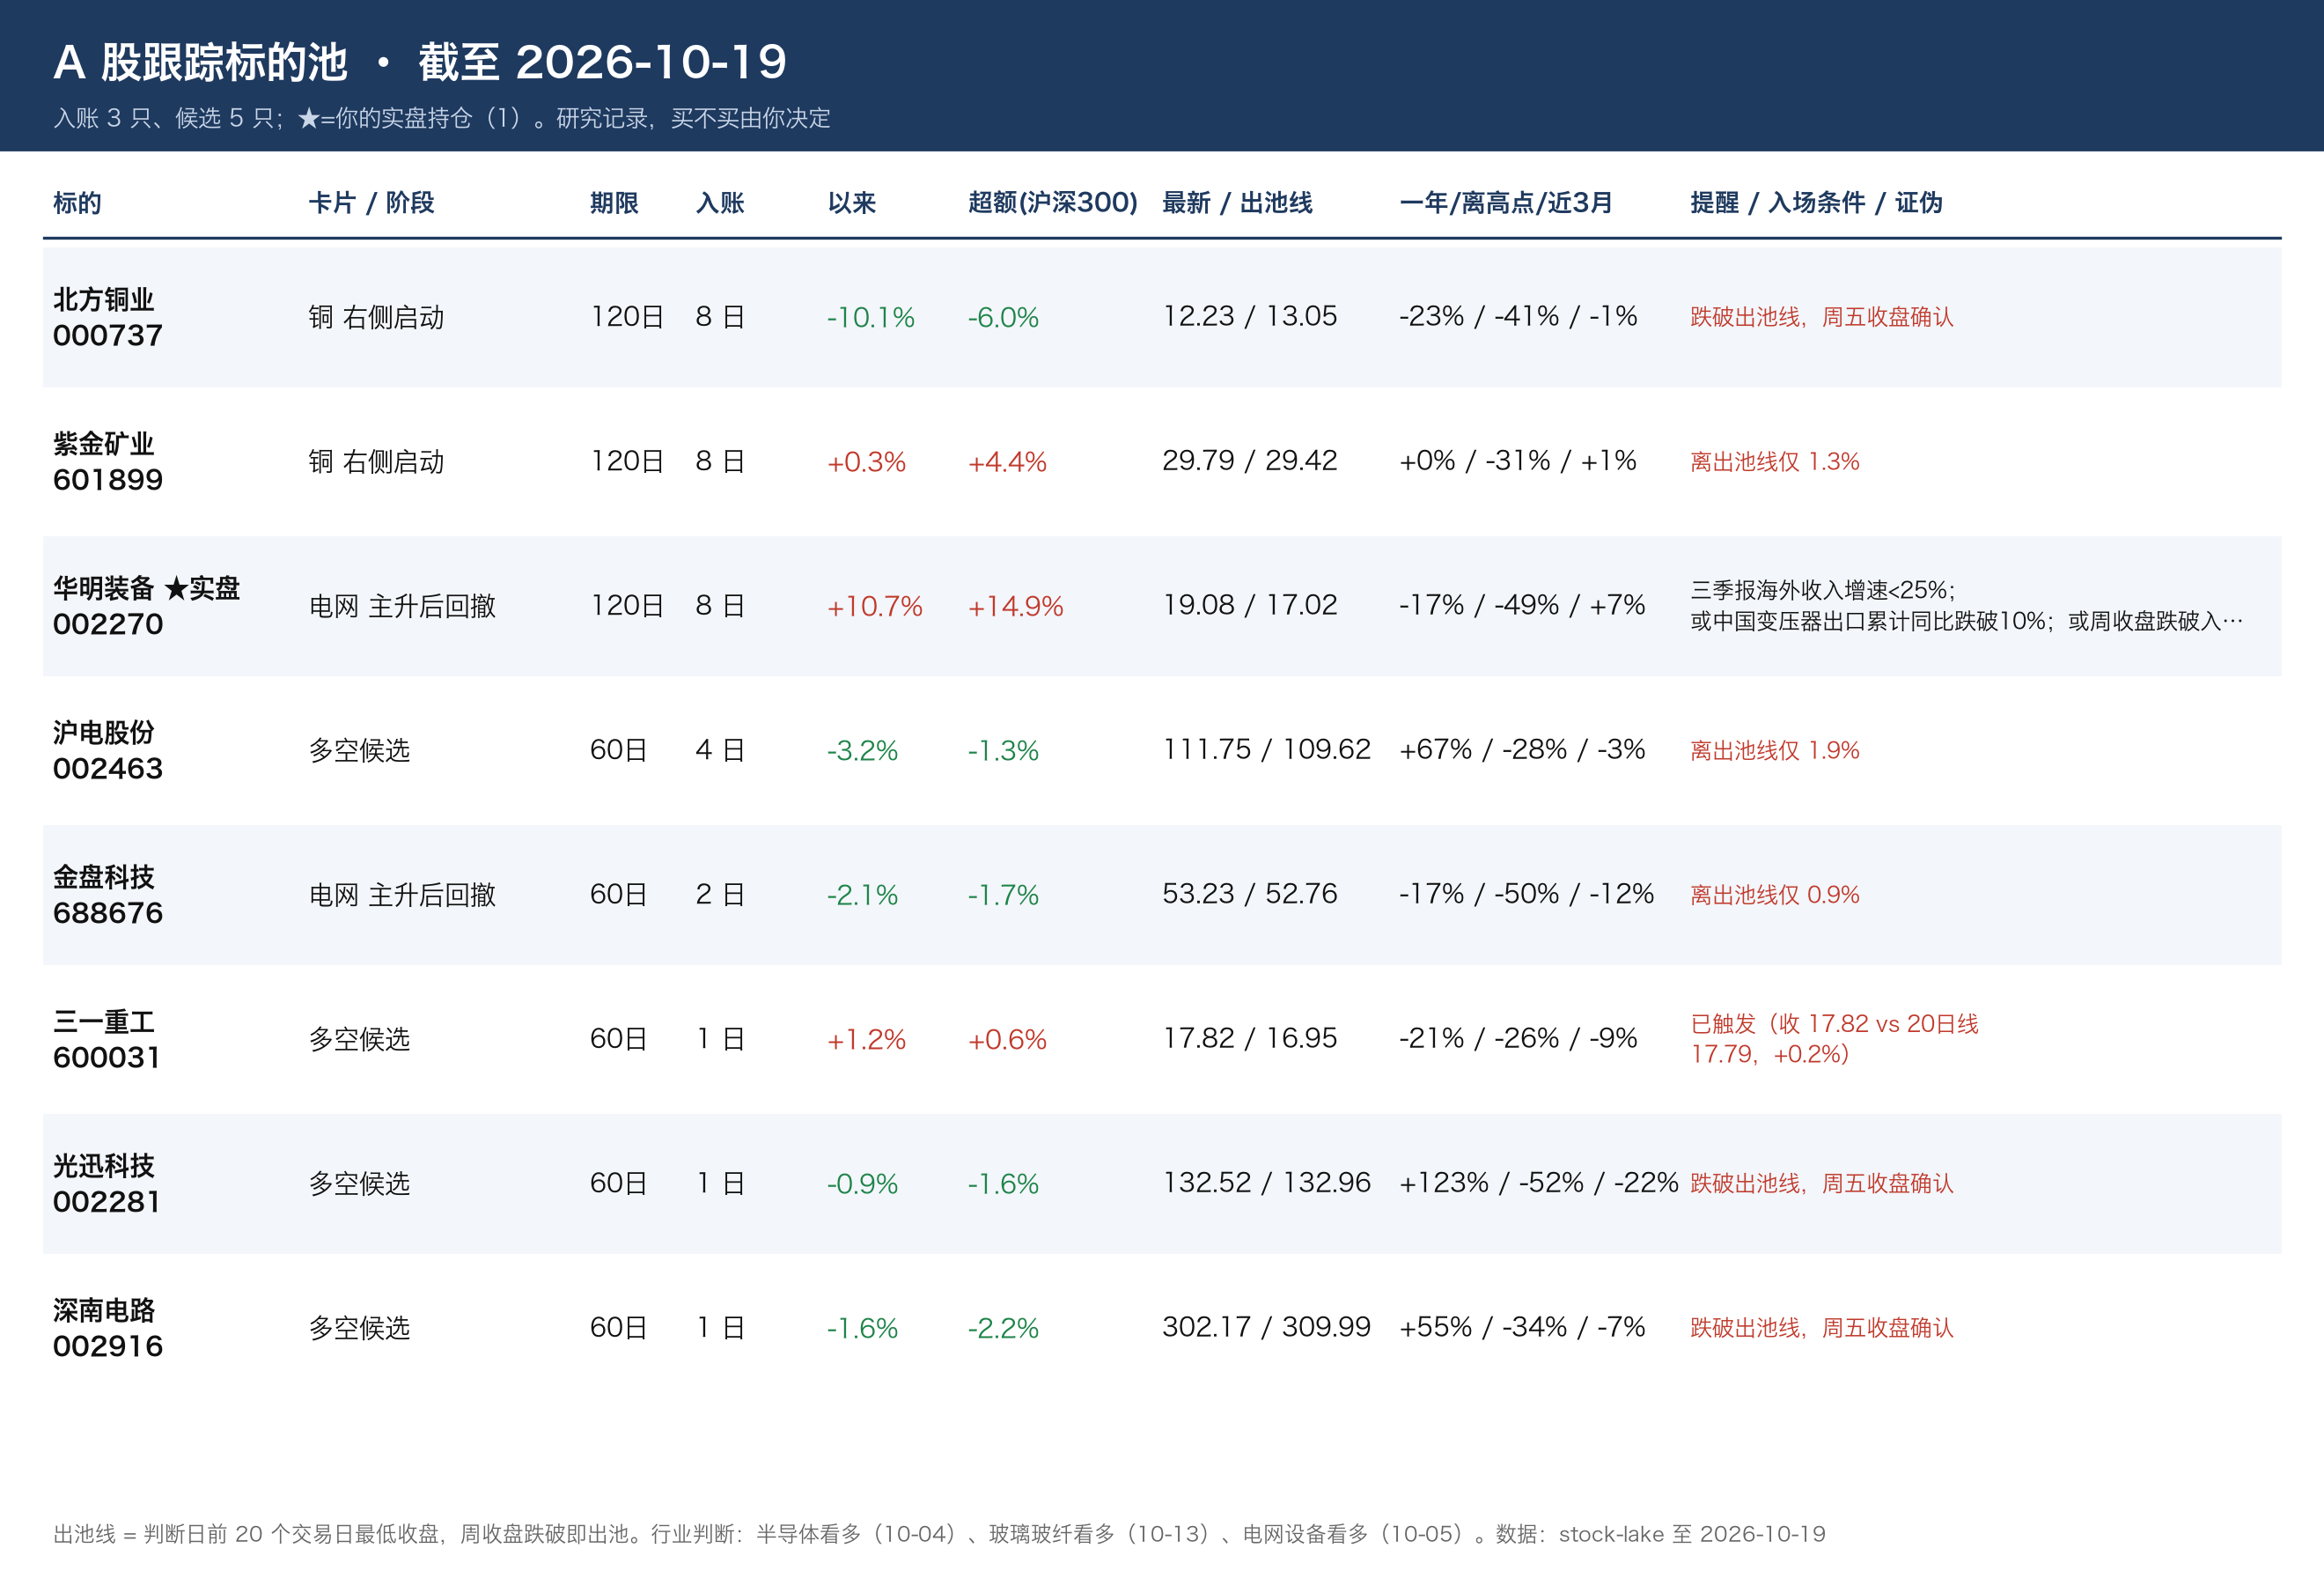
- 新增 002916 深南电路 看多:利润加速但股价下跌(收 310,一年 +53%、离高点 -32%、近 3 月 -15%);站上 20 日线约 370 并 2 天不破才入场
- 过往候选:到期 1 条(未命中,超额 -0.9%),持有中 7 条平均超额约 -1.2%。明天盯:10/20 LPR、BHP 一季度产量(智利 Escondida,铜卡供给验证)
投研日报 10/18(完整版)(研报日 10/17,精读 28 篇,其中 9 篇扫描件已本机 OCR;价格截至 10/16 收盘,周末无新行情;没有 Spark 晨报、没有公开渠道内资研报匹配)
信号对照(signals 10/16):碳酸锂标「过热」,但主力 20 日 -31.8%、离 60 日高 -40%,热度来自下跌放量;今天电池排产下调、赣锋减值都站在下跌一边,和标签方向不矛盾。国际铜 bc 标「冷清」,与沪铜 3 年分位 99%、离 60 日高仅 -1.5% 对照:价格在高位、投机却不热,符合「矿紧锭松」下的僵持。工业硅标「过热」但 20 日 -0.3%,研报今天没有相关证据。
超预期 / 低于预期
- ✅ Alcoa 3Q 调整后 EBITDA 7.89 亿美元,高于美银 7.31 亿、一致预期 7.43 亿
- ✅ 埃克森美孚 3Q 炼油盈利 84.99 亿美元(2Q 40.99 亿、去年 3Q 约 18 亿);瑞银把 3Q EPS 上调到 4.14 美元(一致 3.84)
- ✅ 深南电路 Q3 归母 18.0–19.0 亿元,同比 +86%~+97%、环比 +28%~+36%;金盘 9M 新签订单 111.2 亿元(+82.3%),AIDC 订单 +472%
- ✅ 美国 9 月核心 CPI 环比 +0.33%,比预期高 0.14pp;PPI 同比 6.3%,2022 年 12 月以来最高(对风险资产是负面超预期)
- ❌ 赣锋锂业 3Q 净利 7.55 亿元,同比 +36%、环比 -69%,低于预期(锂精矿和电池存货减值)
- ❌ ZE 咨询 10 月电池排产:前五大环比 +1%,原预期 +7%;金盘 3Q 净利因减值低于预期
边际变化与背离
- 电池:10/16 读到 9 月电池产量 +57%,今天拆开看:国内零售同比 -26.8%(10 月前 11 天 -24%),国内电动车 -16.5%,靠出口(电动车 +164%)和渠道补库(9 月电动车渠道补库 16.8 万辆)撑着。方向从「量增价跌」变成「量也在放缓」;铁锂正极开工率 2026 约 80% → 2027 年 67%(行业人士口径)
- 铜:瑞银 2027 年短缺 34.8 万吨(矿山供给 +1.1%)vs ICSG 过剩 36.8 万吨 vs 伯恩斯坦矿山 +5.6%——同一年,主流机构的平衡表差 70 万吨以上。COMEX 库存 711kt 为 2000 年来最高,但美国以外偏紧(SHFE 59kt,中国铜升水 119 美元/吨为 2022 年来最高)。库存在往美国搬,不是全球过剩
- 存储:价格还在涨(HBM 2027 +60%,非长约 DRAM/NAND 每季 +5–10%),但长鑫产能 2026 底→2028 底 +77%、海力士 capex +75%、韩国设备进口 +41%;存储股 3 个月 -15%,韩国存储股按 2028E 约 0.9 倍 PB 定价。价涨、股跌、资本开支加速——周期后段组合
- 模拟芯片:渠道 ASP 环比 +12%,单位库存 -7%~-10%,65% 受访者交期拉长;直接买家超额下单比例 22%→36%,开始有囤货迹象
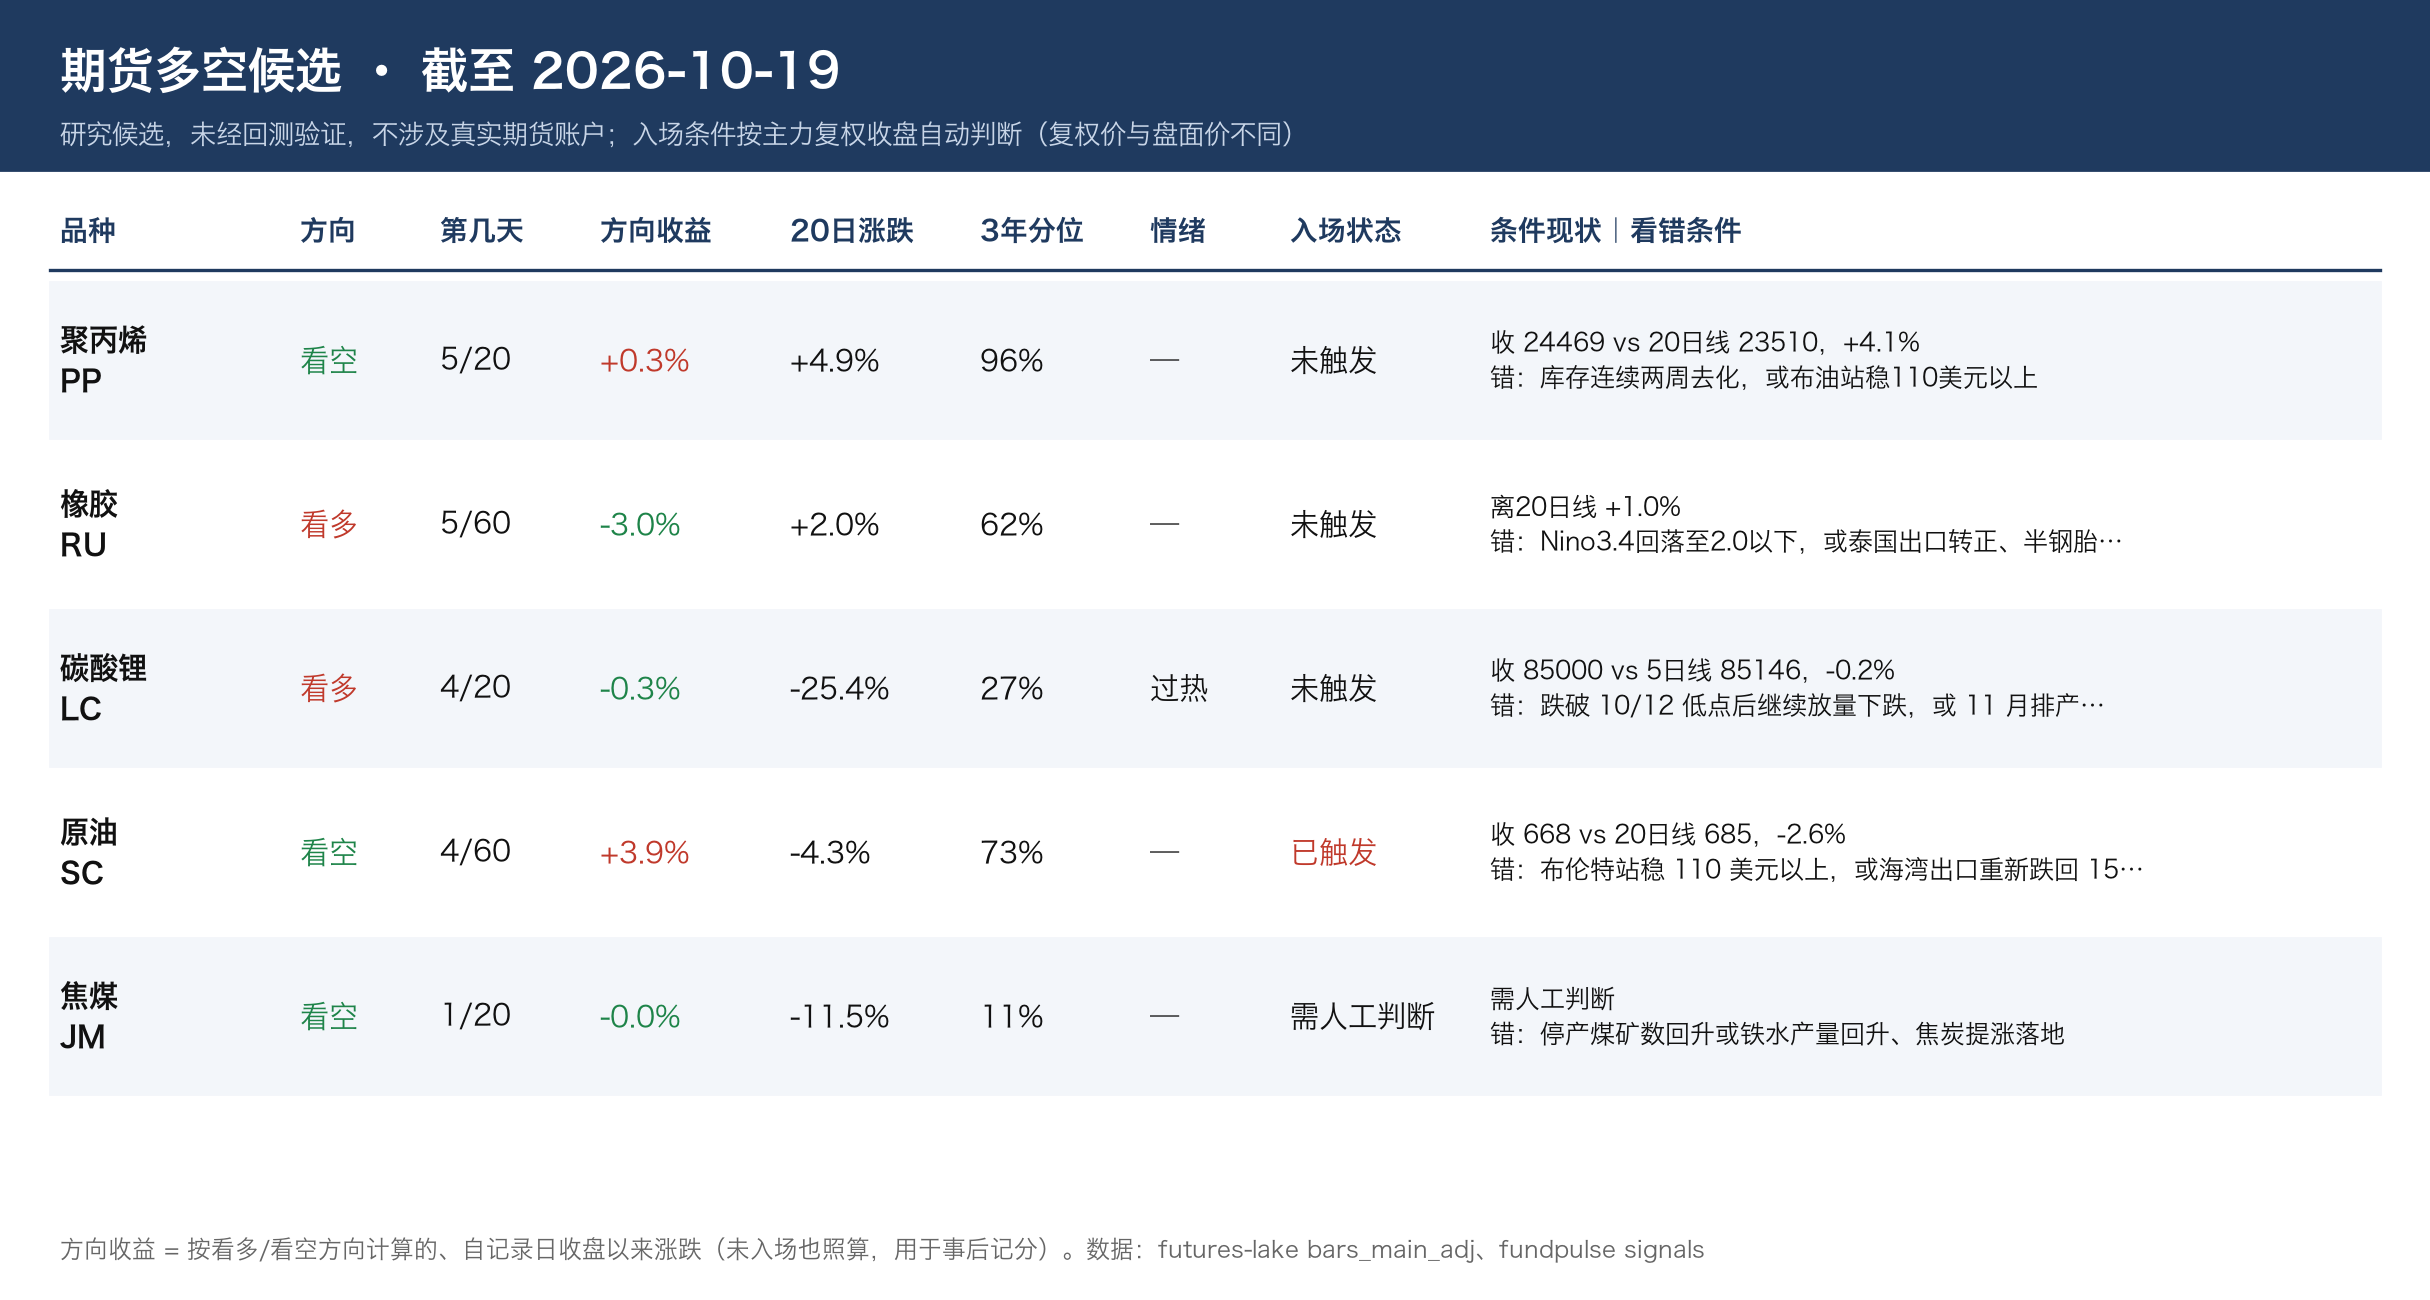
- 焦煤:期价 1,482(20 日 -10.1%,3 年分位 30%)已交易复产,但山西仍有 75 座矿约 7300 万吨/年停产,9 月全国煤炭产量 -12%,蒙煤通关 600–1000 车/天低于峰值;利空价格先走,供给现实没跟上
宏观:机会 / 风险
- 风险:瑞银新增 2027 年 1 月再加息 25bp(12 月一次 + 1 月一次),利率中值 2026 末 4.125%;美 PPI 6.3%、进口价格 +8.1%。高利率压成长股估值和海外地产链
- 风险:出口退税继续下调(今年光伏、电池、电子烟,本周电动车)。瑞银:退税率每降 1ppt,受影响公司盈利约 -3%;电动车公告后股价只跌 1%,市场担心下一步扩到机械、汽车
- 机会:5500 亿地方债限额已下达、房贷贴息 10/1 起生效、以旧换新最后一批 625 亿——四季度基建托底,但家电汽车补贴退坡
- 机会:油运与炼油——VLCC 运费超 20 美元/桶(战前 2),中东原油外流降到战前 80%,美国 SPR 年底到法定下限 2.52 亿桶;炼油利润创高
- 明天盯:10/20 LPR;10/20 BHP 一季度产量(Escondida,铜卡供给验证)
能化链/宏观:伯恩斯坦——美国柴油期货 3 月以来 +90%,3Q 柴油均价 4.22 美元/加仑(同比 +86%),矿企成本上行;高盛中国 Q3 GDP nowcast 4.2%,30 城新房成交仍低于去年;铝:海外 2027 年增量 330 万吨+(印尼 145 万吨),全球过剩 80–150 万吨,但市场认为 2 万元难破、期货深度 back;LME+SHFE 铝库存 3Q -34%
科技:深南 Q3 新高;大族 PCB 设备新签 243 亿(+90%);HVLP4 铜箔加工费 16–20 万元/吨(普通 HTE 约 2.3 万),缺口 0.7kt/月,设备交期 24–30 个月;CPO 2026 夏开始出货,规模化要到 2030 年后,之前 scale-up 以铜为主(前英伟达专家);美光:2027/28 DRAM 位元供给两位数低段增长
消费:汽车金九失色——国内零售 167 万辆 -26.8%,价格同口径同比 -11.5pct
其他:燃机——Venture Global 与 GEV、贝克休斯签最多 16 套 720MW 联合循环框架(约 11.5GW),是锁产能的预留协议,首个采购订单预计 2026 年底前,未披露交期;金盘在手订单 113 亿(+62.7%)
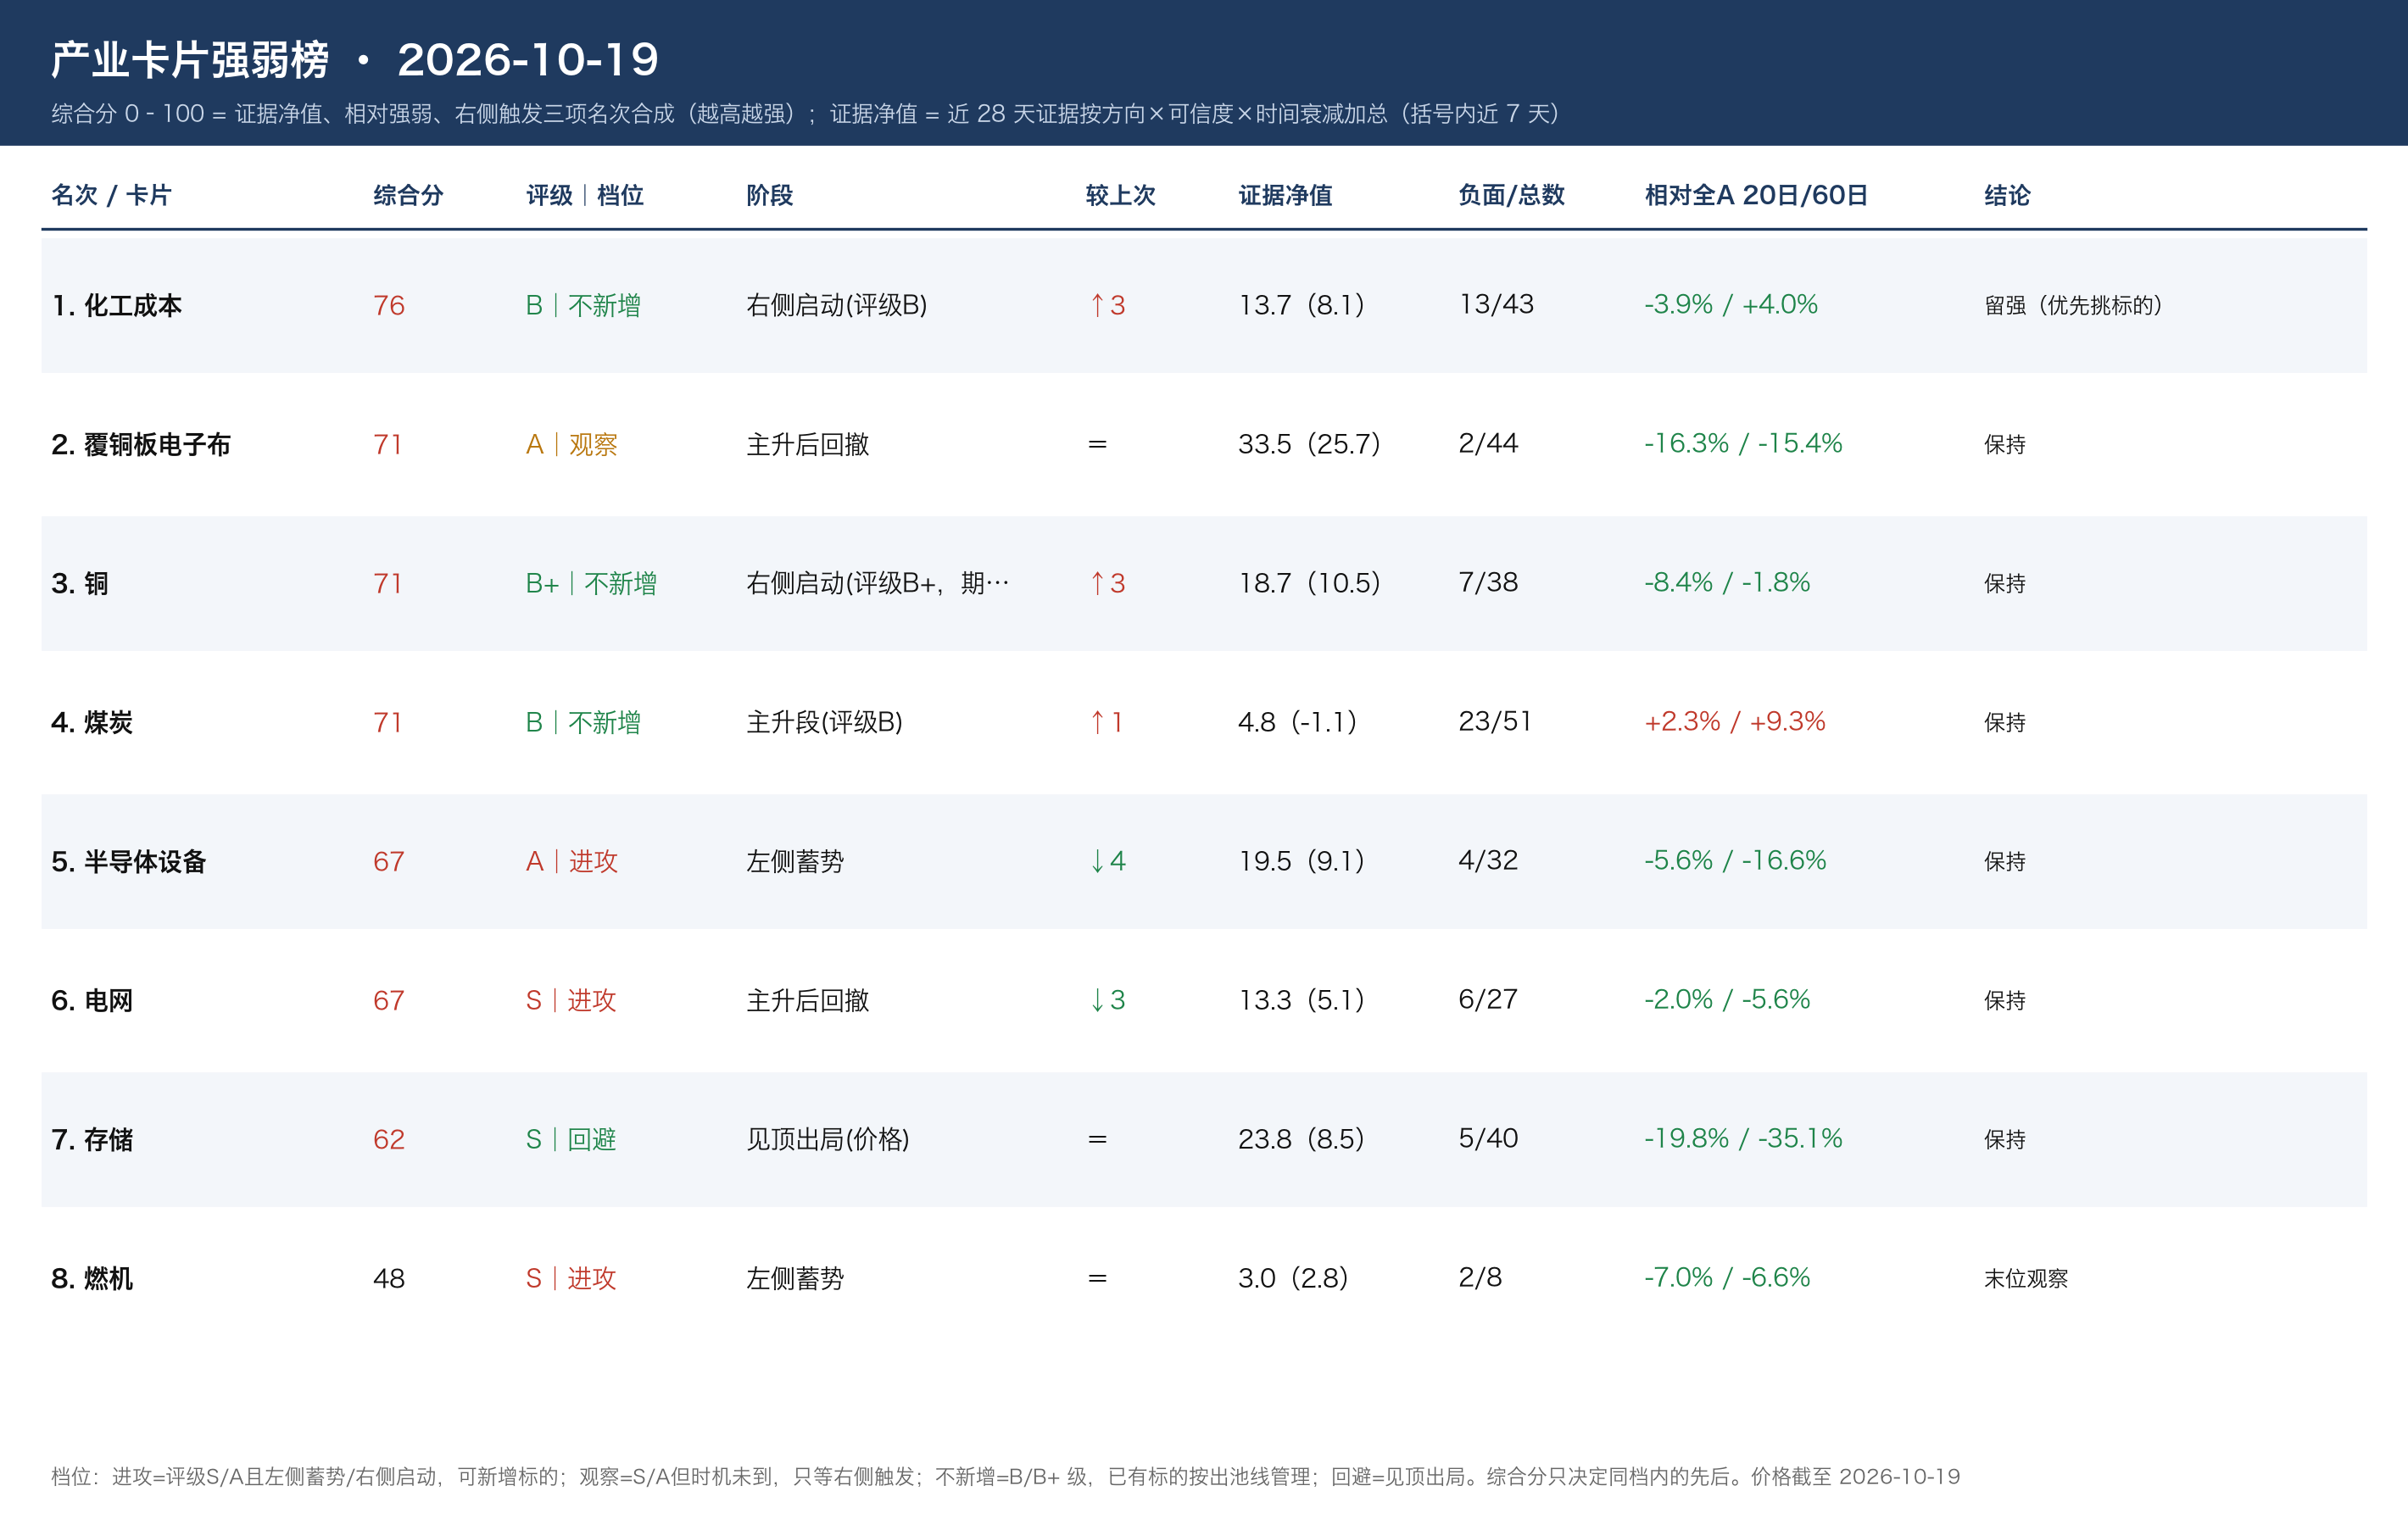
卡片动态:铜 +13/-3(含铝),存储 +7/-2,半导体设备 +4,覆铜板 +3,焦煤 +3/-1,电网 +2/-1,化工成本 +2,燃机 +1。
- 铜卡:今天正反证据都强——瑞银给出 2027 年短缺 34.8 万吨可对冲 ICSG,但伯恩斯坦的矿山 +5.6% 和 COMEX 711kt 是另一条有力反证。卡片降级/证伪条件的决定仍等 Henry
- 焦煤卡:离证伪线(离 60 日高 -15%)仍差 0.7 个点;今天证据偏「供给现实没跟上」,对卡片是 +,对 jm 看空候选是反证
- 存储卡已是「见顶出局(价格)」,今天证据支持维持:价格没拐,但供给扩张和估值都指向后段
- 新卡候选:无(模拟芯片有涨价+去库+交期拉长三条,但 A 股可触达标的待查,先观察)
全库主题热度:全库 559 条,AI/算力/半导体 108 条最多;加息/通胀与铜/金属矿业各 32 条;汽车/电池 29 条(较前几日明显变多,集中在金九失色、排产下调、出口退税)。分歧:铜——瑞银看 2027 短缺 vs 伯恩斯坦/ICSG 看过剩;A 股——瑞银「现在是否是买入 A 股时机」偏积极 vs 国泰海通 9 月初已转谨慎
多空候选(研究候选,未经回测验证,买不买由 Henry 决定)
- 期货:无(铝供需偏空但库存 -34%、期货 back,证据打架;锂的 20 日内已有看多候选不重复记)
- A 股·002916 深南电路 看多 60 日:Q3 归母同比 +86%~+97%、环比 +28%~+36%;PCB 设备订单 +90%、HVLP4 缺口。下跌趋势中:收 309.99,一年 +53%、离高点 -32%、近 3 月 -15%,低于 20 日线约 16%(20 日线约 370)。入场:站上 20 日线并连续 2 天不破,或三季报正式披露后放量止跌。看错:Q4 利润环比下滑或 AI 服务器 PCB 砍单
过往候选:共 12 条,到期 1 条(命中率 0%,超额 -0.9%),持有中 7 条当前平均超额约 -1.2%,最差玻璃玻纤 -4.6%、碳酸锂 -2.6%
雷达(未读):高盛长鑫 4F2 第二版、大摩「存储见顶」原文;IDC/伯恩斯坦中国手机进一步减速;Anthropic 三季度营收增速放缓(开源/华泰多篇);摩根大通施耐德数据中心三位数增长;瑞银中国水电(厄尔尼诺夯实 2027 景气);西部汽车功率半导体涨价潮;天风广钢气体订单加速;美银、花旗限制 AI Agent;外媒:长鑫扭亏、VLCC 运价从高位回落、柴油危机推升通胀
挑选理由:铜/铝/黑色 7 篇(铜卡反证核实、焦煤证伪临近、铝替代);电池/汽车/锂 4 篇(核实 10/16「需求强」);存储/设备/模拟/光互连/PCB/铜箔/变压器 9 篇(存储见顶、覆铜板、电网、光卡候选);燃机与油 4 篇;宏观(出口退税、中国高频、美加息)3 篇;纪要类一手信息 7 篇
栏目覆盖:两个库全部栏目扫完(incomplete 为空);宏观所新增:调研会议纪要 106(日期夹 10/17)、外媒 164、复盘数据 1、Pitch 1;XZ 各栏目新增 0。列目录 70 次,下载 28 次,额度无剩余待读
早盘三张卡(2026-10-19)